
Нові правила обліку державного та комунального майна: що змінив Мінфін

⭐ Дізнавайтеся про зміни першими. Додайте «Бухгалтерію для бюджету та ОМС» в улюблені Google, щоб не пропустити найсвіжіші новини та роз’яснення

Автор
головний редактор порталу «Бухгалтерія для бюджету та ОМС»
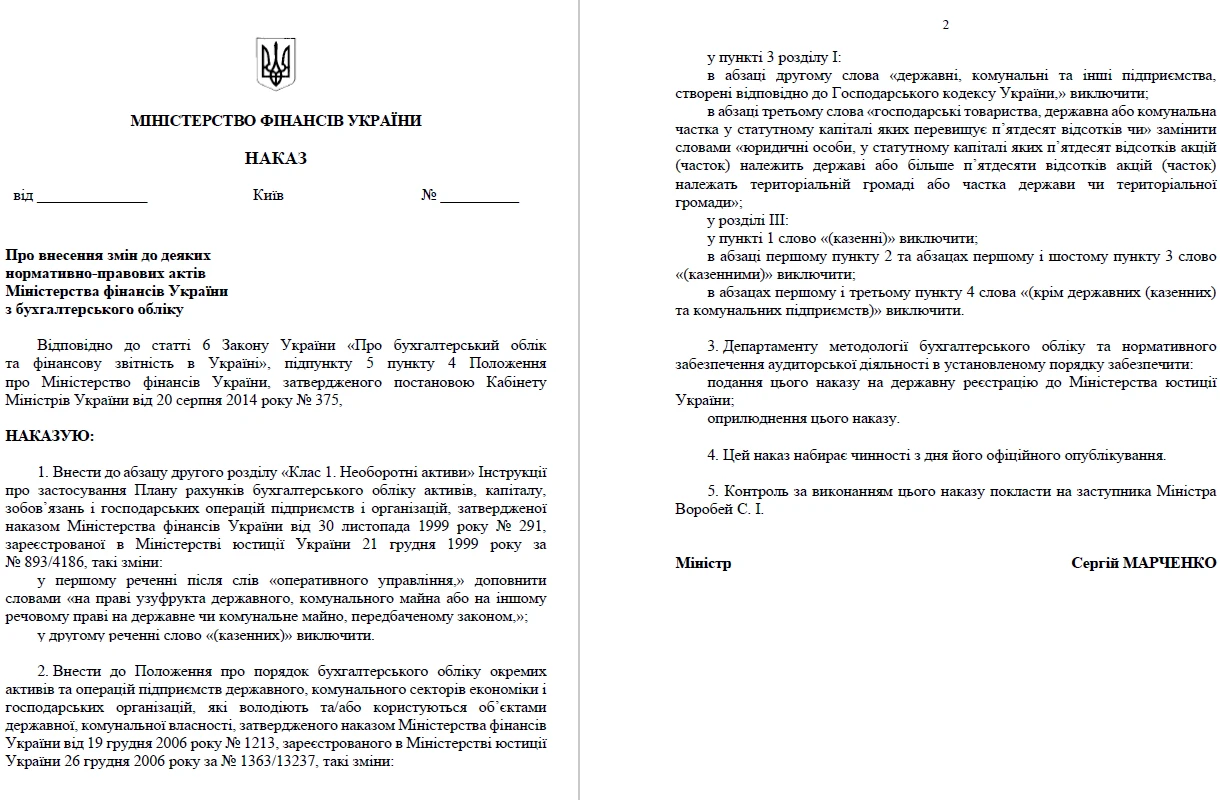
Мінфін наказом від 21.10.2026 № 565 (далі — Наказ № 565) оновив Інструкцію про застосування Плану рахунків бухгалтерського обліку, затверджену наказом Мінфіну від 30.11.1999 № 291 (далі — Інструкція № 291) та Положення про порядок бухобліку окремих активів та операцій підприємств державного та комунального секторів, затверджене наказом Мінфіну від 19.12.2006 № 1213 (далі — Положення № 1213).

Нові правила обліку державного та комунального майна: що змінив Мінфін

Що змінили в Інструкції № 291

В Інструкції № 291 оновили розділ «Клас 1. Необоротні активи». Змінами передбачили нові правові підстави користування державним і комунальним майном.

У першому реченні після слів «оперативного управління,» розділ доповнили словами «на праві узуфрукта державного, комунального майна або на іншому речовому праві на державне чи комунальне майно, передбаченому законом».

Також у цьому розділі уточнили коло підприємств, на які поширюються правила бухобліку. Для цього у другому реченні прибрали слово «(казенних)».

Облік забезпечення відпусток працівників: як вести позабалансовий облік на субрахунку 055

Що змінили в Положенні № 1213

Змін зазнало і Положення № 1213.

У пункті 3 розділу І:

  • в абзаці другому слова «державні, комунальні та інші підприємства, створені відповідно до Господарського кодексу України,» прибрали;
  • в абзаці третьому слова «господарські товариства, державна або комунальна частка у статутному капіталі яких перевищує п’ятдесят відсотків чи» замінили словами «юридичні особи, у статутному капіталі яких п’ятдесят відсотків акцій (часток) належить державі або більше п’ятдесяти відсотків акцій (часток) належать територіальній громаді або частка держави чи територіальної громади».

У розділі ІІІ:

  • у пункті 1 слово «(казенні)» прибрали;
  • в абзаці першому пункту 2 та абзацах першому і шостому пункту 3 слово «(казенними)» прибрали;
  • в абзацах першому і третьому пункту 4 слова «(крім державних (казенних) та комунальних підприємств)» прибрали.

Наказ № 565 набере чинності з дня його офіційного опублікування.

додаток

Статичний блок для новин

Статті за темою

Усі статті за темою

Списання військового майна: як змінився Наказ № 81

Наказ № 81 про списання військового майна зазнав змін у жовтні 2026 року. Міноборони затвердило зміни щодо списання майна, що перебуває на обліку у ГУР МОУ та підпорядкованих йому військових частинах, закладах та організаціях. Пояснюємо, які повноваження отримав заступник начальника ГУР МО, як оформлювати й погоджувати акти та які позиції додали до переліку майна для списання.
360

Технікоекономічне обґрунтування необхідності списання майна: зразок заповнення

Щоб зняти майно з балансу, треба скласти техніко-економічне обґрунтування. У статті розглянемо на прикладі, як скласти технікоекономічне обґрунтування необхідності списання державного майна.
3401

Облік шин в бюджетній установі: бланки, зразки, пояснення

Бухгалтер має пам’ятати головне правило експлуатації автомобілів — обов’язковий облік та списання шин в бюджетних установах. Як обліковувати шини, коли їх списувати та які документи для цього необхідні, як ревізори виявляють їх понаднормове списання — дізнаєтеся із публікації.
78748

Інвентаризація розрахунків в бюджетних установах

Інвентаризація розрахунків в бюджетних установах забезпечується посадовою особою, яка здійснює керівництво установою та створює необхідні умови для її проведення. За несвоєчасне або неякісне проведення інвентаризації грошових коштів і матеріальних цінностей, документальне оформлення її результатів аудитори мають право ініціювати накладення штрафу
16218

Витрати майбутніх періодів: як облікувати

В огляді розглянуто, що таке витрати майбутніх періодів, та охарактеризовано їхній бухгалтерський облік, зокрема облік передплати за оренду, періодичних видань і ліцензії на використання програмного забезпечення
54598


Гарячі запитання

Усі питання і відповіді