


Міноборони змінює облік військового майна: що саме оновили

⭐ Дізнавайтеся про зміни першими. Додайте «Бухгалтерію для бюджету та ОМС» в улюблені Google, щоб не пропустити найсвіжіші новини та роз’яснення

Автор
консультант з обліку та оподаткування, Київ
Міноборони оновило правила обліку військового майна, порядок списання та використання майна, а також запровадило нові вимоги до оформлення документів.

Міноборони змінює облік військового майна: що саме оновили

Наказом Міноборони 10.03.2026 № 127 (далі — Наказ № 127) затвердили зміни до:

  • Положення про військове (корабельне) господарство Збройних Сил України;
  • Інструкції з обліку військового майна у Збройних Силах України;
  • Порядку використання інженерного майна у Міністерстві оборони України та Збройних Силах України;
  • Порядку списання військового майна у Збройних Силах України та Державній спеціальній службі транспорту.

Як військовій частині облікувати та списати майно, яке знищили або пошкодили

Зокрема, уточнили, що приймання та оприбуткування товарів оборонного призначення, що надійшли від постачальників за державними контрактами (договорами), укладеними між службою державного замовника та вітчизняними суб'єктами господарювання (зокрема яким у встановленому законодавством порядку надано повноваження щодо здійснення імпорту відповідних видів товарів, робіт і послуг оборонного призначення), оформлюють видатковою накладною за договором без складання акта приймання-передачі військового майна (окрім випадків надходження пально-мастильних матеріалів, технічних засобів майна і служби пального). Видаткову накладну за договором складає постачальник та підписує військова частина. Видаткова накладна за договором є підставою для занесення та подальшого відображення майна в облікових регістрах.

Для оплати прийнятих товарів оборонного призначення на підставі видаткових накладних за договором складається акт приймання-передачі товарів оборонного призначення, який є невід'ємним додатком до договору (далі — акт за договором). Акт за договором складає постачальник та після підписання військовою частиною передається до служби державного замовника протягом 14 календарних днів з дня його отримання.

До єдиного акта списання, який подається на затвердження, додаватимуть довідку від відповідного підрозділу Нацполіції України — у разі знищення (втрати) стрілецької зброї та боєприпасів до неї. Форму довідки визначає додаток 3 до Інструкції про організацію обліку, зберігання і видачі стрілецької зброї та боєприпасів у Збройних Силах України, затвердженої наказом Міноборони від 29.06.2005 № 359.

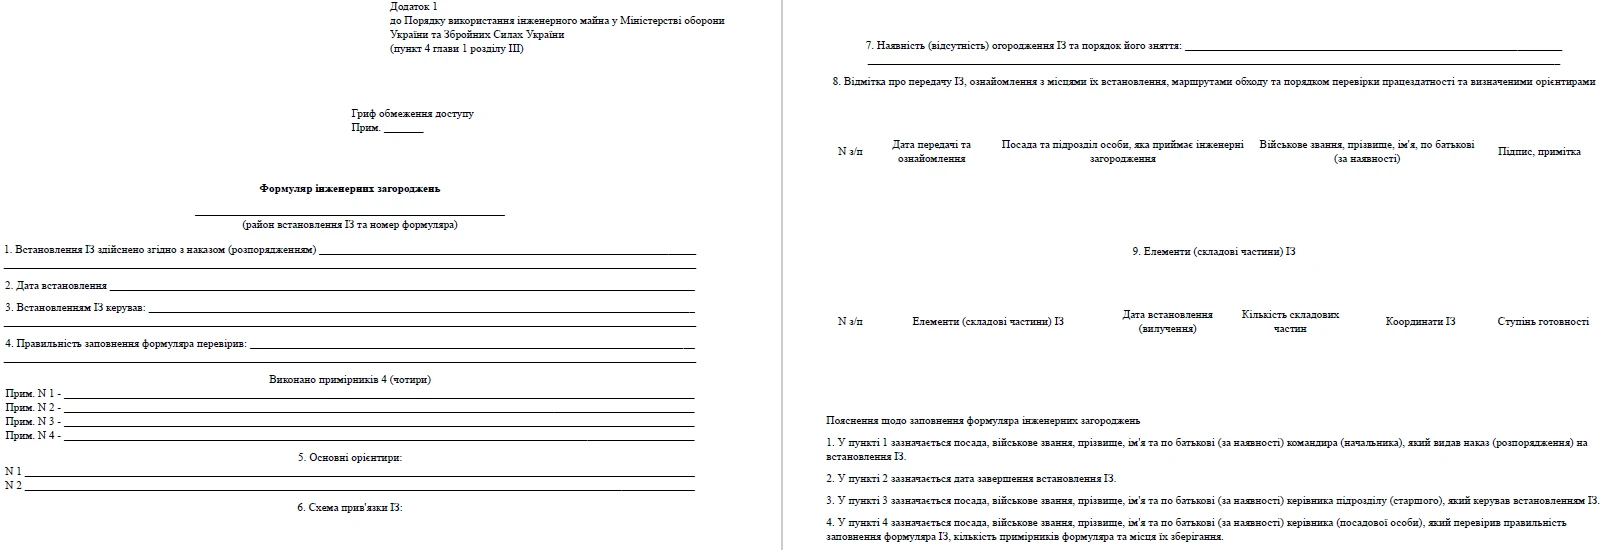
Окрім цього, затвердили нову форму — Формуляр інженерних загороджень. Цей формуляр призначений для занесення в нього даних про встановлені інженерних загороджень, на основі яких можливо визначити з достатньою точністю їх місце встановлення та є основним обліковим документом — джерелом інформації для військ та штабів.

Наказ № 127 не набрав чинності.

додаток

Статичний блок для новин

Статті за темою

Усі статті за темою

Виправлення помилок поточного періоду

Виправлення помилок поточного періоду — завдання для бухгалтера, який також виправляє помилки у бухобліку та фінзвітності. Розглянемо способи та приклади виправлення помилок у фінзвітності
24766

КЕКВ 2220 Медикаменти та перев’язувальні матеріали: роз’яснення

Підкажемо, що відносити до КЕКВ 2220. Допоможемо розібратися, як тип бюджетної установи та призначення закупівлі впливають на те, який КЕКВ для медикаментів обрати, КЕКВ 2210 чи КЕКВ 2220. Підкріпимо теорію практичними таблицями із бухгалтерськими проведеннями у статті.
7447

Меморіальний ордер № 17

Меморіальний ордер № 17 використовують, щоб відображати господарські операції у бюджетних установах, які не фіксують у меморіальних ордерах № 1–16, а також для операцій, за якими не потрібно складати накопичувальні відомості та зведення.
159

Книга «ЖУРНАЛ-ГОЛОВНА»

Облік у книзі «Журнал-головна» (головна книга) ведуть за субрахунками Плану рахунків з урахуванням галузевих особливостей та виробничої необхідності щодо деталізації обліку господарських операцій суб’єкта державного сектору. Її відкривають щороку на початок звітного року записами сум залишків на рахунках на початок року відповідно до балансу та залишків на рахунках книги «Журнал-головна» за минулий рік.
195


Гарячі запитання

Усі питання і відповіді