У бухгалтерському обліку бюджетних установ субрахунок 055 «Забезпечення розпорядників бюджетних коштів за виплатами працівникам» тривалий час залишається «білою плямою». Переважна більшість бюджетних установ не відображає накопичені зобов'язання за невикористаними відпустками працівників на цьому субрахунку, обмежуючись лише касовим та фактичним нарахуванням відпускних у момент виходу працівника у відпустку. Однак з 01 січня 2027 року створення такого позабалансового забезпечення стає прямою вимогою НП(С)БОДС 132 «Виплати працівникам»
У статті розглянемо:
- нормативні вимоги щодо обліку виплат працівникам та їхні зміни з 01 січня 2027 року;
- закріплення обліку забезпечень працівникам в обліковій політиці;
- практичний розрахунок забезпечення з урахуванням ЄСВ;
- життєвий цикл обліку забезпечень на позабалансовому субрахунку 055 «Забезпечення розпорядників бюджетних коштів за виплатами працівникам»;
- проведення річної інвентаризації та приклади бухгалтерських проводок.
Облік забезпечення відпусток працівників: як вести позабалансовий облік на субрахунку 055
Причини «білої плями» в обліку забезпечень у бюджетників
Головна причина — жорстка прив'язка бюджетних установ до кошторисного фінансування та касового виконання. На відміну від комерційних підприємств, які формують забезпечення (резерв) відпускних за дебетом рахунків витрат і кредитом балансового субрахунку 471 «Забезпечення виплат відпусток», бюджетні установи не мають підстав створювати резерв на балансових рахунках. Тобто такий фінансовий звіт, як баланс бюджетної установи, не може містити забезпечення відпускних (у комерційних — він у розділі ІІ пасиву балансу). У кошторисах бюджетних установ не передбачено окремих кодів економічної класифікації видатків (КЕКВ) під «віртуальне» створення резервів.
Як наслідок, у бюджетників у Плані рахунків бухгалтерського обліку в державному секторі, затвердженому наказом Мінфіну від 31.12.2013 № 1203 (далі — План рахунків), відсутній аналог «комерційного» субрахунку 471, за яким комерційні підприємства, що створюють забезпечення відпусток, нараховують цей резерв щоразу при нарахуванні зарплати, відносячи його створення на ті ж самі витрати, що й зарплату.
Крім того, є і ще одна причина: у поточній редакції НП(С)БОДС 132 «Виплати працівникам» (далі — НП(С)БОДС 132), що діє до 01 січня 2027 року, про позабалансовий облік наразі забезпечень за виплатами працівників наразі навіть не згадується, незважаючи на наявність субрахунку 055 «Забезпечення розпорядників бюджетних коштів за виплатами працівникам». Однак ситуація змінюється з 01 січня 2027 року, коли НП(С)БОДС 132 оновлюється згідно з наказом наказ Мінфіну від 01.06.2026 № 292.
Оновлений НП(С)БОДС 132 «Виплати працівникам»
З 01 січня 2027 року НП(С)БОДС 132 отримує нові визначення, за якими виплати за невідпрацьований час (відпустки та інший оплачуваний невідпрацьований час) поділяються два типи, правила обліку яких описані у таблиці нижче. Новою є саме пряма вказівка про позабалансовий облік забезпечень, що стосується й забезпечення (резерву) відпускних.
ВИПЛАТИ ПРАЦІВНИКАМ ЗА НЕВІДПРАЦЬОВАНИЙ ЧАС ТА ЇХНІЙ ОБЛІК |
Об’єкт порівняння | Виплати працівникам за невідпрацьований час, які: |
не підлягають накопиченню | підлягають накопиченню |
визначення | виплати за невідпрацьований час, право на отримання яких працівником не поширюється на майбутні періоди | виплати за невідпрацьований час, право на отримання яких працівником може бути використано в майбутніх періодах |
правила обліку | визнаються зобов’язанням* у тому періоді, у якому настає подія щодо здійснення таких виплат | відображаються на позабалансових рахунках** як інформація про забезпечення для відшкодування наступних (майбутніх) витрат за виплатами працівникам. |
* тобто використовуються балансові рахунки, зокрема субрахунки 6511 / 6521 «Розрахунки із заробітної плати»; ** таким є зокрема субрахунок 055 «Забезпечення розпорядників бюджетних коштів за виплатами працівникам» |
Чи можна позабалансовий облік забезпечень відпускних не вести?
Це порушення. Особливо — після 1 січня 2027 року. Наслідки його можуть бути такі:
- зауваження при річній інвентаризації. Згідно з нормативними вимогами, перед складанням річної звітності установа зобов'язана провести інвентаризацію забезпечень та позабалансових рахунків. Відсутність даних на субрахунку 055 викликає запитання у ревізорів та аудиторів. Так, п. 8.2 розділу III Положення про інвентаризацію активів та зобов’язань, затвердженого наказом Мінфіну від 02.09.2014 № 879 (далі — Положення № 879) прямо регламентує порядок розрахунку та інвентаризації залишку забезпечення на виплату відпусток станом на кінець звітного року;
- неінформативність Приміток до фінансової звітності. Позабалансовий облік забезпечень є єдиним джерелом для розкриття інформації про потенційні зобов'язання суб'єкта державного сектору у фінансовій звітності.
Відсутність забезпечення відпускних у балансі не означає, що його можна ігнорувати у примітках до фінансової звітності, якщо є пряма вимога щодо ведення його позабалансового обліку.
Облікова політика щодо забезпечень за виплатами працівників
Згідно з Методичними рекомендаціями щодо облікової політики суб’єкта державного сектору, затвердженими наказом Мінфіну від 23.01.2015 № 11, у розпорядчому документі про облікову політику установи визначаються принципи, методи і процедури, щодо яких нормативно-правовими актами з бухгалтерського обліку передбачено більш ніж один варіант або існує галузева специфіка.
Для забезпечення внутрішнього підґрунтя та прозорості дій бухгалтерської служби в наказі про облікову політику установи необхідно окремим розділом або пунктом закріпити такі положення, які описані у таблиці нижче.
ЕЛЕМЕНТИ ОБЛІКОВОЇ ПОЛІТИКИ ЩОДО ЗАБЕЗПЕЧЕНЬ ЗА ВИПЛАТАМИ ПРАЦІВНИКІВ БЮДЖЕТНОЇ УСТАНОВИ |
№ | Пункт / Елемент | Зміст положення |
1 | мета обліку | здійснення позабалансового обліку накопичених зобов’язань з виплати відпусток для виконання вимог НП(С)БОДС 132 «Виплати працівникам» |
2 | рахунок обліку | застосування позабалансового субрахунку 055 «Забезпечення розпорядників бюджетних коштів за виплатами працівникам» |
3 | об’єкт забезпечення | сума невикористаних днів щорічних (та інших накопичувальних) відпусток працівників із урахуванням нарахувань ЄСВ (22%) (8% — для осіб з інвалідністю) |
4 | періодичність та формула | розрахунок здійснюється щокварталу на дату балансу за даними щодо кожного працівника за формулою, яка для ЄСВ 22% виглядає так: * |
5 | первинні документи | нарахування та списання забезпечення за виплатами працівників здійснюється з використанням таких документів, як: - Реєстр залишків невикористаних днів відпусток — від кадрової служби;
- бухгалтерська довідка з відомістю розрахунку забезпечення — від бухгалтерської служби;
- акт інвентаризації забезпечення — перед складанням річної звітності
|
6 | розподіл обов’язків | обов’язки з обліку забезпечення за виплатами працівників розподіляються так: - кадрова служба — подає щокварталу вивірений Реєстр залишків днів відпусток;
- бухгалтерська служба — розраховує суму та відображає її на субрахунку 055
|
7 | сутність та статус | облік має контрольно-довідковий характер, не створює грошових резервів, не змінює Баланс та кошторис, а слугує для інвентаризації та Приміток до річної звітності (форма № 5-дс) |
* дана формула відсутня у НП(С)БОДС 132, але вона є очевидною, так як середня зарплата (ЗП) обчислюється за останні 12 календарних місяців згідно з Порядком обчислення середньої заробітної плати, затвердженим постановою КМУ від 08.02.1995 № 100 (далі — Порядок № 100). Крім того, у п. 8.2 розділу ІІІ Положення № 879 зазначається, що «залишок забезпечення на виплату відпусток, у тому числі відрахування на загальнообов’язкове державне соціальне страхування з цих сум, станом на кінець звітного року визначається за розрахунком, який базується на кількості днів невикористаної працівниками підприємства щорічної відпустки та середньоденній оплаті праці працівників». При цьому «середньоденна оплата праці» визначається відповідно до законодавства», а таким законодавством і є Порядок № 100 |
Позабалансовий облік забезпечень виплат працівникам у бюджетній установі
Порядок накопичення, вибуття (використання) сум забезпечення, а також можливе первинне оформлення даних операцій демонструє таблиця нижче.
ОБЛІК ЗАБЕЗПЕЧЕННЯ ВИПЛАТ ПРАЦІВНИКАМ З ВИКОРИСТАННЯМ ПОЗАБАЛАНСОВОГО СУБРАХУНКУ 055 |
Етап / Господарська операція | Порядок обліку (субрахунок 055 та баланс) | Первинні документи / Підстава |
1. Накопичення / Донарахування ( тобто збільшення суми забезпечення) | Дт 055 (простий запис без застосування подвійного запису) | бухгалтерська довідка, реєстр невикористаних днів відпусток, розрахункова відомість |
2. Вибуття / Використання (під час відпустки або звільнення з виплатою компенсації) | - Дт 8011, 8111 Кт 6511, 6313 (балансові витрати установи на виплати та ЄСВ) — на суму відпускних та нарахованої компенсації невикористаних днів відпустки;
- Кт 055 (зменшення позабалансового залишку) — на суму оплачених днів відпустки, які раніше рахувалися як невикористані
| наказ про відпустку / звільнення, розрахункова відомість, бухгалтерська довідка |
Інвентаризація та річна звітність
Згідно з п. 6 розд. I та розд. VIII Положення № 879, перед складанням річної фінансової звітності проводиться обов'язкова інвентаризація забезпечення на виплату відпусток. Як провести інвентаризацію такого забезпечення розкрито у таблиці нижче.
АЛГОРИТМ ІНВЕНТАРИЗАЦІЇ ЗАБЕЗПЕЧЕННЯ ВИПЛАТ ПРАЦІВНИКАМ |
№ | Етап інвентаризації | Зміст дій та нормативна підстава |
1 | перевірка правильності й обґрунтованості | інвентаризаційна комісія звіряє фактичну кількість невикористаних днів відпусток за кадровими даними (п. 8.1 розділу ІІІ Положення № 879) |
2 | перерахунок суми забезпечення | залишок забезпечення на виплату відпусток (у тому числі відрахування на ЄСВ) на кінець звітного року визначається за розрахунком на основі днів невикористаної щорічної відпустки та середньоденної оплати праці (п. 8.2 розділу ІІІ Положення № 879) |
3 | оформлення результатів | складається Акт інвентаризації та Протокол комісії, до яких включаються визначена за результатами інвентаризації сума забезпечення разом із розрахунками, а також суми за даними бухгалтерського обліку (п. 8.6 розділу ІІІ Положення № 879) |
4 | коригування залишку | на підставі затвердженого протоколу сума на позабалансовому субрахунку 055 коригується до фактично виведеного інвентаризаційного залишку |
Приклад бухгалтерських проведень з обліку забезпечення виплат працівникам

ВІДКРИТИ ПРИКЛАД ⤴️
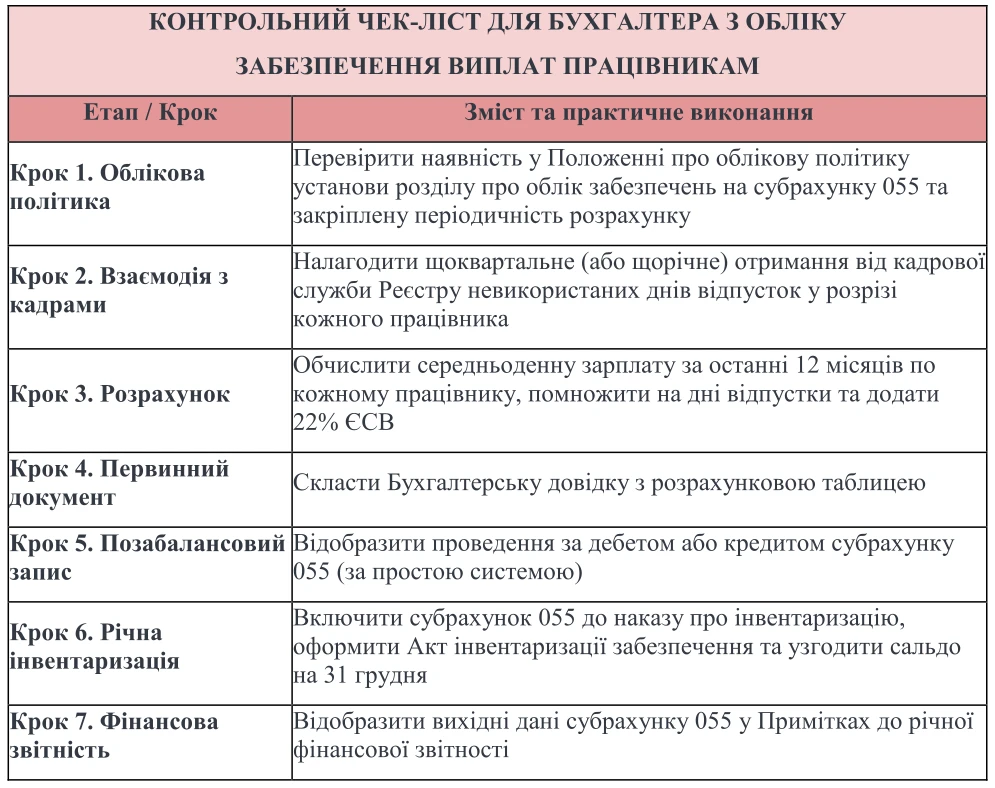
КОНТРОЛЬНИЙ ЧЕК-ЛІСТ ДЛЯ БУХГАЛТЕРА З ОБЛІКУ ЗАБЕЗПЕЧЕННЯ ВИПЛАТ ПРАЦІВНИКАМ |
Етап / Крок | Зміст та практичне виконання |
Крок 1. Облікова політика | Перевірити наявність у Положенні про облікову політику установи розділу про облік забезпечень на субрахунку 055 та закріплену періодичність розрахунку |
Крок 2. Взаємодія з кадрами | Налагодити щоквартальне (або щорічне) отримання від кадрової служби Реєстру невикористаних днів відпусток у розрізі кожного працівника |
Крок 3. Розрахунок | Обчислити середньоденну зарплату за останні 12 місяців по кожному працівнику, помножити на дні відпустки та додати 22% ЄСВ |
Крок 4. Первинний документ | Скласти Бухгалтерську довідку з розрахунковою таблицею |
Крок 5. Позабалансовий запис | Відобразити проведення за дебетом або кредитом субрахунку 055 (за простою системою) |
Крок 6. Річна інвентаризація | Включити субрахунок 055 до наказу про інвентаризацію, оформити Акт інвентаризації забезпечення та узгодити сальдо на 31 грудня |
Крок 7. Фінансова звітність | Відобразити вихідні дані субрахунку 055 у Примітках до річної фінансової звітності |
Висновки. Забезпечення виплат працівникам:
- Не зачіпає кошторис та баланс. Позабалансовий облік на субрахунку 055 не впливає на показники балансу (активи й пасиви), не формує «заморожених» грошових резервів і не вимагає змін у бюджетному розписі чи плануванні за КЕКВ.
- Виконує контрольно-інформаційну функцію. Субрахунок 055 слугує довідковим інструментом для оцінки реального обсягу зобов'язань перед персоналом, проходження річної інвентаризації та розкриття інформації у примітках до фінансової звітності.
- Забезпечує відповідність вимогам НП(С)БОДС. Впровадження обліку на субрахунку 055 дозволяє бюджетній установі повністю виконати вимоги НП(С)БОДС 132 та Положення про інвентаризацію № 879 без ризику порушень під час ревізій та аудиторських перевірок.