

Казначейське обслуговування розпорядників держбюджету: зміни від Мінфіну

⭐ Дізнавайтеся про зміни першими. Додайте «Бухгалтерію для бюджету та ОМС» в улюблені Google, щоб не пропустити найсвіжіші новини та роз’яснення

Автор
консультант з обліку та оподаткування, Київ
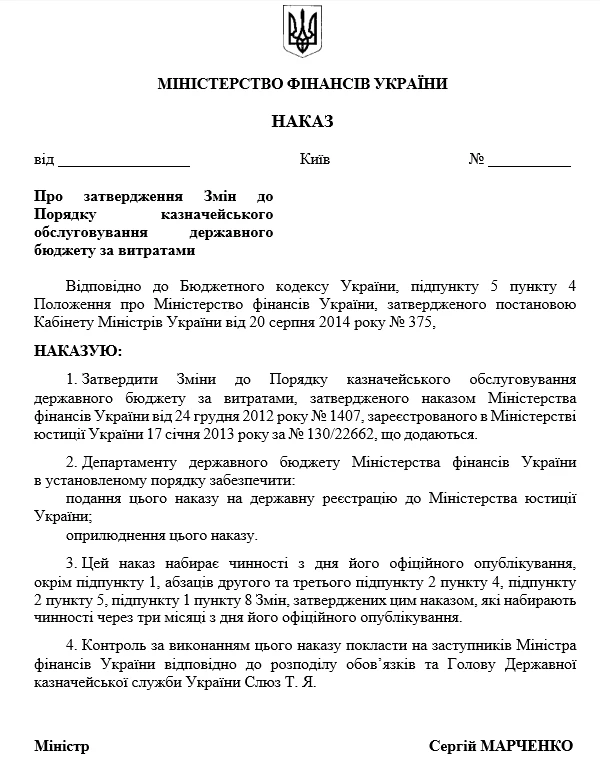
Мінфін оприлюднив проєкт змін до Порядку казначейського обслуговування державного бюджету за витратами. Документом пропонують уточнити окремі положення казначейського обслуговування розпорядників та одержувачів бюджетних коштів органами Казначейства, а також удосконалення та оптимізації Порядку з урахуванням змін, внесених до законодавства.

Казначейське обслуговування розпорядників держбюджету: зміни від Мінфіну

Мінфін доповнює перелік, що має передати установа у разі ліквідації, реорганізації, зміни підпорядкування аби її виключили із мережі. Нарешті цей перелік міститиме залишки власних надходжень бюджетних установ та обсяги отриманих з початку року власних надходжень бюджетних установ.

У Порядку пропонують уточнили, хто підписує та затверджує форми розподілів (додатки 9–14, 22 до Порядку) та форми реєстру змін розподілу (додатки 15–18 до Порядку):

  • підписує головний бухгалтер (спеціаліст, на якого покладено виконання обов’язків бухгалтерської служби) або уповноважена особа, якій відповідно до розпорядчих документів надано право їх підписання;
  • затверджує керівник установи або особа, уповноважена затверджувати такі документи.

Наразі за Порядком асигнування із загального фонду державного бюджету за видатками, не віднесеними до захищених видатків, та наданням кредитів Казначейство відкриває на підставі пропозицій, за формами 19, 20 до Порядку. Зміни до сум відкритих асигнувань вносять на підставі довідки про зміни цих пропозицій. Мінфін пропонує прибрати ці форми, відповідно, асигнування відкриватимуть з урахуванням ресурсної забезпеченості загального фонду держбюджету, тобто очікуваних надходжень до бюджету та обсягів відкритих невикористаних асигнувань, а також наявних та прогнозних залишків коштів єдиного казначейського рахунку. А зміни до сум відкритих асигнувань вноситимуть на підставі довідки про зміни до помісячного розпису асигнувань.

Як і раніше, асигнування за захищеними видатками відкриватимуть на підставі помісячного розпису асигнувань загального фонду державного бюджету в перший робочий день місяця.

Окрім цього, у Мінфін пропонує уточнити, що асигнування за рахунок інших надходжень спеціального фонду держбюджету відкриватимуть з урахуванням залишку коштів на початок року в межах загальної суми асигнувань, передбаченої на відповідну мету помісячним розписом спеціального фонду державного бюджету (за винятком власних надходжень бюджетних установ та відповідних видатків).

Більшість форм, наведених у додатках до Порядку, Мінфін пропонує змінити, виклавши їх у новій редакції.

додаток

Статичний блок для новин

Статті за темою

Усі статті за темою

Місцеві бюджети 2027: доходи та видатки

Місцеві бюджети — це основа фінансової автономії громад. У 2027 році принципи формування доходів і видатків залишаються стратегічно важливими. У статті пояснюємо, з чого складаються доходи місцевих бюджетів, як відбувається розподіл коштів та на що саме спрямовують видатки
65172

Кошторис бюджетної установи: як заповнити, внести зміни та відзвітувати

Кошторис — це головний плановий документ бюджетної установи. Без нього витрачання бюджетних коштів стає нецільовим. Тому складати кошторис бюджетної установи — важливий процес, за якого норми закону потрібно чітко дотримати, а всі витрати-доходи перерахувати.
207003

Внутрішній контроль в бюджетній установі 2026

Мінфін наказом від 20.08.2025 № 420 затвердив Методичні рекомендації, які визначають новий порядок організації внутрішнього контролю. Пояснюємо, як організувати внутрішній контроль в бюджетних установах, які документи оформити, що зобов’язаний зробити бухгалтер і за якими критеріями установу перевірятимуть ревізори
4604

Гарячі запитання

Усі питання і відповіді

