

НБУ: чому ціни знову зростають і коли інфляція піде на спад

⭐ Дізнавайтеся про зміни першими. Додайте «Бухгалтерію для бюджету та ОМС» в улюблені Google, щоб не пропустити найсвіжіші новини та роз’яснення

Автор
редактор стрічки новин порталу «Бухгалтерія для бюджету та ОМС»
НБУ назвав головні чинники цінового тиску та оновив прогноз на найближчі роки. До кінця року інфляція може пришвидшитися, але у 2027–2028 роках регулятор очікує її зниження

НБУ: чому ціни знову зростають і коли інфляція піде на спад

Звіт із внеску на працевлаштування осіб з інвалідністю: ЗРАЗОК↩️

НБУ зазначає, із червня 2025 року до січня 2026 року інфляція знижувалася, а потім знову почала зростати через наслідки зимових атак рф на українську енергетику та спалаху війни на Близькому Сході навесні. 

На таку тенденцію вплинули кілька чинників, зокрема:

  • бізнес підвищував ціни на власну продукцію та послуги через дорожчі енергоресурси, газ і пальне, а також через вищі витрати на оплату праці;
  • курс гривні в попередні періоди послабився.

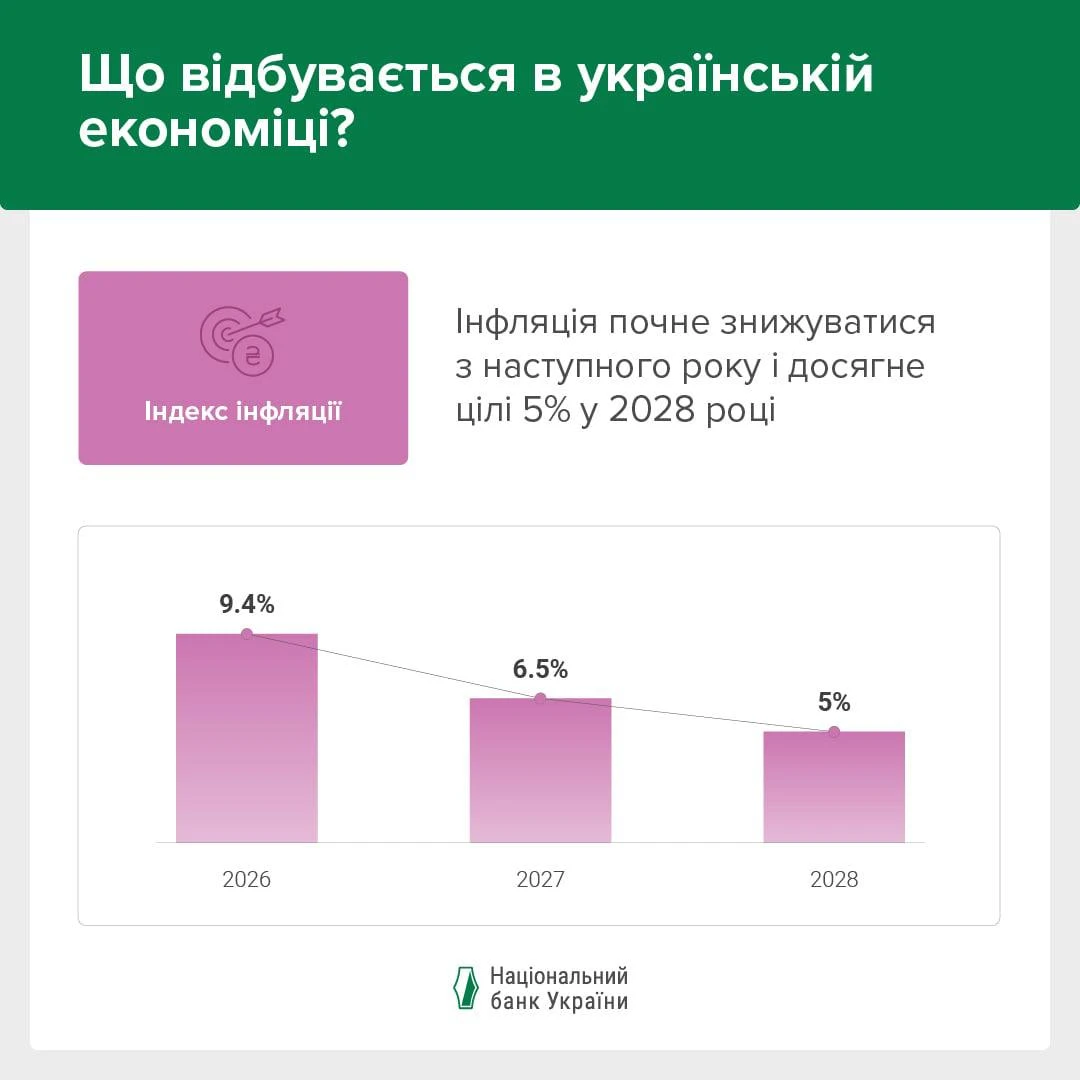
Водночас споживчі ціни зростають помірними темпами. У квітні інфляція становила 8,6% у річному вимірі. НБУ очікує, що через вплив дорожчих енергоресурсів інфляція пришвидшиться до кінця року, однак не стрімко — до 9,4% у річному вимірі. 

Надалі НБУ очікує сповільнення інфляції. Цьому можуть сприяти:

  • нижчі ціни на енергоресурси — у разі завершення війни на Близькому Сході;
  • більші врожаї, які можуть стримати ціни на продовольство.

НБУ теж протидіятиме ціновому тиску, зокрема не допускатиме надмірних курсових коливань на валютному ринку. Відповідно до прогнозу НБУ все це допоможе знизити інфляцію до 6,5% у 2027 році і до цілі НБУ 5% у 2028 році.

додаток

Статичний блок для новин

Статті за темою

Усі статті за темою

Декретні в Податковому розрахунку: зразки 2026

Звітуйте по виплаті декретних у Податковому розрахунку без помилок зі зразками у статті. Приклад заповнення Додатків Д1, Д5 і 4ДФ для декретних — у статті для бухгалтерів
219294

Витрати майбутніх періодів: як облікувати

В огляді розглянуто, що таке витрати майбутніх періодів, та охарактеризовано їхній бухгалтерський облік, зокрема облік передплати за оренду, періодичних видань і ліцензії на використання програмного забезпечення
54207

Виправлення помилок поточного періоду

Виправлення помилок поточного періоду — завдання для бухгалтера, який також виправляє помилки у бухобліку та фінзвітності. Розглянемо способи та приклади виправлення помилок у фінзвітності
24851

КЕКВ 2220 Медикаменти та перев’язувальні матеріали: роз’яснення

Підкажемо, що відносити до КЕКВ 2220. Допоможемо розібратися, як тип бюджетної установи та призначення закупівлі впливають на те, який КЕКВ для медикаментів обрати, КЕКВ 2210 чи КЕКВ 2220. Підкріпимо теорію практичними таблицями із бухгалтерськими проведеннями у статті.
7556


Гарячі запитання

Усі питання і відповіді