
Майно військової частини знищили або пошкодили: як списати та облікувати

⭐ Дізнавайтеся про зміни першими. Додайте «Бухгалтерію для бюджету та ОМС» в улюблені Google, щоб не пропустити найсвіжіші новини та роз’яснення

Автор
начальник відділу економіки і фінансів Управління забезпечення Оперативно-рятувальної служби цивільного захисту Державної служби України з надзвичайних ситуацій, Київ
Знищене, пошкоджене чи непридатне військове майно списують за різними правилами. Розберемо, як списати майно, які документи оформити, хто затверджує списання і як відобразити його в бухобліку. Долучаємо готові зразки документів та правила заповнення Єдиного акта.

Майно військової частини знищили або пошкодили: як списати та облікувати

Як військовій частині облікувати та списати майно, яке знищили або пошкодили

Сьогодні військові частини часто стикаються з трьома сценаріями: майно зазнало пошкоджень, але підлягає ремонту, майно повністю знищене чи втрачене на полі бою, або ж воно стало непридатним через звичайний фізичний знос і тривалу експлуатацію. Для кожного з цих випадків діють свої правила документообігу, повноваження та бухгалтерські проводки.

Розглянемо алгоритми дій для кожної з цих ситуацій, а також, як правильно оформити документи та безпомилково відобразити всі операції в бухобліку.

Нормативні документи для списання військового майна

Коли списуєте пошкоджене, знищене чи непридатне військове майно, керуйтеся нормами:

Військова частина може списати знищене або пошкоджене під час бойових дій майно за спрощеною процедурою. Для цього достатньо Єдиного акта списання та рішення командира.

Спрощену процедуру застосовують, якщо вартість майна або загальна вартість майна за актом не перевищує 1 700 000 гривень. Виняток — зброя та нерухоме майно. Акт технічного стану та додаткові розрахунки зносу оформлювати не потрібно.

Майно військової частини знищили або пошкодили: як списати та облікувати

Майно пошкоджене (підлягає відновленню / ремонту)

Майно знищили або втратили під час бойових дій

Майно стало непридатним з інших причин (фізичний знос, аварії в тилу тощо)

Правила заповнення Єдиного акта

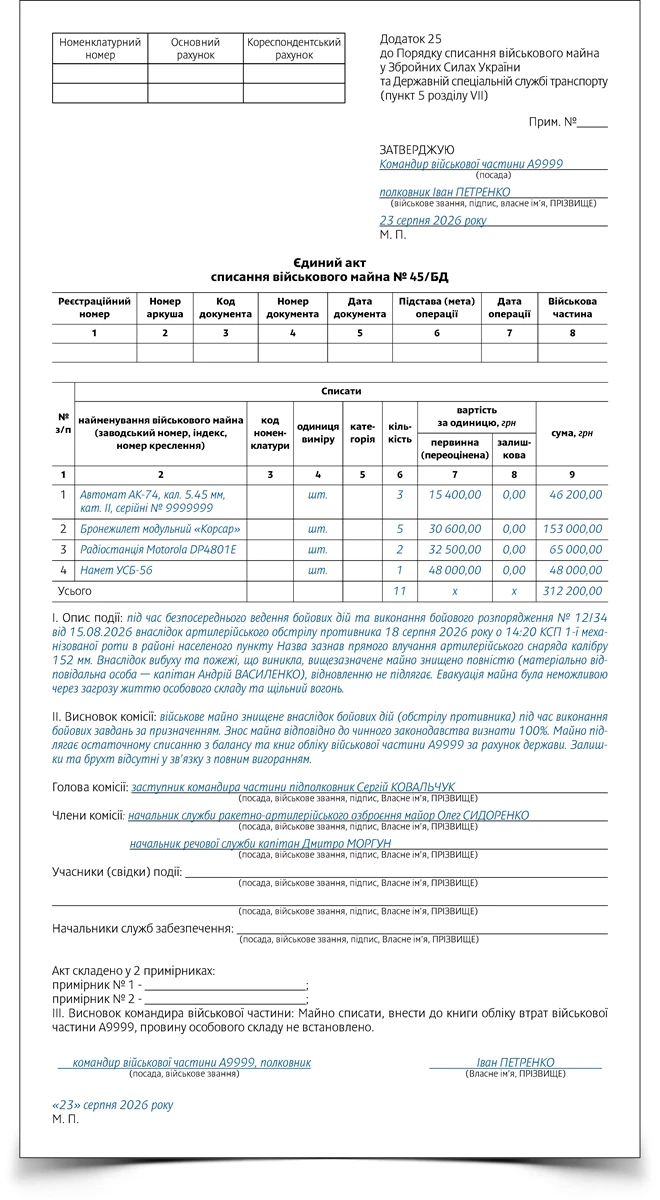
Зразок заповнення Єдиного акта списання військового майна

Зразок рапорту командира підрозділу

Зразок наказу командира військової частини

ВІДКРИТИ СТАТТЮ↪️

додаток

Статичний блок для новин

Статті за темою

Усі статті за темою

Інвентаризація розрахунків в бюджетних установах

Інвентаризація розрахунків в бюджетних установах забезпечується посадовою особою, яка здійснює керівництво установою та створює необхідні умови для її проведення. За несвоєчасне або неякісне проведення інвентаризації грошових коштів і матеріальних цінностей, документальне оформлення її результатів аудитори мають право ініціювати накладення штрафу
16127

Витрати майбутніх періодів: як облікувати

В огляді розглянуто, що таке витрати майбутніх періодів, та охарактеризовано їхній бухгалтерський облік, зокрема облік передплати за оренду, періодичних видань і ліцензії на використання програмного забезпечення
54491

Виправлення помилок поточного періоду

Виправлення помилок поточного періоду — завдання для бухгалтера, який також виправляє помилки у бухобліку та фінзвітності. Розглянемо способи та приклади виправлення помилок у фінзвітності
25113

КЕКВ 2220 Медикаменти та перев’язувальні матеріали: роз’яснення

Підкажемо, що відносити до КЕКВ 2220. Допоможемо розібратися, як тип бюджетної установи та призначення закупівлі впливають на те, який КЕКВ для медикаментів обрати, КЕКВ 2210 чи КЕКВ 2220. Підкріпимо теорію практичними таблицями із бухгалтерськими проведеннями у статті.
7823


Гарячі запитання

Усі питання і відповіді