Виправлення помилок поточного періоду — завдання для бухгалтера, який також виправляє помилки у бухобліку та фінзвітності. Розглянемо способи та приклади виправлення помилок у фінзвітності
В процесі діяльності бюджетної установи, які і будь якої іншої юридичної особи, створюють первинні документи. Бухгалтерська служба перевіряє їх, узагальнює дані первинних документів в облікові регістри керуючись правилами, які прописані в НП(с)БОДС та інших НПА, а також використовуючи кореспонденцію субрахунків бухгалтерського обліку. На кожному етапі будь-хто може припустити помилку. Виявлення і виправлення помилок — це одна із задач бухгалтера, який відповідає за ведення бухгалтерського обліку установи, складення звітності, їх достовірність та повноту. Як правило, виправляє помилку особа, що склала первинний документ, обліковий регістр. І не завжди цією особою є бухгалтер. Розглянемо детальніше про виправлення помилок поточного періоду.
У НП(с)БОДС 125 «Зміни облікових оцінок та виправлення помилок» знайдете поняття суттєвої помилки, окремі нюанси, які слід врахувати після виправлення суттєвої помилки, а також як відображати відомості про виправлення суттєвих помилок у примітках до фінансової звітності. Натомість як виправляти помилки у первинних документах та облікових регістрах розкриває четвертий розділ Положення про документальне забезпечення записів у бухгалтерському обліку, затверджене наказом Мінфіну від 24.05.1995 № 88 (далі — Положення № 88).
Однак не кожну помилку можна виправити у спосіб, який передбачає Положення № 88. Все залежить від виду первинного документу. Наприклад, якщо допустили помилку у прибутковому чи видатковому касовому ордері, видатковій відомості, будь-які виправлення у них забороняє абзац 4 пункту 32 Положення про ведення касових операцій у національній валюті в Україні, затвердженого постановою Правління НБУ від 29.12.2017 № 148. Тож якщо у них допустили помилку — складайте новий документ.
Якщо ж помилку допущено у первинному документі, на підставі якого було складено платником ПДВ податкову накладну, помилка в бухобліку як і помилка у первинному документі виправляється у спосіб, визначений у Положенні № 88, а у податковій накладній — за Порядком заповнення податкової накладної, затвердженим наказом Мінфіну від 31.12.2015 № 1307, у випадках, визначених Податковим кодексом.
Способи виправлення помилок в бухгалтерському обліку
Підчистки і необумовлені виправлення не припустимі у тексті та цифрових даних первинних документів, регістрів бухгалтерського обліку і звітності (п. 4.1 Положення № 88). Якщо виявили помилку, потрібно діяти у визначений законодавством спосіб.
Мінфін у Положенні № 88 виділив різні способи виправлення помилок у первинних документах і регістрах бухгалтерського обліку залежно від їх форми:
паперової;
електронної.
Помилки на паперових первинних документах і регістрах бухобліку виправляйте одним із варіантів:
способом «червоного сторно»;
додаткових бухгалтерських проведень (лише для виправлення помилок у регістрах бухобліку);
Помилки у електронних первинних документах і регістрах бухобліку виправляйте одним із варіантів:
способом сторно;
додаткових бухгалтерських проведень.
Виправлення помилок у первинних документах та регістрах бухобліку згідно з пунктом 4.11 Положення № 88 відбувається в тому звітному періоді, у якому виявлені помилки. Зупинимось більш детально на способах виправлення помилок.
Виправлення помилок у бухобліку способом «червоного сторно» передбачає певну послідовність дій:
на документі пишемо слово «виправлено»;
під цим словом пишемо червоним чорнилом, пастою кулькових ручок неправильний запис (кореспонденції рахунків чи суми). Запис червоним чорнилом означає від’ємні числа, які в підсумку вираховують/віднімають;
під цим записом пишемо чорнилом, пастою кулькових ручок темного кольору запис із зазначенням правильної кореспонденції рахунків чи суми;
після ставимо дату виправлення та підписи осіб. Під виправленням мають підписатись всі ті особи, які підписали документ з помилкою.
Виправлення помилок поточного періоду у цей спосіб передбачає, що від суми у документі з помилкою віднімають суму, зазначену червоним чорнилом, і додають суму, зазначену темним чорнилом. Кількість таких виправлень залежить від кількості допущених помилок у документі.
Положення № 88 не передбачає складання бухгалтерської довідки для цього способу за умови, що помилку допустили у поточному звітному періоді. Але якщо її допустили за минулий звітний період — без складання бухгалтерської довідки не обійтися. У ній буде зазначено причину помилки, посилання на меморіальний ордер чи інший обліковий регістр, в яких допущено помилку.
Спосіб додаткових бухгалтерських проведень
Допущена помилка у бухобліку, а саме в обліковому регістрі, виправляється способом додаткових бухгалтерських проведень. При цьому немає значення в якій формі складено регістр бухобліку (паперовій чи електронній).
Із назви цього способу є зрозумілим, що помилка у бухобліку виправляється додатковими проведеннями (кореспонденцією субрахунків бухобліку). Цей спосіб застосовують тоді, коли за господарською операцією, яку відобразили кореспонденцією субрахунків, зазначили неправильну суму. Додаткове проведення міститиме суму не всієї господарської операції, а лише різниці між правильною і неправильними сумами. Тобто цей спосіб застосовують коли помилкова сума менша за правильну суму.
Положення № 88 не передбачає складання бухгалтерської довідки для цього способу за умови, що помилку допустили у поточному звітному періоді. Але якщо її допустили за минулий звітний період — без складання бухгалтерської довідки не обійтися. У ній буде зазначено причину помилки, посилання на меморіальний ордер чи інший обліковий регістр, в яких допущено помилку.
Коректурний спосіб підходить для виправлення помилок як у первинних документах, так і облікових регістрах, за умови, що складені вони у паперовій формі. Помилку виправляємо у такій послідовності:
біля помилки пишемо слово «виправлено»;
неправильний текст або цифри закреслюємо однією тонкою рискою;
над закресленим надписується правильний текст або цифри;
після ставимо дату виправлення та підписи осіб. Під виправленням мають підписатись всі ті особи, які підписали документ з помилкою. Це вимога пункту 4.7 Положення № 88.
Після виправлення помилок закреслений текст і написи мають бути розбірливими та легко читатись.
Спосіб сторно зі складанням бухгалтерської довідки
Помилка в бухобліку, а саме у паперових регістрах бухгалтерського обліку за минулі звітні періоди, виправляється виключно цим способом. Спосіб сторно передбачає складання бухгалтерської довідки. Форма бухгалтерської довідки і порядок її заповнення затверджені наказом Мінфіну від 08.09.2017 № 755. За цим способом у бухгалтерській довідці зазначають:
причину помилки, посилання на документи та регістри бухгалтерського обліку, в яких допущено помилку;
неправильну суму, кореспонденцію субрахунків — червоним чорнилом, пастою кулькових ручок або зі знаком «мінус»;
Довідку підписує бухгалтер, а після її перевірки — головний бухгалтер. Після чого її реєструють у відповідному журналі бухгалтерської служби.
Виправлення помилок у бухобліку за цим способом полягає в тому, що у місяці виявлення помилки реєструється бухгалтерська довідка, через записи в якій ліквідується неправильний запис та відображається правильна сума і кореспонденція рахунків бухгалтерського обліку.
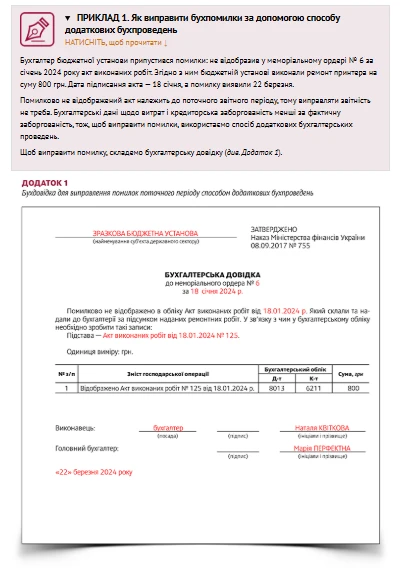
Бухдовідка для виправлення помилок поточного періоду способом додаткових бухпроведень
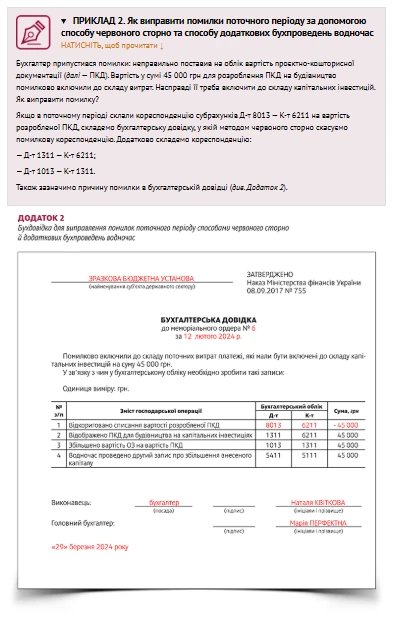
Бухдовідка для виправлення помилок поточного періоду способами червоного сторно й додаткових бухпроведень водночас
Виправлення помилок у первинних документах і регістрах бухгалтерського обліку, що складені в електронній формі, способом сторно передбачає два записи:
зворотний запис — на величину помилки (неправильної суми);
правильний запис із зазначенням вірної суми.
Мінфін зауважив, що під час виправлення в електронних документах та регістрах помилок, мають бути збережені відомості, які виправляються, та міститися відомості про дату виправлення, посади і прізвища осіб, особистий підпис або інші дані, що дають змогу ідентифікувати осіб, які склали виправлений електронний документ. Тож всю цю інформацію має містити бухгалтерська програма, якщо якийсь із перелічених складових відсутній — потрібно відповідно її налаштувати.
Варто нагадати, що звітним періодом для складання:
місячної бюджетної звітності — є період, що починається 01 січня і закінчується в останній день звітного місяця;
квартальної (проміжної) бюджетної звітності — період, що починається 01 січня і закінчується в останній день звітного кварталу;
річної бюджетної звітності — бюджетний період, що становить один календарний рік (п. 5 Порядку складання бюджетної звітності розпорядниками та одержувачами бюджетних коштів, звітності фондами загальнообов’язкового державного соціального і пенсійного страхування, затвердженого наказом Мінфіну від 24.01.2012 № 44).
Звітним періодом для складання:
квартальної (проміжної) фінансової звітності — є період, що починається 01 січня і закінчується в останній день звітного кварталу;
річної фінансової звітності — є календарний рік (п. 7 розд. І Порядку заповнення форм фінансової звітності в державному секторі, затвердженому наказом Мінфіну від 28.02.2017 № 307, п. 7 розд. ІІІ НП(с)БОДС 101).
Виправлення помилок поточного періоду у розумінні НП(с)БОДС 125 полягає у достовірності фінансової звітності за поточний рік. Якщо помилку допущено у лютому, а виправлять її у квітні, на достовірність річної фінансової звітності це не вплине. Відповідно при виправленні таких помилок не потрібно коригувати сальдо фінансового результату попередніх періодів на початок звітного року.
Тож для поточного періоду виправлення помилок у бухобліку та фінзвітності зводиться до виправлення помилок у первинних та облікових регістрах у звітному періоді до подання фінансової звітності за рік.
Виправлення помилок в бухгалтерському обліку: приклади
Зі складу за накладною від 22.09.2026 № 132 відпустили матеріали в кількості 47 шт за ціною 600,00 грн на загальну суму 28200,00 грн. Фактично відпустили 48 шт на загальну суму 28800,00 грн. Тобто у первинному документі занизили кількість та загальну вартість матеріалів. Розглянемо яким способом виправляти помилку залежно від того коли її виявлено та чи відображена у бухгалтерському обліку операція з видачі зі складу в експлуатацію МШП.
Ситуація 1. Помилку виявили 25.09.2026 після отримання матеріалів. Зазначену накладну підрозділ бухгалтерського обліку не опрацював.
Варіант 1. Помилку у накладній доцільно виправити коректурним способом. При цьому у трьох примірниках накладних потрібно закреслити цифри «47» і «28200,00» і над ними написати цифри «48» і «28800,00». Зазначаємо дату виправлення помилок 25.09.2026 та підписуються під виправленням усі особи, що підписали накладну. Також потрібно здійснити виправлення у Книзі оперативного обліку МШП щодо кількості.
Виправлена накладна (третій примірник) є підставою для відображення цієї операції у бухгалтерському обліку.
Варіант 2. На матеріал в кількості 1 шт вартістю 600 грн можна скласти ще одну накладну. У такому разі помилку буде усунуто, адже відпущена зі складу фактична кількість МШП відповідатиме кількості та вартості, зазначеній у накладних (48 = 47 + 1; 28800,00 = 28200,00 + 600,00). В обліку буде відображена фактична кількість та вартість переданих в експлуатацію МШП.
Ситуація 2. Помилка у фінзвітності за ІІІ квартал 2026 року виявлена 17.11.2026 після встановлення факту заниженого відпуску МШП.
Виправлення помилок в бухгалтерському обліку: проводки
За вересень в бухобліку були відображені такі операції:
Господарська операція
Кореспонденція субрахунків
Сума, грн
Д-т
К-т
У меморіальному ордері № 10
Видача зі складу в експлуатацію МШП
8013
1812
28200,00
У меморіальному ордері № 17
Закриття рахунків витрат ІІІ кварталу
5511
8013
28200,00
Помилка у фінзвітності допущена у Балансі (ф. № 1-дс) за ІІІ квартал 2026 року, Звіті про фінансові результати (ф. № 2-дс) за ІІІ квартал 2026 року.
Спочатку потрібно виправити коректурним способом помилку у трьох примірниках накладних, книзі оперативного обліку МШП. Датою виправлення помилок, яку зазначатимуть на документі, є 17.11.2026.
Виправлення помилок у меморіальних ордерах № 10 і № 17 проводимо за способом сторно. У бухгалтерській системі дублюємо неправильні записи (суми зазначаємо зі знаком мінус), а потім наводимо правильні записи:
Господарська операція
Кореспонденція субрахунків
Сума, грн
Д-т
К-т
У меморіальному ордері № 10:
Видача зі складу в експлуатацію МШП
8013
1812
–28200,00
Видача зі складу в експлуатацію МШП
8013
1812
28800,00
У меморіальному ордері № 17:
Закриття рахунків витрат ІІІ кварталу
5511
8013
–28200,00
Закриття рахунків витрат ІІІ кварталу
5511
8013
28800,00
Помилка у фінзвітності за ІІІ квартал 2026 року буде ліквідована після подання фінзвітності за 2026 рік, яка була складена на основі бухгалтерського обліку, у якому відображено виправлення помилок у первинних документах та облікових регістрах.