Щоб з’ясувати, чи можна використовувати повернені кошти, проаналізуйте:
до якого бюджетного періоду належать витрати. Якщо ці суми є витратами минулих бюджетних періодів, їх уже віднесли на результат виконання кошторису. Тому треба коригувати фінансовий результат за попередні звітні періоди. Про відновлення касових видатків у цьому разі не йдеться;
за рахунок коштів якого фонду кошторису провели витрати:
якщо оплату видатків установа провела за рахунок коштів загального фонду, перерахуйте ці суми до доходу загального фонду відповідного бюджету;
якщо це видатки зі спецфонду, ці кошти не треба перерахувати в дохід бюджету. Вони залишаються в розпорядженні установи. Але розпоряджатися ними можна тільки в межах приписів ч. 9 ст. 51 БК.
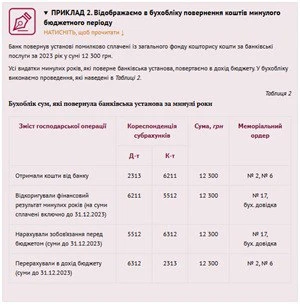
Якщо кошти надійшли як відновлення видатків минулого року за загальним фондом, складіть бухгалтерську довідку, нарахуйте зобов’язання перед бюджетом та оформте платіжне доручення, щоб перерахувати їх до бюджету.
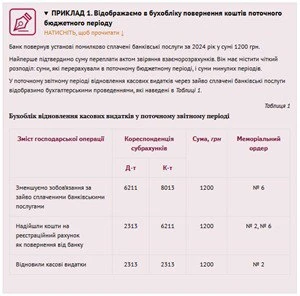
Готові бухпроведення для обліку повернених коштів поточного й минулого бюджетних періодів
Попри активне використання безготівкових розрахунків, касові операції залишаються актуальними для бюджетних установ. Розглянемо, як вести касу в 2026 році: які форми застосовувати, як правильно оприбутковувати готівку, які документи оформлювати та які граничні суми встановлені для розрахунків готівкою
Наказ № 81 про списання військового майна зазнав змін у жовтні 2026 року. Міноборони затвердило зміни щодо списання майна, що перебуває на обліку у ГУР МОУ та підпорядкованих йому військових частинах, закладах та організаціях. Пояснюємо, які повноваження отримав заступник начальника ГУР МО, як оформлювати й погоджувати акти та які позиції додали до переліку майна для списання.
Щоб зняти майно з балансу, треба скласти техніко-економічне обґрунтування. У статті розглянемо на прикладі, як скласти технікоекономічне обґрунтування необхідності списання державного майна.
Бухгалтер має пам’ятати головне правило експлуатації автомобілів — обов’язковий облік та списання шин в бюджетних установах. Як обліковувати шини, коли їх списувати та які документи для цього необхідні, як ревізори виявляють їх понаднормове списання — дізнаєтеся із публікації.
Інвентаризація розрахунків в бюджетних установах забезпечується посадовою особою, яка здійснює керівництво установою та створює необхідні умови для її проведення. За несвоєчасне або неякісне проведення інвентаризації грошових коштів і матеріальних цінностей, документальне оформлення її результатів аудитори мають право ініціювати накладення штрафу