Коли можна вносити зміни до кошторису бюджетної установи та як правильно це зробити — далі в огляді
Кожна бюджетна установа, держорган чи ОМС є розпорядником бюджетних коштів, який діє відповідно до вимог бюджетного законодавства. Всі доходи і видатки розпорядник бюджетних коштів затверджує в кошторисі, плані асигнувань загального фонду бюджету, зведенні показників спеціального фонду кошторису, інших планових і фінансових документах.
Проте час від часу виникають ситуації, коли розпоряднику потрібно дещо змінити кошторис бюджетної установи. Коли виникає така необхідність та як правильно це зробити — розглянемо далі.
Як повідомити ДПС про знищене або пошкоджене майно
У яких ситуаціях вносити зміни до кошторису бюджетної установи
Ініціатором змін може бути як сама установа, так і головний розпорядник, Мінфін чи місцевий фінансовий орган. Кожен розпорядник бюджетних коштів має чітко розрізняти ситуації, за яких він може змінювати кошторис. Адже у деяких із них унести зміни можливо лише після відповідних змін до розпису державного/місцевого бюджету.
Перелік ситуацій, коли зміни до кошторису можна внести виключно після внесення змін до розпису державного/місцевого бюджету, визначає п. 47 Порядку складання, розгляду, затвердження та основних вимог до виконання кошторисів бюджетних установ, який затвердженого постановою КМУ від 28.02.2002 № 228 (далі — Порядок № 228). Цей пункт передбачає право вносити зміни, якщо:
- під час діяльності установи потрібно перерозподілити видатки за Кодами економічної класифікації видатків бюджету (КЕКВ) в межах загального обсягу бюджетних асигнувань за загальним та спеціальним фондами кошторису окремо. При цьому сума бюджетних призначень (асигнувань), установлена кошторисом за окремою бюджетною програмою, не змінюється;
- суму бюджетних призначень передають від одного до іншого головного розпорядника коштів відповідного бюджету;
- виявлено факт нецільового використання бюджетних коштів і прийнято рішення про зменшення бюджетних призначень, установа на підставі цього рішення готує зміни до кошторису бюджетної установи;
- виникла необхідність перерозподілити бюджетні асигнування між бюджетними програмами в межах загального обсягу бюджетних призначень, визначеного для головного розпорядника коштів відповідного бюджету;
- є потреба збільшити видатки розвитку за рахунок зменшення видатків споживання;
- виникла потреба перерозподілити між адміністративно-територіальними одиницями видатки на централізовані заходи;
- суму нерозподілених бюджетних призначень передають головним розпорядникам на визначену на мету, визначену законом про Державний бюджет України на відповідний рік;
- потрібно скоротити видатки бюджету або надання кредитів за рахунок коштів загального фонду бюджету в цілому на рік;
- необхідно привести обсяги бюджетних призначень у відповідність із обсягами, визначеними у змінах до закону про Державний бюджет України або рішення про місцевий бюджет;
- виникла потреба збільшити видатки бюджету та надання кредитів за рахунок коштів спеціального фонду бюджету за умови, що фактичні надходження до цього фонду з урахуванням залишку бюджетних коштів на початок року перевищують обсяги надходжень, ураховані в розписі бюджету.
Не потребують змін до розпису зміни до спецфонду кошторису за власними надходженнями, які наведено у таблиці нижче.
ЗМІНИ ДО СПЕЦФОНДУ КОШТОРИСУ ЗА ВЛАСНИМИ НАДХОДЖЕННЯМИ |
Мета змін | Підстава |
перерозподілити видатки у розрізі КЕКВ | п. 6.4 Порядку № 938* |
зарахувати надходження, які кошторис не передбачає, а саме: - залишок власних надходжень на 01 січня;
- надходження від нового виду послуг, які установа почала надавати лише у поточному році і не могла передбачити на початку року;
- власні надходження, які неможливо спланувати — наприклад, благодійні внески, гранти, дарунки тощо
|
уточнити власні надходження, якщо їхній фактичний обсяг разом із обсягом залишків коштів на 01 січня: - перевищує відповідні надходження, враховані в кошторисі на рік;
- є меншим, ніж заплановані показники, враховані у спеціальному фонді кошторису
| абз. 4–5 п. 49 Порядку № 228; п. 6.4 Порядку № 938 |
* Порядок № 938 — Порядок казначейського обслуговування місцевих бюджетів, який затверджений наказом Мінфіну від 23.08.2012 № 938. |
Зміни до спеціального фонду кошторису за іншими надходженнями (крім власних надходжень бюджетних установ) вносяться після відповідних змін до розпису (абз. 7 п. 49 Порядку № 228).
Як змінювати — довідка про внесення змін до кошторису
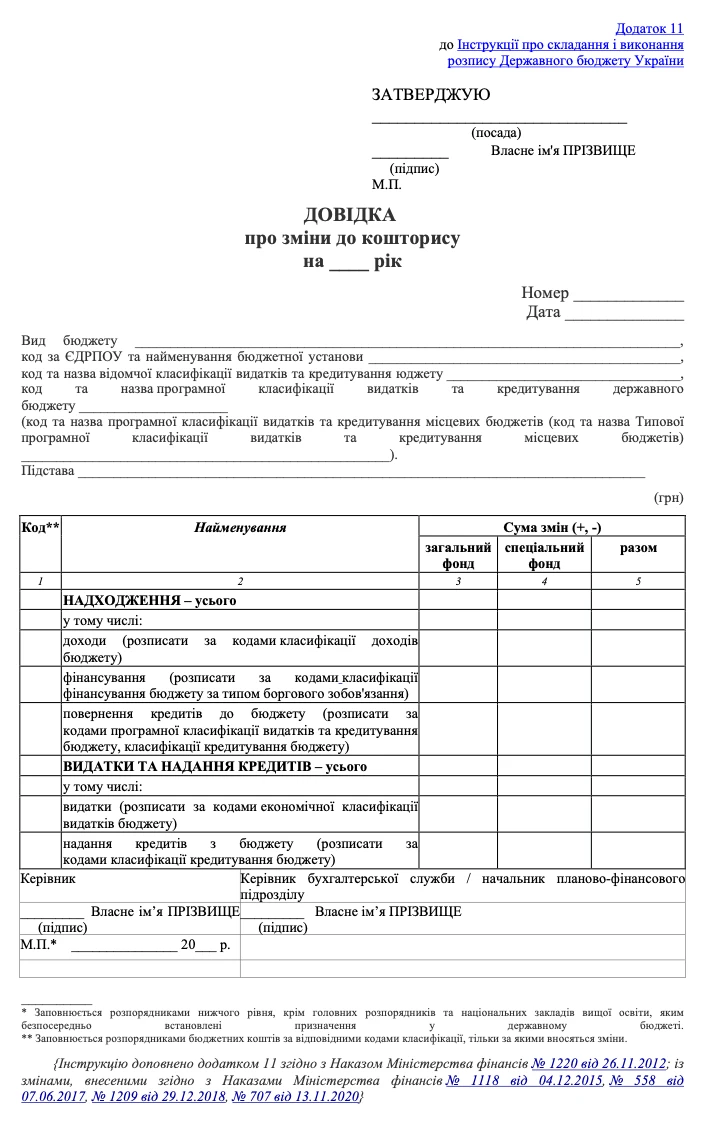
Щоб внести зміни до кошторису, складають, затверджують у головного розпорядника та подають на реєстрацію до органу Казначейства довідку про зміни до кошторису на рік. Бланк і зразки заповнення наведено далі.
Разом із довідкою складають зміни й до інших планових документів — плану асигнувань (за винятком надання кредитів з бюджету) загального фонду бюджету, плану спеціального фонду бюджету, плану використання бюджетних коштів тощо. Якщо вносяться зміни до спеціального фонду кошторису, разом із довідкою подається до органу Казначейства зведення показників спеціального фонду кошторису.
Усі необхідні документи подаються до органу Казначейства на паперових та електронних носіях.
Зміни до кошторису бюджетної установи — строки
Довідка про внесення змін до кошторису затверджується у такому ж порядку, що й кошторис. Перелік керівників, які мають право її затвердити, визначає п. 33 Порядку № 228.
Затверджена довідка подається до органу Казначейства на реєстрацію. Строк подання довідки про зміни до кошторису — не пізніше останнього робочого дня поточного місяця. Такий строк визначає абз. 2 п. 4.6 Порядку казначейського обслуговування державного бюджету за витратами, затвердженого наказом Мінфіну від 24.12.2012 № 1407, та абз. 8 п. 6.3 Порядку № 938.
Інший строк законодавство передбачає, якщо розпорядник зобов’язаний зменшити суму доходів і видатків за власними надходженнями з урахуванням очікуваного виконання спеціального фонду кошторису. Щоб внести такі зміни до кошторису, довідку до органу Казначейства подають не пізніше ніж за 3 тижні до кінця бюджетного періоду.
Бланк довідки про зміни до кошторису
Форму довідки для розпорядників державного і місцевих бюджетів визначає Додаток 11 до Інструкції про складання і виконання розпису Державного бюджету України, затвердженої наказом Мінфіну від 28.01.2002 № 57 (далі — Інструкція № 57). Зауважуємо, що бланк довідки про зміни до річного і тимчасового кошторису один і той самий.

СКАЧАТИ БЛАНК⤴️
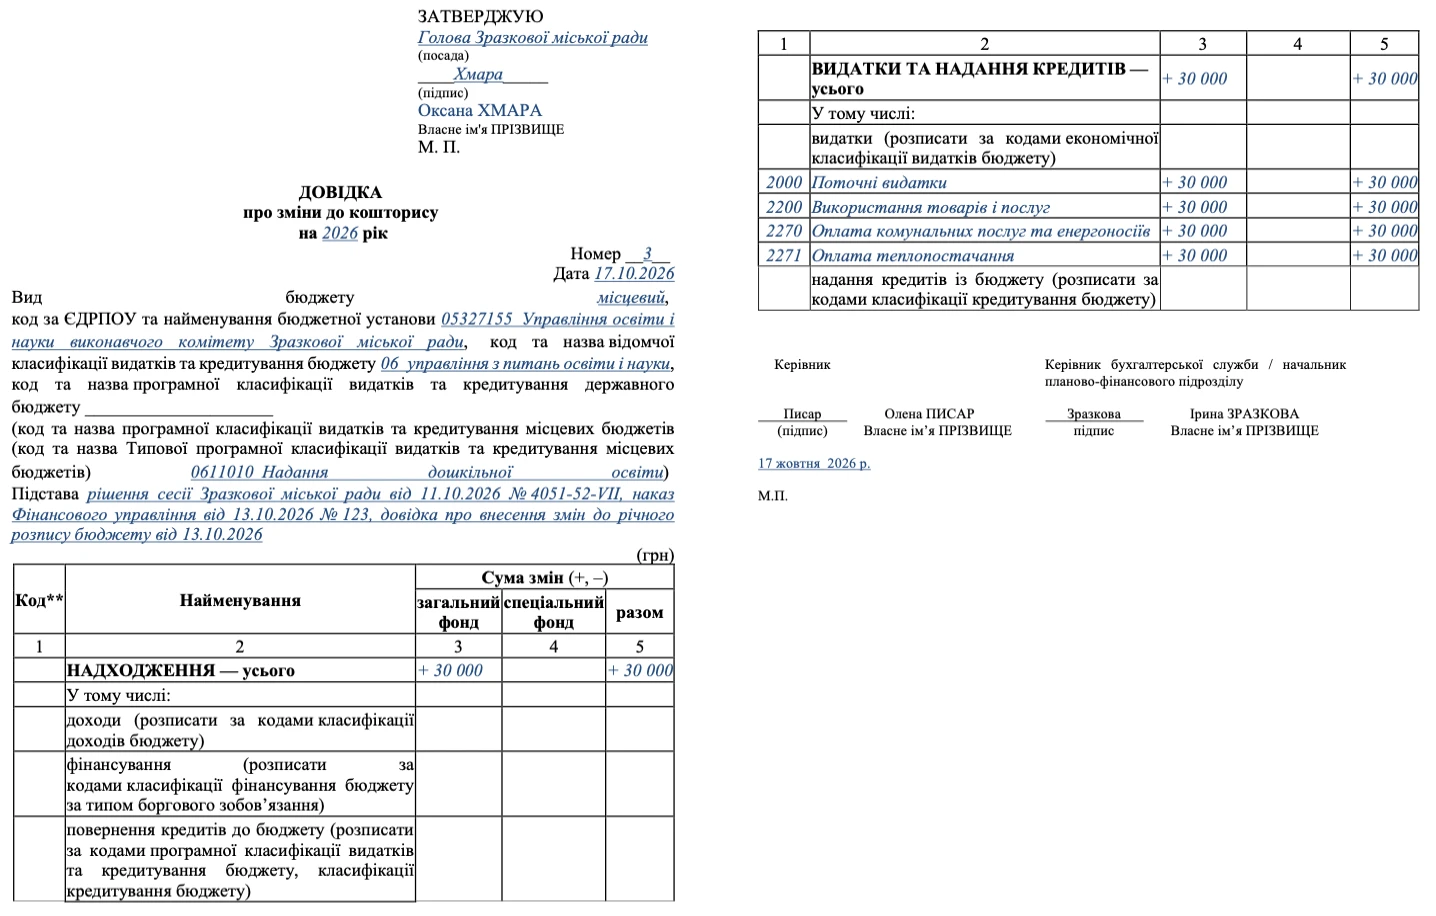
Зразок заповнення довідки про зміни до кошторису
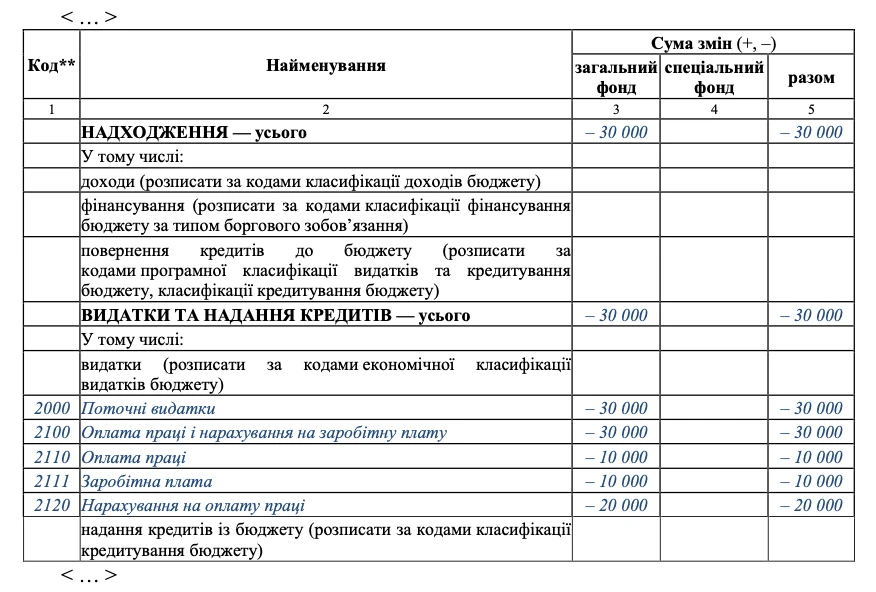
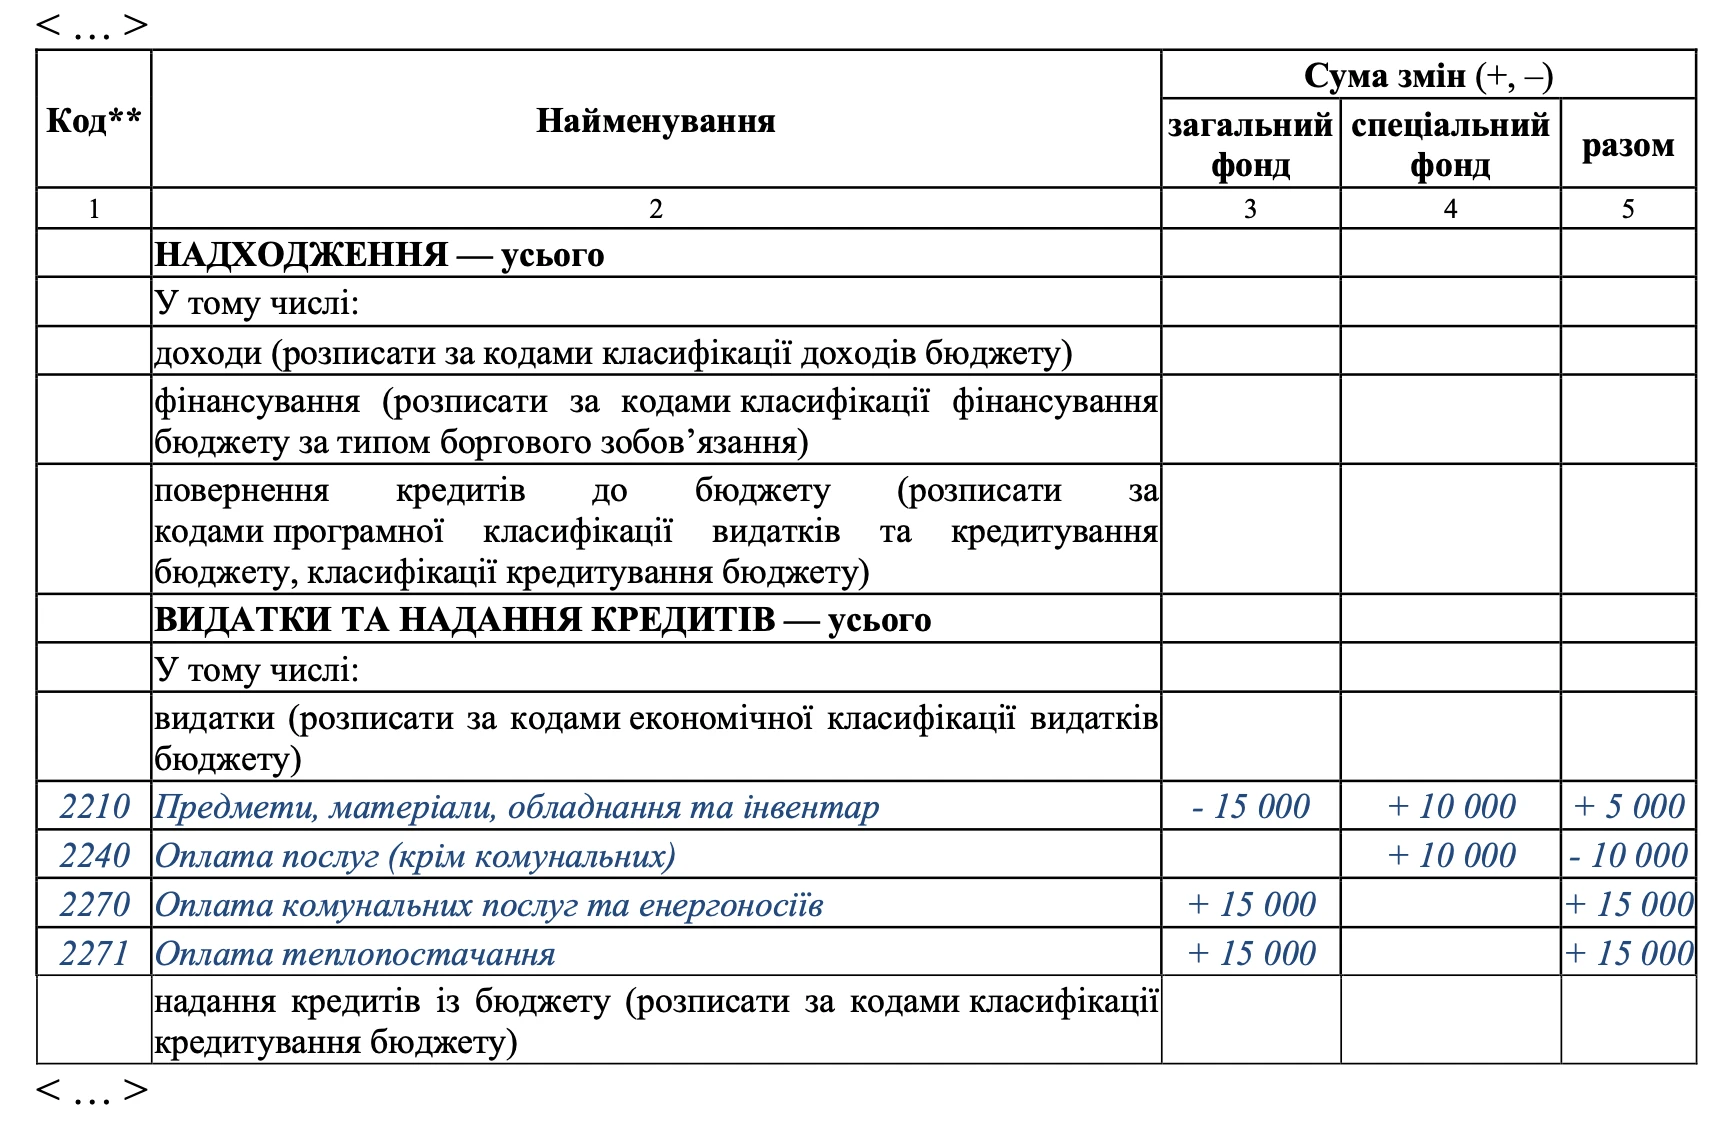
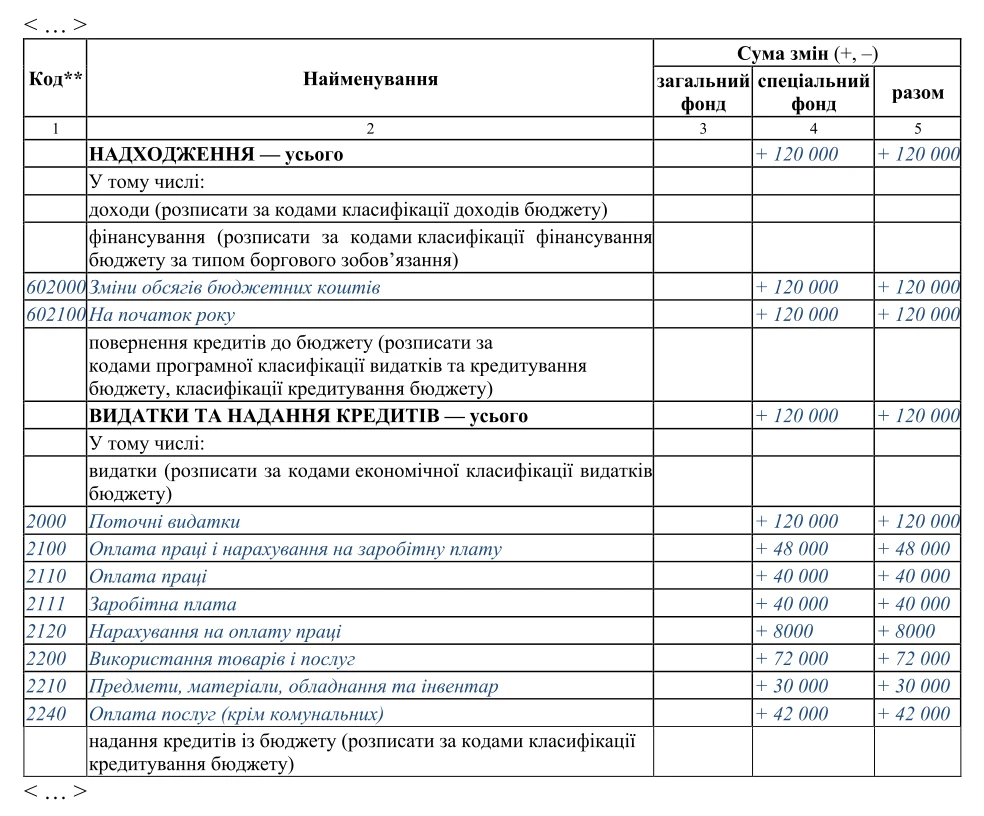
Розглянемо нижче кілька прикладів робочих ситуацій та наведемо зразки заповнення довідки до кожного із цих прикладів.

СКАЧАТИ ЗРАЗОК⤴️

СКАЧАТИ ЗРАЗОК⤴️

СКАЧАТИ ЗРАЗОК⤴️

СКАЧАТИ ЗРАЗОК⤴️
Висновки. У разі внесення змін до кошторису складають, затверджують у головного розпорядника та подають на реєстрацію до органу Казначейства довідку про зміни до кошторису на рік не пізніше останнього робочого дня поточного місяця.