

Пальне для транспорту і генераторів: що важливо знати про облік

⭐ Дізнавайтеся про зміни першими. Додайте «Бухгалтерію для бюджету та ОМС» в улюблені Google, щоб не пропустити найсвіжіші новини та роз’яснення

Автор
консультант з обліку та оподаткування, Київ
ДПС повідомила про особливості обліку пального у платників податків

Пальне для транспорту і генераторів: що важливо знати про облік Генератор на підприємстві: облік, витрати пального, екоподаток

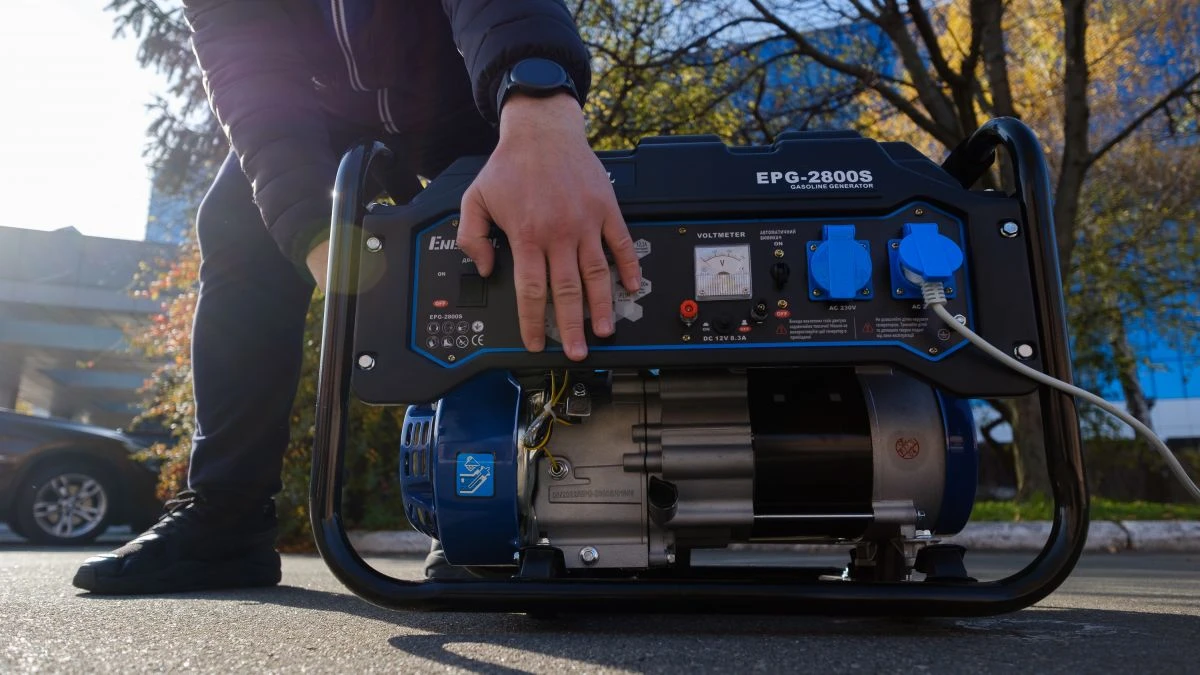
Питання обліку пального сьогодні є надзвичайно актуальним. Багато підприємств працюють у складних умовах: перебої з електропостачанням, логістичні ризики та необхідність забезпечити безперебійну роботу.

Усе це змушує бізнес використовувати значні обсяги пального — не лише для транспорту, а й для роботи електрогенераторів. Саме тому належна організація обліку пального стала критично важливою.

ДПС звертаємо увагу: якщо суб’єкт господарювання має ліцензію на зберігання пального для власних потреб, йому потрібно вести внутрішній облік. Це стосується і випадків, коли підприємство отримує пальне для заправлення власного транспорту чи для роботи електрогенераторної установки.

Також, слід зауважити, що окремих дозвільних документів на використання пального в електрогенераторній установці не потрібно.

Пальне, отримане в межах господарської діяльності:

  • приймається на баланс підприємства;
  • зберігається у ємностях, зазначених у заяві на отримання ліцензії;
  • може без обмежень використовуватися як для заправлення транспорту, так і для електрогенераторів.

Облік використання пального необхідно вести окремо за напрямами використання (транспорт, генератори тощо) відповідно до правил внутрішнього обліку підприємства.

Такий підхід дозволяє бізнесу мати прозору картину використання ресурсів і уникати непорозумінь у податкових питаннях.

ДПС нагадує: субʼєкти господарювання можуть зберігати до 2000 літрів пального для заправлення електрогенератора на кожному об’єкті без жодних дозволів чи ліцензії.

Якщо пального більше ніж 2000 літрів — потрібно подати декларацію про зберігання пального.

За інформацією ДПС

додаток

Статичний блок для новин

Статті за темою

Усі статті за темою

Витрати майбутніх періодів: як облікувати

В огляді розглянуто, що таке витрати майбутніх періодів, та охарактеризовано їхній бухгалтерський облік, зокрема облік передплати за оренду, періодичних видань і ліцензії на використання програмного забезпечення
54339

Виправлення помилок поточного періоду

Виправлення помилок поточного періоду — завдання для бухгалтера, який також виправляє помилки у бухобліку та фінзвітності. Розглянемо способи та приклади виправлення помилок у фінзвітності
24996

КЕКВ 2220 Медикаменти та перев’язувальні матеріали: роз’яснення

Підкажемо, що відносити до КЕКВ 2220. Допоможемо розібратися, як тип бюджетної установи та призначення закупівлі впливають на те, який КЕКВ для медикаментів обрати, КЕКВ 2210 чи КЕКВ 2220. Підкріпимо теорію практичними таблицями із бухгалтерськими проведеннями у статті.
7704

Меморіальний ордер № 17

Меморіальний ордер № 17 використовують, щоб відображати господарські операції у бюджетних установах, які не фіксують у меморіальних ордерах № 1–16, а також для операцій, за якими не потрібно складати накопичувальні відомості та зведення.
262


Гарячі запитання

Усі питання і відповіді