


Порушення бюджетного законодавства фіксуватимуть по-новому

⭐ Дізнавайтеся про зміни першими. Додайте «Бухгалтерію для бюджету та ОМС» в улюблені Google, щоб не пропустити найсвіжіші новини та роз’яснення

Автор
консультант з обліку та оподаткування, Київ
Мінфін оприлюднив проєкт змін до Порядку складання протоколу про порушення бюджетного законодавства та форми цього протоколу

Мінфін пропонує затвердити у новій редакції:

  • Порядок складання протоколу про порушення бюджетного законодавства;
  • форму Протоколу про порушення бюджетного законодавства (далі — Протокол).

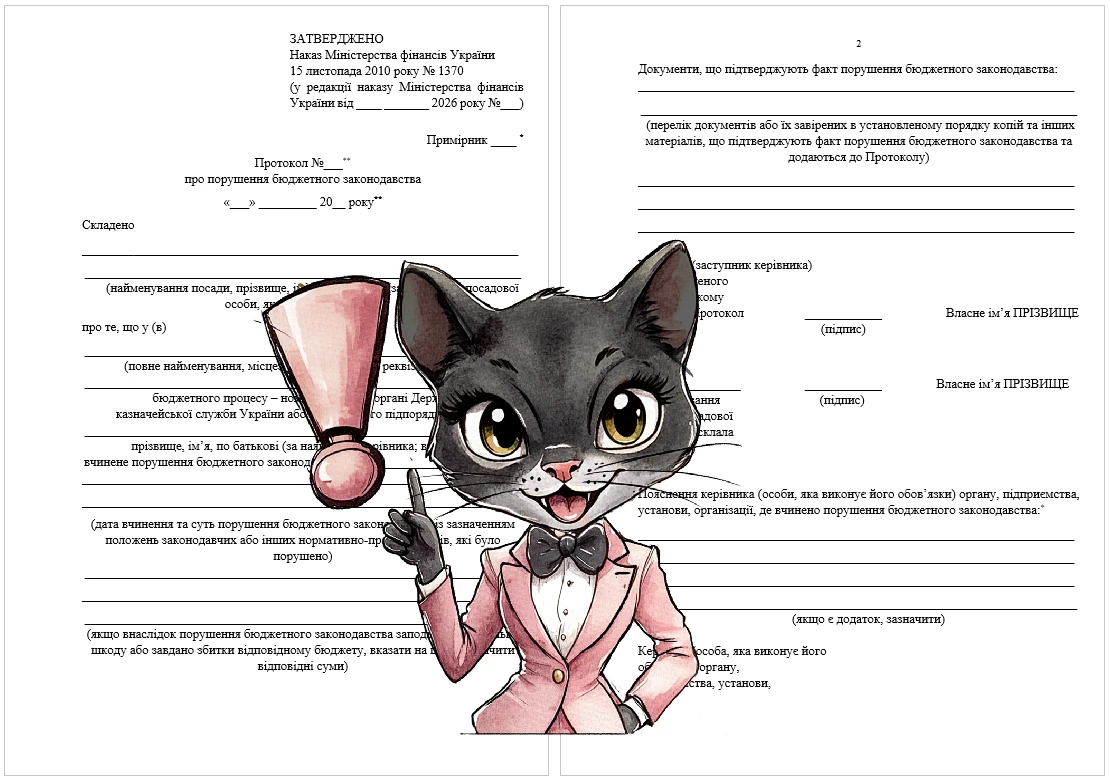
Протокол про порушення бюджетного законодавства

Основною новацією є запровадження складання Протоколу в електронній формі. Паперова форма залишається. Тож форму Протоколу (електронну чи паперову) обиратиме особа, яка його складає.

На створений у формі електронного документа Протокол накладають КЕП керівника (заступника керівника) уповноваженого органу, в якому складено Протокол, та посадової особи, яка його склала.

Потім його із супровідним листом надсилають через систему електронної взаємодії органів виконавчої влади (СЕВОВВ) органу, підприємству, установі, організації, де вчинено порушення бюджетного законодавства (далі — установа порушник).

Звіт із внеску на працевлаштування осіб з інвалідністю: ЗРАЗОК↩️

Протягом двох робочих днів з дня реєстрації Протоколу керівник установи-порушника зобов’язаний:

  • викласти пояснення та підписати Протокол шляхом оформлення аркуша підписання із накладенням на нього КЕП;
  • надіслати аркуш підписання із супровідним листом уповноваженому органу через СЕВОВВ;

або у разі відмови його підписувати:

  • надати пояснення / зауваження щодо змісту Протоколу, а також викласти мотиви своєї відмови від його підписання шляхом оформлення листа із накладанням на нього КЕП;
  • надіслати їх уповноваженому органу через СЕВОВВ.

Протокол та аркуш підписання або лист із поясненнями / зауваженнями щодо змісту Протоколу та мотивами відмови від його підписання із супровідним листом уповноважений орган надсилає через СЕВОВВ:

  • відповідному розпоряднику бюджетних коштів вищого рівня;
  • розпоряднику бюджетних коштів, до сфери управління якого належить установа порушник (за потреби). 
додаток

Статичний блок для новин

Статті за темою

Усі статті за темою

Декретні в Податковому розрахунку: зразки 2026

Звітуйте по виплаті декретних у Податковому розрахунку без помилок зі зразками у статті. Приклад заповнення Додатків Д1, Д5 і 4ДФ для декретних — у статті для бухгалтерів
219294

Витрати майбутніх періодів: як облікувати

В огляді розглянуто, що таке витрати майбутніх періодів, та охарактеризовано їхній бухгалтерський облік, зокрема облік передплати за оренду, періодичних видань і ліцензії на використання програмного забезпечення
54207

Виправлення помилок поточного періоду

Виправлення помилок поточного періоду — завдання для бухгалтера, який також виправляє помилки у бухобліку та фінзвітності. Розглянемо способи та приклади виправлення помилок у фінзвітності
24851

КЕКВ 2220 Медикаменти та перев’язувальні матеріали: роз’яснення

Підкажемо, що відносити до КЕКВ 2220. Допоможемо розібратися, як тип бюджетної установи та призначення закупівлі впливають на те, який КЕКВ для медикаментів обрати, КЕКВ 2210 чи КЕКВ 2220. Підкріпимо теорію практичними таблицями із бухгалтерськими проведеннями у статті.
7556


Гарячі запитання

Усі питання і відповіді