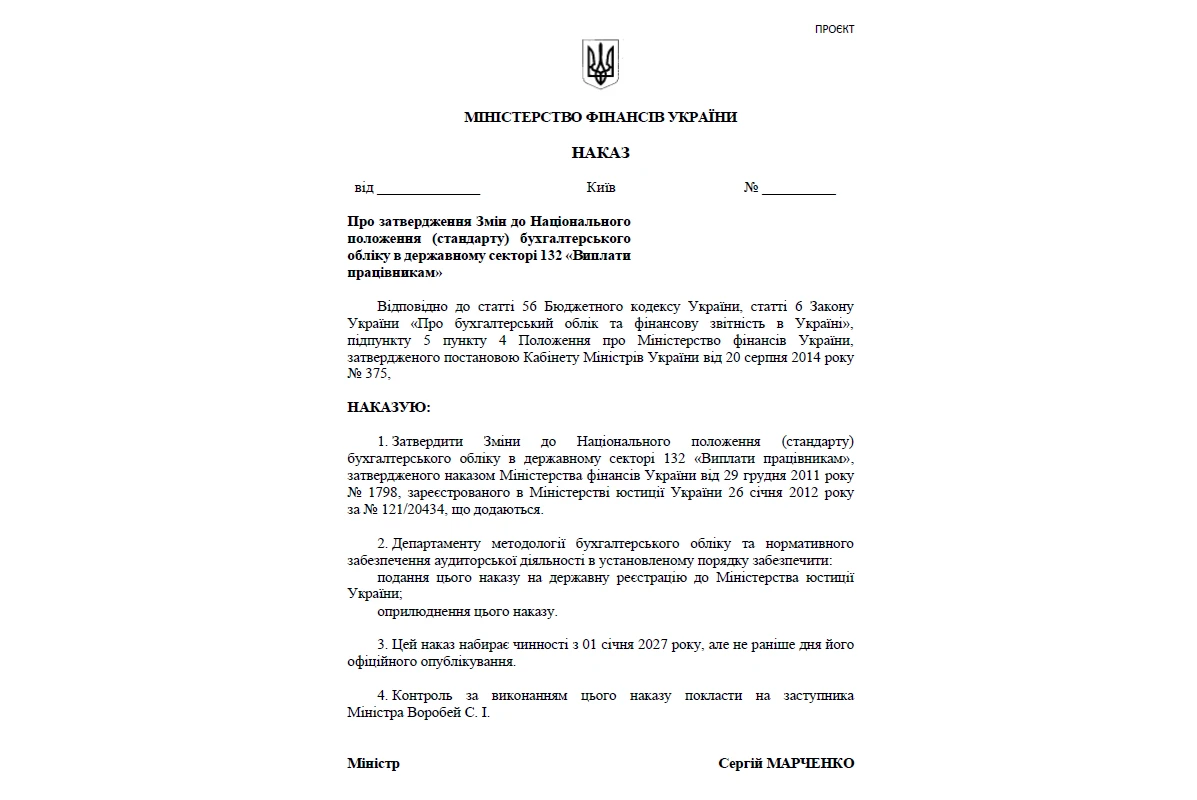
Мінфін оприлюднив проєкт змін до НП(с)БОДС 132 «Виплати працівникам»

У НП(с)БОДС 132 Мінфін пропонує визначити, що суб’єкт державного сектору визнає:
- зобов’язання, якщо працівник виконав роботу та/або надав послугу в обмін на виплати, які будуть сплачені в майбутньому; та
- витрати, якщо суб’єкт державного сектору споживає економічну вигоду, що виникає внаслідок виконаної роботи та/або наданої послуги працівником в обмін на виплати працівникам.
Резерв оплати відпусток із 01.01.2027: алгоритм для бюджетних установ
НП(с)БОДС 132 не поширюється на виплати після закінчення трудової діяльності.
Також Мінфін пропонує оновити термінологію:
- виплати за невідпрацьований час, що не підлягають накопиченню, — виплати за невідпрацьований час, право на отримання яких працівником не поширюється на майбутні періоди;
- виплати за невідпрацьований час, що підлягають накопиченню, — виплати за невідпрацьований час, право на отримання яких працівником може бути використано в майбутніх періодах;
- виплати працівникам — це всі форми виплат і компенсацій, які надає суб’єкт державного сектору в обмін за виконані роботи та/або надані послуги працівниками, або при їх звільненні;
- виплати при звільненні — виплати працівнику, які підлягають сплаті відповідно до законодавства внаслідок звільнення працівника за рішенням суб’єкта державного сектору до досягнення ним пенсійного віку або рішення працівника погодитися зі звільненням в обмін на такі виплати, або при досягненні ним пенсійного віку.
У зв’язку з цим, виплати за невідпрацьований час, що:
- не підлягають накопиченню — визнаються зобов’язанням у тому періоді, у якому настає подія щодо здійснення таких виплат.
- підлягають накопиченню — відображаються на позабалансових рахунках як інформація про забезпечення для відшкодування наступних (майбутніх) витрат за виплатами працівникам.
Окрім цього Мінфін пропонує ввести новації:
Якщо сплачена сума виплат працівникам перевищує суму зобов’язань та витрат звітного періоду, суб’єкт державного сектору визнає це перевищення як актив (дебіторська заборгованість), який у майбутньому призведе до зменшення платежів протягом звітного періоду.
Виплати при звільненні виникають внаслідок рішення суб’єкта державного сектору звільнити працівника до досягнення ним пенсійного віку або рішення працівника прийняти пропозицію суб’єкта державного сектору зі здійснення виплат в обмін на звільнення, або при досягненні ним пенсійного віку.
До виплат при звільненні не належать виплати працівникам внаслідок звільнення за власним бажанням працівника без пропозиції з боку суб’єкта державного сектору.
До виплат при звільненні належить різниця між виплатою, що надається в разі звільнення за власним бажанням працівника, та більшою виплатою, що надається в разі звільнення за рішенням суб’єкта державного сектору або внаслідок дії вимог про обов’язковий вихід на пенсію (разові виплати при виході на пенсію).
Ці новації Мінфін пропонує запровадити з 01.01.2027.
Матеріальна допомога, якої потребує працівник для вирішення соціально-побутових питань, має свої особливості надання та оподаткування. Після початку війни об’єктивних підстав для надання матеріальної допомоги, на жаль, побільшало. Чи зобов’язана установа її виплатити і в якій сумі? Розбираємо правила, підстави, щоб бухгалтер правильно нарахував виплату та не припустився помилок.
Наказ на відрядження складають на особу, яку направляють для виконання роботи за кордон або в інший населений пункт. У статті — готові зразки наказів про відрядження 2026 або про його припинення
За яким порядком здійснюється розрахунок доплати за класне керівництво — пояснимо та наведемо приклади розрахунків для різних робочих ситуацій
Як правильно провести розрахунок при звільненні працівника: зарплата за відпрацьовані дні, компенсація невикористаної відпустки, вихідна допомога, аліменти, податки, Додаток 4ДФ. Пояснюємо на прикладах жовтня 2026 року, як уникнути помилок та зробити все правильно
Нарахувати декретні без помилок — це обов’язок кожного бухгалтера. Нарахування ЄСВ на декретні — це один з етапів цього розрахунку, який невідомий для декретниці, але важливий для бухгалтера. Розглянемо всі нюанси обчислення соцвнеску на допомогу у зв’язку з вагітністю та пологами