експерт з обліку та оподаткування, кандидат економічних наук, Чернігів
Нарахувати декретні без помилок — це обов’язок кожного бухгалтера. Нарахування ЄСВ на декретні — це один з етапів цього розрахунку, який невідомий для декретниці, але важливий для бухгалтера. Розглянемо всі нюанси обчислення соцвнеску на допомогу у зв’язку з вагітністю та пологами
Аби виплатити декретні правильно, бухгалтер має врахувати всі тонкощі їхнього розрахунку. Як правило, бухгалтер нараховує допомогу у звʼязку вагітністю та пологами одразу за всю декретну відпустку — 126 календарних днів (к. днів). А ще бувають особливі декретні відпустки:
180 к. днів — у тих, хто має статус постраждалого внаслідок на ЧАЕС;
продовжені на 14 к. днів — при ускладнених пологах. Однак такі декретні нараховуються уже після пологів на підставі другого лікарняного. Загальна тривалість тоді вийде 140 к. дн. Що належить до ускладнених пологів визначає лікар.
Потім уже після подання документів до Пенсійного фонду проводить нарахування ЄСВ на декретні виплати. Нагадуємо, що ПДФО та ВЗ з декретних відсутні.
ЄСВ нараховується теж одразу на всю суму декретних. Однак такий ЄСВ показують у звітності помісячно, у декількох рядках окремими сумами. Для цього декретні попередньо рахують окремо за кожним місяцем пропорційно дням, на які припадає така відпустка. Щоправда, відображаються усі ці помісячні частини декретних та ЄСВ за ними в одному й тому ж Додатку Д1 Податкового розрахунку, який стосується місяця настання страхового випадку.
Після обчислення загальної суми допомоги у звʼязку вагітністю та пологами, нарахування ЄСВ на декретні у 2026 році здійснюється за певним алгоритмом. Його завданням є визначити, яка сума декретних припадає на кожний місяць перебування у відпустці у звʼязку вагітністю й пологами.
Алгоритм нарахування ЄСВ на декретні:
обчислюється середньоденний розмір декретних — ділиться загальна сума допомоги на кількість днів, за які вона нараховується (у стандартному випадку — 126 к. днів)
визначається сума декретних за кожен місяць окремо — множиться середньоденний розмір декретних на кількість календарних днів кожного місяця, за які вони нараховуються;
розраховується ЄСВ на декретні за місяць — множиться сума декретних за місяць на ставку ЄСВ (22% або 8,41% — якщо працівниця — це особа з інвалідністю).
Нарахування ЄСВ на декретні, розраховані з фактичної зарплати
При обчисленні декретних сума денної виплати дорівнює середньоденній зарплаті. Якщо денна виплата більша мінімальної і менша максимальної, сума декретних обчислюється з розміру середньоденної зарплати. Для нарахування ЄСВ на декретні слід керуватися алгоритмом, що наведений вище.
Нарахування ЄСВ на декретні, розраховані з мінімальної денної виплати
Нагадуємо, загальне правило розрахунку декретних: декретні не можуть бути меншими за мінімальні. Застосовується це правило у такій послідовності:
розраховується фактична середньоденна зарплату;
визначається мінімальна середньоденна виплата. Вона розраховується на основі мінімальної зарплати, яка діє у місяці початку відпустки у звʼязку з вагітністю та пологами;
порівнюється фактична середня та мінімальна середньоденна виплата;
якщо фактична середня вийшла менша мінімальної виплати — беремо для розрахунку декретних останню.
Як наслідок, мінімальна сума декретних становить при виході у декрет у:
січні–грудні 2026 року — 35 792,82грн (= 284,07 грн × 126 к. днів);
січні–грудні 2027 року — 39 513,60 грн (= 313,60 грн × 126 к. днів).
Приклад нарахування ЄСВ на декретні, розраховані з мінімальної денної виплати
Приклад 1 (помісячна розбивка декретних). Бухгалтер обчислив середньоденну зарплату для декретних для працівниці, яка виходить у відпустку у звʼязку вагітністю й пологами з 27 жовтня 2026 року. Середньоденна зарплата при розрахунку вийшла 230 грн, що нижче мінімальної денної виплати 2026 — 284,07 грн. Е-лікарняний оформлений на період з 27.10.2026по 01.03.2027 (126 к. днів).
Той факт, що за листопад 2026 та січень-лютий 2027 сума декретних за повний місяць вийшла меншою за розмір мінімальної зарплати відповідного місяця не повинен бентежити— донараховувати до мінімальної зарплати декретні насьогодні не потрібно, оскільки ніяких додаткових вимог законодавство не містить (ч. 2 ст. 19 Закону України «Про загальнообов’язкове державне соціальне страхування» від 23.09.1999 № 1105, далі — Закон № 1105). Допомога у звʼязку з вагітністю й пологами є страховою виплатою, а не оплатою відпрацьованого часу, тому ніякі доплати до мінімальної зарплати не застосовуються. Однак доплата до мінімальної зарплати може бути щодо зарплати за іншу, відпрацьовану, частину місяця виходу у декрет чи повернення з нього.
Помісячна розбивка декретних уже готова, однак нараховувати ЄСВ на них ще рано. Адже декретні разом з іншими виплатами за місяць потрапляють під правило мінімальної бази з ЄСВ.
Правило мінімальної бази щодо нарахування ЄСВ застосовується до суми декретних, якщо вони нараховані за всі дні календарного місяця, а їхня сума за місяць вийшла меншою:
8647грн (січень–грудень 2026);
9546грн (січень–грудень 2027).
Тобто нарахування ЄСВ на декретні у 2026 році супроводжується обчисленням додаткової бази нарахування ЄСВ (різниця між сумою мінімальної зарплати і сумою декретних за місяць).
Декретні враховуються до мінімальної бази ЄСВ разом з зарплатою. Це одна з причин, чому їх необхідно розбивати на помісячні суми.
Приклад 1 (продовження, нарахування ЄСВ). Для визначення мінімальної бази ЄСВ враховується також зарплата працівниці за відповідні місяці (база ЄСВ = зарплата + декретні за відповідний місяць). У даному розрахунку довелося застосувати донарахування ЄСВ на різницю між фактичною та мінімальною базою у листопаді 2026 — на 124,90 грн (ЄСВ-різниця = 8647 — 8522,10).
Однак щодо ЄСВ-різниці є також альтернативний варіант — можна у Додатку Д1 за січень і лютий 2027 ЄСВ-різницю не визначати, а зробити це у поточних місяцях, так як у жовтні 2026 (місяці виходу в декрет мінімальна зарплата на 2027 року остаточно не затверджена та існує лише на рівні проєкту Закону про Держбюджет 2027, а кошторис бюджетної установи на наступний рік ще на затверджений). Так краще зробити для наступного року, у січні та лютому 2027 року. За такого варіанту сплатити ЄСВ з різниці треба буде впродовж 20 к. днів після закінчення місяця, тобто до:
22 лютого 2027 року включно (крайній день розрахунком — 20 лютого 2027 року припадає на суботу);
22 березня 2027 року включно (крайній день за розрахунком — 20 березня 2027 припадає на неділю).
Така підхід до нарахування та сплати ЄСВ-різниці у наступних місяців підходить не лише, коли декретні «переходять» у наступний рік, але й коли декретні нараховуються за останній місяць, за який ще невідома зарплата працівниці після виходу з такого декрету (див. примітку «*» у таблиці нижче).
* зрозуміло, що в момент нарахування декретних зарплата за березень 2027 невідома, тому про застосування мінімальної бази ЄСВ у момент їхнього нарахування мови не йде. Однак потім це може стати актуальним при звітуванні за березень 2027 року, коли відбудеться вихід з декрету;
** у місяці виходу в декрет (жовтні 2026) не розраховуємо та не сплачуємо, так як мінімальна зарплата на 2027 рік поки що лише проєктна цифра з Закону про Держбюджет 2027
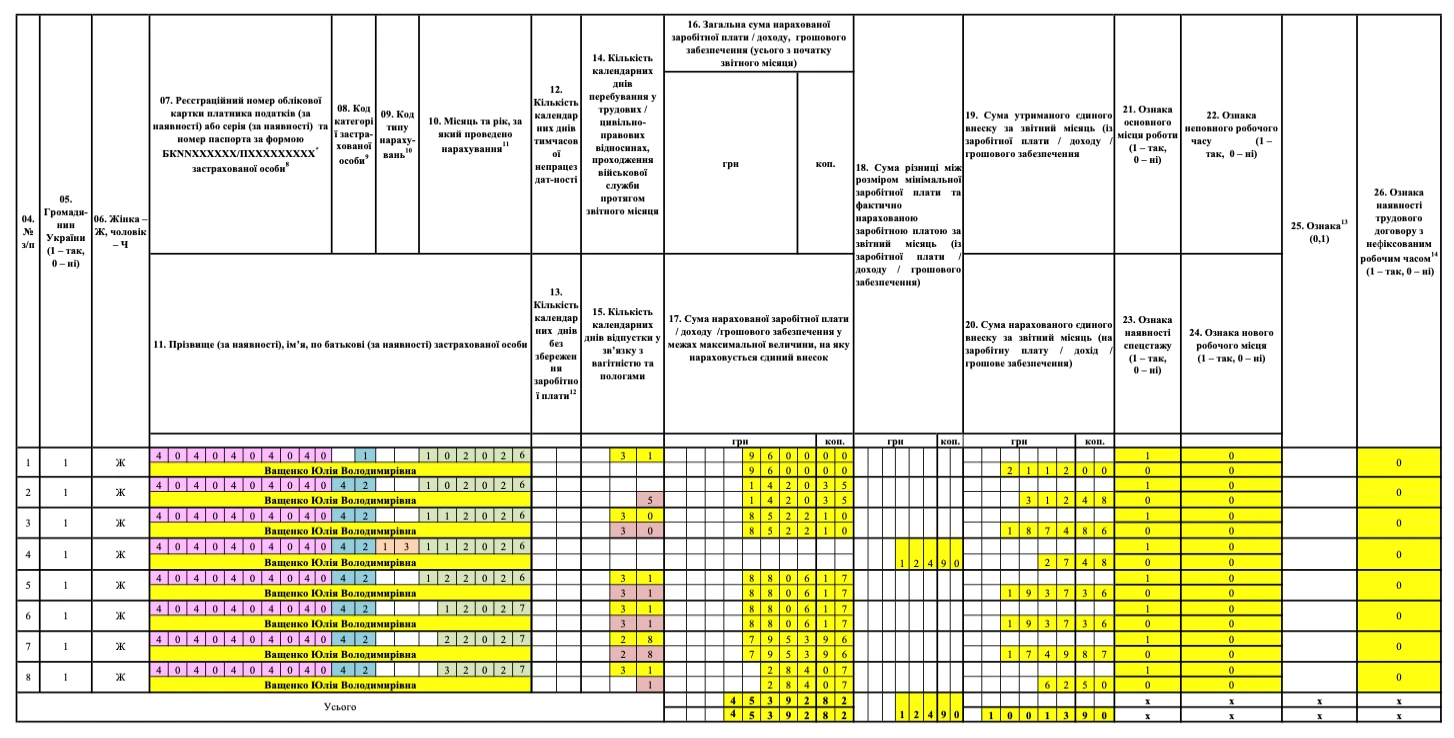
Така помісячна розбивка ЄСВ потрібна, в першу чергу, для заповнення Податкового розрахунку, тому наводимо нижче приклад заповнення Додатка Д1 за наведеними у таблиці цифрами.
Нарахування ЄСВ на декретні, розраховані з максимальної денної виплати
Правила тут такі:
середньоденна зарплата (дохід, грошове забезпечення) не може перевищувати максимальну величину бази ЄСВ (це зараз 20 мінімальних зарплат, при виході у декрет січні–грудні 2026 року — 172 940 грн, = 8 647 грн × 20; у січні–грудні 2027 року – 190 920 грн, = 9 546 грн × 20) з розрахунку на 1 к. день, яка обчислюється шляхом ділення встановленого її розміру в останньому місяці розрахункового періоду на середньомісячну кількість календарних днів (30,44) (див. п. 4 Порядку № 1266); Наприклад, при виході у декрет у жовтні 2026 дана сума становить 5 681,34 грн (= 172 940 грн /30,44);
сума декретних у розрахунку на місяць не повинна перевищувати максимальної величини бази нарахування ЄСВ, з якої сплачувалися страхові внески (ч. 2 ст. 19 Закону № 1105).
Зверніть увагу, що норма ч. 2 ст. 19 Закону № 1105 згадує базу, з якої сплачувалися страхові внески, тобто у минулому. Отже, у розрахунку використовуються попередні дані про максимальну базу ЄСВ, а не поточні.
Також, враховуючи, що норма ч. 2 ст. 19 Закону № 1105 написана з використанням минулого часу(«…розмір максимальної величини бази нарахування єдиного внеску, з якої сплачувалися страхові внески…»),то перераховувати декретні у майбутніх місяцях, якщо мінімальна зарплата раптом зміниться та, відповідно, зміниться максимальна база ЄСВ — не потрібно, оскільки з максимальної бази ЄСВ майбутніх місяців декрету страхові внески ще не сплачувалися.
На практиці найбільш значущим є новий підхід до накопичуваних виплат за невідпрацьований час, зокрема, невикористані відпустки. З’ясуємо, що саме змінилося і що варто зробити бухгалтерській службі вже зараз
Приклад нарахування ЄСВ на декретні, розраховані з максимальної денної виплати
Приклад 2 (ЄСВ, максимальна база). Бухгалтер обчислив середньоденну зарплату для декретних. Її сума — 5700 грн. У декрет працівниця вийшла 27 жовтня 2026 року. Мінімальна зарплата у попередньому місяці — вересні 2026 року — була 8 647 грн. Отже, максимальна база ЄСВ для розрахунку середньоденної зарплати за даними попереднього перед виходом у декрет місяця — вересня 2026 — становить 5 681,34 грн (= 8 647 грн × 20 ÷ 30,44). Е-лікарняний оформлений на період з 27.10.2026 по 01.03.2027 (126 к. днів).
Оскільки 5 700 грн >5 681,34 грн, то для розрахунку беремо саме максимальне обмеження середньоденної виплати — 5 681,34 грн.
Для нарахування ЄСВ на декретні спочатку обчислюється загальна сума декретних із розміру максимальної денної виплати. Розрахунок наведемо у таблиці нижче.
РОЗРАХУНОК ДЕКРЕТНИХ З УРАХУВАННЯМ МАКСИМАЛЬНОЇ БАЗИ ЄСВ 2026/2027
Період
Тривалість відпустки, к. дн.
Сума декретних:
Зарплата
Декретні (у межах бази) + зарплата
(база ЄСВ)
ЄСВ 22%
(= база ЄСВ × 0,22)
у розрізі місяців, грн
(= 5 681,34 грн ×к. днів)
у т.ч. у межах максимальної бази нарахування ЄСВ
(172 940 грн), грн*
27–31 жовтня
5
28406,70
28406,70
100000
128406,70
28249,47
листопад
30
170440,20
170440,20
—
170440,20
37496,84
грудень
31
176121,54
172 940,00
—
172940,00
38046,80
січень
31
176121,54
172940,00
—
172940,00
38046,80
лютий
28
159077,52
159077,52
—
159077,52
34997,05
березень
1
5681,34
5681,34
—
5681,34
1249,89
Всього
126
715848,84
709485,76
100000
809485,76
178086,87
* беремо максимальну базу за відповідний місяць, тобто за жовтень 2026 це буде 172 940 грн (=8 647 грн × 20). Однак середня у розрахунку (5 681,34 грн) використовується на основі максимальної бази ЄСВ попереднього місяця перед виходом у декрет — вересня 2026 — і далі не змінюється
Сплата ЄСВ 2026
ЄСВ, нарахований на допомогу у звʼязку з вагітністю та пологами, сплачується під час виплати працівниці декретних, але не пізніше 20-го числа місяця, наступного за місяцем, у якому здійснили нарахування ЄСВ на декретні. Сплачується вся сума ЄСВ, тобто нарахована на загальну суму декретних. Ці ж самі строки використовуються й при різних перерахунках (або суми декретних, або різниці між фактичною та мінімальною базою ЄСВ).
Висновок. Нарахування та відображення ЄСВ на декретні виплати потребує ретельного помісячного розподілу всієї суми допомоги та контролю дотримання як мінімальної, так і максимальної бази нарахування внеску. Дотримання встановленого алгоритму розрахунку та своєчасна сплата ЄСВ гарантують правильне заповнення Додатка Д1 Податкового розрахунку та повне забезпечення страхових прав працівниці.