Уряд визначив деякі особливості визначення вартості будівництва, а також поточного середнього ремонту, поточного ремонту та експлуатаційного утримання автомобільних доріг загального користування в умовах воєнного стану

Зміни в порядку реєстрації бюджетних зобов’язань у Казначействі
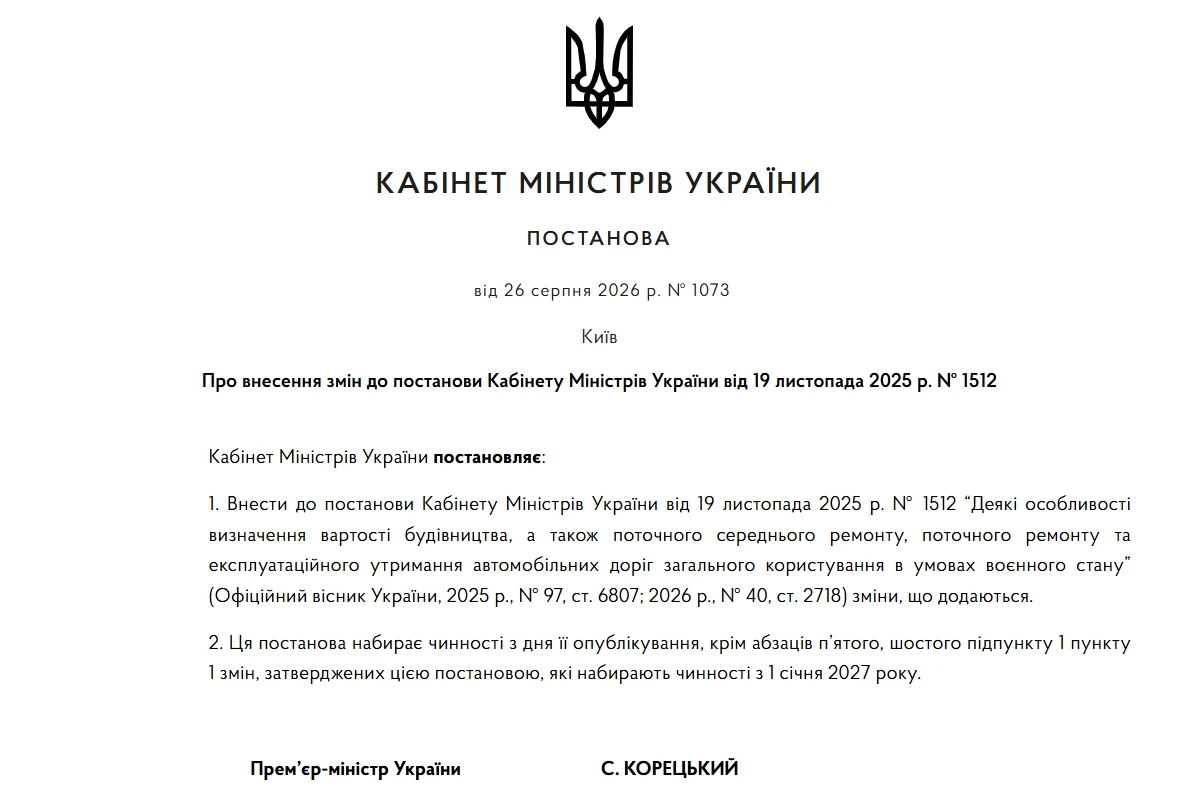
Постановою КМУ від 26.08.2026 № 1073 (далі — Постанова № 1073) уточнили зокрема, що для об’єктів будівництва загальною кошторисною вартістю від 1,5 млн грн на період до 01.08.2027, а після його закінчення — незалежно від загальної кошторисної вартості об’єктів будівництва аналіз цін на матеріальні ресурси проводиться з урахуванням кошторисних норм України «Настанова щодо порядку проведення аналізу цін на матеріальні ресурси»:
- замовником — під час складання інвесторської кошторисної документації;
- підрядником — під час складання інвесторської кошторисної документації у випадку, коли розроблення проектної документації покладається на підрядника, та підготовки актів приймання виконаних будівельних робіт у разі застосування динамічної договірної ціни;
- виконавцем робіт за договором про закупівлю (з 01.01.2027) — у складі документів для укладення договору про закупівлю у разі застосування твердої договірної ціни;
- учасником процедури закупівлі (з 01.01.2027) — на етапі підготовки тендерної пропозиції у разі застосування твердої договірної ціни.
На матеріальні ресурси, сумарна вартість яких становить 30% на період до 01.08.2027, а після його закінчення — 35% загальної вартості всіх матеріальних ресурсів, під час складання інвесторської кошторисної документації, подання учасником тендерної пропозиції та надання виконавцем робіт документів для укладення договору про закупівлю у разі застосування твердої договірної ціни аналіз цін на матеріальні ресурси здійснюють на підставі не менше однієї цінової пропозиції, зокрема:
- даних виробників, імпортерів, їх офіційних представників або дистриб’юторів, інших постачальників будівельної продукції,
- відкритих веб-ресурсів, електронної системи закупівель, електронних цінових пропозицій, внесених та оприлюднених виробниками, імпортерами, офіційними представниками, дистриб’юторами, іншими постачальниками будівельної продукції в базі даних цін,
- середніх цін в базі даних цін, інформаційних довідників, спеціалізованих інформаційно-аналітичних баз даних цін та інших джерел інформації, не заборонених законодавством.
На матеріальні ресурси, сумарна вартість яких становить 10% на період до 01.08.2027, а після його закінчення — 5% загальної вартості всіх матеріальних ресурсів та які є найнижчими за вартістю, аналіз цін на матеріальні ресурси під час складання інвесторської кошторисної документації, подання учасником тендерної пропозиції та надання виконавцем робіт документів для укладення договору про закупівлю у разі застосування твердої договірної ціни здійснюється з використанням інформації з будь-яких не заборонених законодавством джерел. Зазначення таких джерел у звіті з аналізу цін на матеріальні ресурси є необов’язковим.
На матеріальні ресурси, сумарна вартість яких становить 40% загальної вартості всіх матеріальних ресурсів, аналіз цін під час взаєморозрахунків за умови динамічної договірної ціни на матеріальні ресурси здійснюється на підставі не менше однієї цінової пропозиції, зокрема:
- даних виробників, імпортерів, їх офіційних представників або дистриб’юторів, інших постачальників будівельної продукції,
- відкритих веб-ресурсів, електронної системи закупівель, електронних цінових пропозицій, внесених та опублікованих на порталі бази даних цін виробниками, імпортерами, офіційними представниками або дистриб’юторами.
Постанова № 1073 чинна з 01.09.2026.