
Як повернути коштів, помилково або надміру зараховані до бюджетів: алгоритм від Казначейства

⭐ Дізнавайтеся про зміни першими. Додайте «Бухгалтерію для бюджету та ОМС» в улюблені Google, щоб не пропустити найсвіжіші новини та роз’яснення

Автор
консультант з обліку та оподаткування, Київ
Казначейство роз’яснило, як повернути такі кошти та до яких саме органів варто звертатися

Як повернути коштів, помилково або надміру зараховані до бюджетів: алгоритм від Казначейства

Зміни в Порядку казначейського обслуговування місцевих бюджетів

ГУ Казначейства повертає помилково або надміру зараховані до бюджету податки, збори, платежі та інші доходи:

  • за поданням органів, що контролюють справляння надходжень бюджету;
  • погодженим з відповідними місцевими фінансовими органами — у разі повернення коштів з місцевих бюджетів (Порядок, затверджений наказом Мінфіну від 03.09.2013 № 787, далі — Порядок № 787).

Контролюючий орган формую подання на підставі поданих платником:

  • заяви про повернення коштів з бюджету, яку складає із зазначенням усіх необхідних реквізитів, визначених Порядком № 787;
  • оригіналу або копії платіжної інструкції, яка підтверджує перерахування коштів до бюджету.

Постанова КМУ від 16.02.2011 № 106 (далі — Постанова № 106) визначає Перелік податків і зборів та інших доходів бюджету згідно з бюджетною класифікацією в розрізі органів, що контролюють справляння надходжень бюджету.

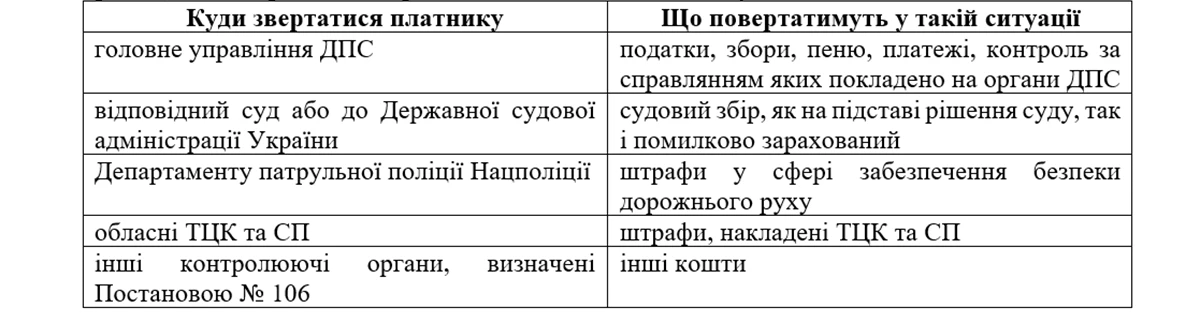
Куди звертатися платнику

Що повертатимуть у такій ситуації

головне управління ДПС

податки, збори, пеню, платежі, контроль за справлянням яких покладено на органи ДПС

відповідний суд або до Державної судової адміністрації України

судовий збір, як на підставі рішення суду, так і помилково зарахований

Департаменту патрульної поліції Нацполіції

штрафи у сфері забезпечення безпеки дорожнього руху

обласні ТЦК та СП

штрафи, накладені ТЦК та СП

інші контролюючі органи, визначені Постановою № 106

інші кошти

За інформацією Казначейства

додаток

Статичний блок для новин

Статті за темою

Усі статті за темою

Доплата бухгалтеру за збільшення обсягу робіт: коли можлива

У штаті установи головний бухгалтер та дві посади бухгалтера. Однак усю роботу виконує один бухгалтер, який працює на 1,5 ставки. У статті розповідаємо, чи можна встановити йому доплату та як оформити це
21056

Облік шин в бюджетній установі: бланки, зразки, пояснення

Бухгалтер має пам’ятати головне правило експлуатації автомобілів — обов’язковий облік та списання шин в бюджетних установах. Як обліковувати шини, коли їх списувати та які документи для цього необхідні, як ревізори виявляють їх понаднормове списання — дізнаєтеся із публікації.
78612

Виправлення помилок поточного періоду

Виправлення помилок поточного періоду — завдання для бухгалтера, який також виправляє помилки у бухобліку та фінзвітності. Розглянемо способи та приклади виправлення помилок у фінзвітності
25193

Кошторис бюджетної установи: як заповнити, внести зміни та відзвітувати

Кошторис — це головний плановий документ бюджетної установи. Без нього витрачання бюджетних коштів стає нецільовим. Тому складати кошторис бюджетної установи — важливий процес, за якого норми закону потрібно чітко дотримати, а всі витрати-доходи перерахувати.
207235

Гарячі запитання

Усі питання і відповіді