


Пам’ятки культурної спадщини оцінюватимуть по-новому

⭐ Дізнавайтеся про зміни першими. Додайте «Бухгалтерію для бюджету та ОМС» в улюблені Google, щоб не пропустити найсвіжіші новини та роз’яснення

Автор
консультант з обліку та оподаткування, Київ
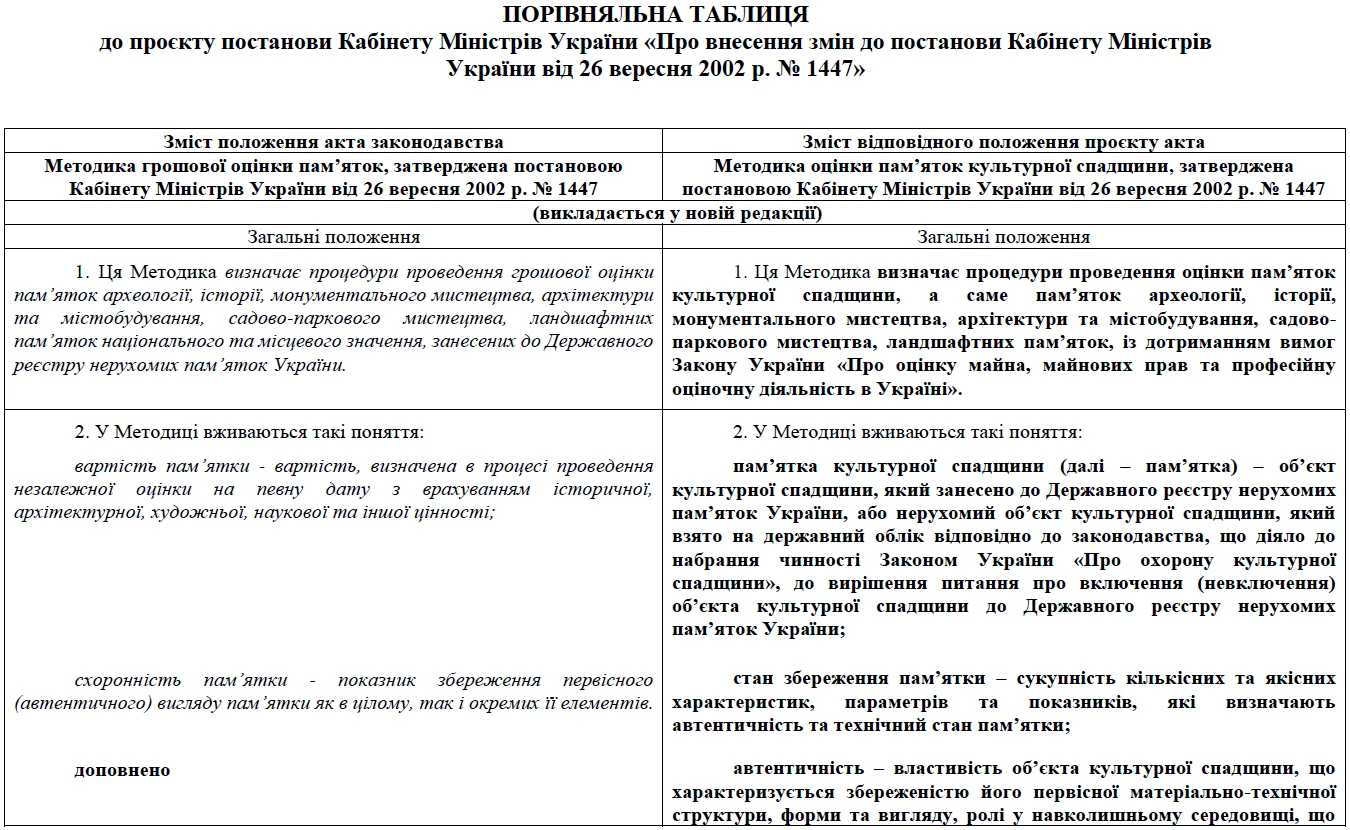
Фонд держмайна оприлюднив проєкт змін Методика оцінки пам’яток культурної спадщини (далі — Методика)

Пам’ятки культурної спадщини оцінюватимуть по-новому

Проєктом Фонд держмайна пропонує удосконалити процедури оцінки пам’яток культурної спадщини суб’єктом оціночної діяльності — суб’єктом господарювання із дотриманням вимог Закону України «Про оцінку майна, майнових прав та професійну оціночну діяльність в Україні» від 12.07.2001 № 2658-III.

Зокрема, змінами до Методики пропонують:

  • удосконалити та встановити особливості до порядку застосування порівняльного, витратного та дохідного підходів до оцінки пам’яток, які передбачені національними стандартами оцінки, враховуючи особливість такого нерухомого майна як пам’ятки археології, історії, монументального мистецтва, архітектури та містобудування, садово-паркового мистецтва, ландшафтних пам’яток національного та місцевого значення;
  • спростити порядок оцінки археологічних пам’яток;
  • спростити процедури визначення вартості пам’яток шляхом встановлення чіткого алгоритму дій щодо застосування оціночних процедур та доповнення Методики необхідними додатками до неї, які містять необхідну інформацію для визначення необхідних показників.

Цю Методику застосовуватимуть для оцінки пам’яток як окремих об’єктів, так і їх складових, зокрема, з метою:

  • визначення їх вартості для цілей бухгалтерського обліку;
  • визначення шкоди та збитків, завданих Україні внаслідок збройної агресії Російської Федерації, та в інших випадках завдання шкоди та збитків.

Зауваження та пропозиції до проєкту Фонд держмайна прийматиме до 08 вересня 2026 року на електронну скриньку: [email protected]. 

додаток

Статичний блок для новин

Статті за темою

Усі статті за темою

Виправлення помилок поточного періоду

Виправлення помилок поточного періоду — завдання для бухгалтера, який також виправляє помилки у бухобліку та фінзвітності. Розглянемо способи та приклади виправлення помилок у фінзвітності
24757

КЕКВ 2220 Медикаменти та перев’язувальні матеріали: роз’яснення

Підкажемо, що відносити до КЕКВ 2220. Допоможемо розібратися, як тип бюджетної установи та призначення закупівлі впливають на те, який КЕКВ для медикаментів обрати, КЕКВ 2210 чи КЕКВ 2220. Підкріпимо теорію практичними таблицями із бухгалтерськими проведеннями у статті.
7433

Меморіальний ордер № 17

Меморіальний ордер № 17 використовують, щоб відображати господарські операції у бюджетних установах, які не фіксують у меморіальних ордерах № 1–16, а також для операцій, за якими не потрібно складати накопичувальні відомості та зведення.
156

Книга «ЖУРНАЛ-ГОЛОВНА»

Облік у книзі «Журнал-головна» (головна книга) ведуть за субрахунками Плану рахунків з урахуванням галузевих особливостей та виробничої необхідності щодо деталізації обліку господарських операцій суб’єкта державного сектору. Її відкривають щороку на початок звітного року записами сум залишків на рахунках на початок року відповідно до балансу та залишків на рахунках книги «Журнал-головна» за минулий рік.
184

Облік внесків до статутного капіталу комунальних підприємств ОТГ

Облік внесків до статутного капіталу КП — що буде в обліку та фінансовій звітності, як обліковується вартість внеску на дату його здійснення та на дату балансу. Ці та інші питання — у даному огляді
48947


Гарячі запитання

Усі питання і відповіді