Окремі товари для потреб сил безпеки і оборони з 17 вересня звільнили від оподаткування ПДВ та акцизним податком. Відповідні зміни внесли до ПК

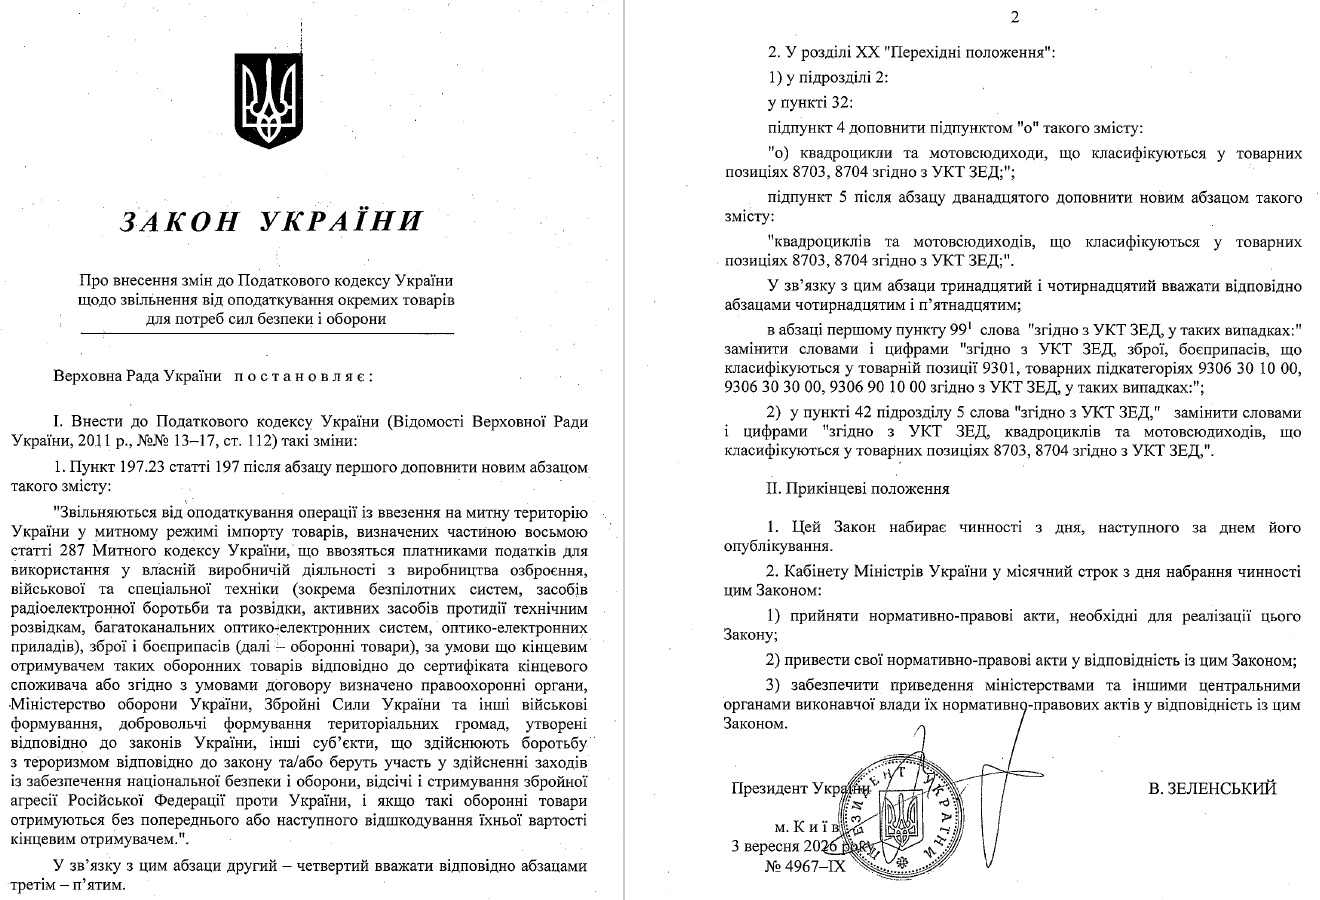
Законом України «Про внесення змін до Податкового кодексу України щодо звільнення від оподаткування окремих товарів для потреб сил безпеки і оборони» від 03.09.2026 № 4967-IX (далі — Закон № 4967) звільнили від оподаткування ПДВ:
- операції із ввезення на митну територію України у митному режимі імпорту товарів, визначених частиною восьмою статті 287 Митного кодексу України, що ввозяться платниками податків для використання у власній виробничій діяльності з виробництва озброєння, військової та спеціальної техніки (зокрема безпілотних систем, засобів радіоелектронної боротьби та розвідки, активних засобів протидії технічним розвідкам, багатоканальних оптико-електронних систем, оптико-електронних приладів), зброї і боєприпасів (далі — оборонні товари), за умов:
- кінцевим отримувачем таких оборонних товарів відповідно до сертифіката кінцевого споживача або згідно з умовами договору визначено правоохоронні органи, Міністерство оборони України, Збройні Сили України та інші військові формування, добровольчі формування територіальних громад, утворені відповідно до законів України, інші суб’єкти, що здійснюють боротьбу з тероризмом відповідно до закону та/або беруть участь у здійсненні заходів із забезпечення національної безпеки і оборони, відсічі і стримування збройної агресії Російської Федерації проти України (далі — Замовники);
- такі оборонні товари отримують без попереднього або наступного відшкодування їхньої вартості кінцевим отримувачем. (абз. 2 п. 197.23 ПК).
- операції з ввезення на митну територію України та постачання на митній території України:
- квадроциклів та мотовсюдиходів, що класифікуються у товарних позиціях 8703, 8704 згідно з УКТ ЗЕД — товарів оборонного призначення, визначених такими згідно з пунктом 29 частини першої статті 1 Закону України «Про оборонні закупівлі», що класифікуються за такими групами, товарними позиціями та підкатегоріями УКТ ЗЕД (пп. «о» пп. 4 п. 32 підрозд. 2 розд. XX ПК);
- квадроциклів та мотовсюдиходів, що класифікуються у товарних позиціях 8703, 8704 згідно з УКТ ЗЕД — товарів, кінцевим отримувачем яких відповідно до сертифіката кінцевого споживача або згідно з умовами договору визначено Замовниками та підприємства, які є виконавцями (співвиконавцями) державних контрактів (договорів) з оборонних закупівель (абз. 13 пп. 5 п. 32 підрозд. 2 розд. XX ПК).
- операції з постачання на митній території України зброї, боєприпасів, що класифікуються у товарній позиції 9301, товарних підкатегоріях 9306 30 10 00, 9306 30 30 00, 9306 90 10 00 згідно з УКТ ЗЕД (п. 99-1 підрозд. 2 розд. XX ПК).
Окрім цього, звільнили від оподаткування акцизним податком операції з ввезення на митну територію України та реалізації на митній території України квадроциклів та мотовсюдиходів, що класифікуються у товарних позиціях 8703, 8704 згідно з УКТ ЗЕД кінцевим отримувачем яких відповідно до сертифіката кінцевого споживача або згідно з умовами договору визначено Замовниками (п. 42 підрозд. 5 розд. XX ПК).
Закон № 4967 набере чинності 17.09.2026.
Хто сплачує рентну плату за спеціальне використання води у 2026 році? Скільки становить податок, які ставки діють і коли варто звітувати? Відповідаємо у даному огляді
Додаток 4ДФ — обов’язковий для звітування податковим агентом про виплачені доходи та податки. У статті — актуальна інструкція на 2026 рік, враховуючи липневі зміни, поширені помилки та 6 зразків заповнення форми 4ДФ
Розрахуйте пеню за несвоєчасну сплату податкового зобов’язання швидко і правильно. Сервіс також допоможе перевірити суму пені, що нараховують податківці
Матеріальна допомога, якої потребує працівник для вирішення соціально-побутових питань, має свої особливості надання та оподаткування. Після початку війни об’єктивних підстав для надання матеріальної допомоги, на жаль, побільшало
Землекористувачі чи орендарі земельних ділянок мають подавати до ДПС звітність з плати за землю — податкову декларацію. Податкова декларація з плати за землю у 2026 році — покрокова інструкція заповнення й зразок