

Що відносити до публічних інвестицій: практичні рекомендації від Мінфіну

⭐ Дізнавайтеся про зміни першими. Додайте «Бухгалтерію для бюджету та ОМС» в улюблені Google, щоб не пропустити найсвіжіші новини та роз’яснення

Автор
консультант з обліку та оподаткування, Київ
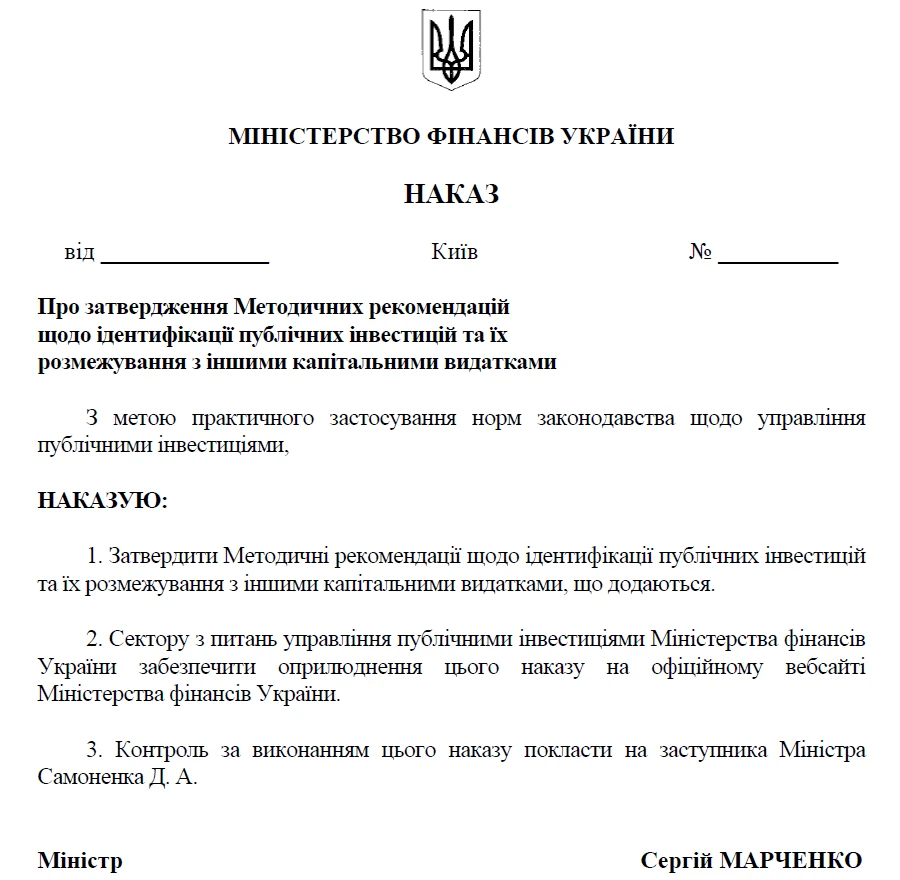
Мінфін затвердив Методичні рекомендації щодо ідентифікації публічних інвестицій та їх розмежування з іншими капітальними видатками (далі — Методичні рекомендації)

Що відносити до публічних інвестицій: практичні рекомендації від Мінфіну

Наказом Мінфіну від 15.09.2026 № 487 затвердили Методичні рекомендації з метою надання методичної допомоги з питань ефективного планування публічних інвестицій та реалізації публічних інвестиційних проєктів (далі — проєкт), спрямованих на забезпечення сталого розвитку держави, регіонів та територіальних громад, відновлення інфраструктури та підвищення якості публічних послуг.

Методичні рекомендації мають роз’яснювально-рекомендаційний характер для представників органів виконавчої влади, ОМС, підприємств, установ і організації, які беруть участь у підготовці та реалізації проєктів.

Зміни в порядку реєстрації бюджетних зобов’язань у Казначействі

У Методичних рекомендаціях запропоновано системний підхід до розмежування публічних інвестицій та капітальних видатків бюджету під час бюджетного і стратегічного планування, підготовки та реалізації проєктів на державному, регіональному та місцевому рівнях. У них визначили рекомендовані підходи до:

  • встановлення ознак та критеріїв публічної інвестиції та проєкту;
  • визначення ключових категорійних відмінностей публічних інвестицій та інших капітальних видатків бюджету в контексті чинного бюджетного законодавства;
  • визначення випадків, коли створення або придбання активів, реконструкція, технічне переоснащення, модернізація та інші заходи капітального характеру мають властивості проєкту;
  • розмежування типів діяльності, зокрема, створення нової спроможності, істотного поліпшення наявної спроможності та простого відновлення активу;
  • визначення того, чи є окремий захід самостійним проєктом або складовою більшого проєкту;
  • запобігання необґрунтованому віднесенню до публічних інвестицій поточних, ремонтних або окремих капітальних видатків, які не мають ознак проєкту.

У додатку до Методичних рекомендацій Мінфін навів Рекомендації щодо практичного застосування бюджетними установами пункту 44-2 частини першої статті 2 БК, а саме визначення публічного інвестиційного проєкту.

додаток

Статичний блок для новин

Статті за темою

Усі статті за темою

Субвенція місцевим бюджетам

Субвенція — це виплата із державного бюджету місцевим бюджетам, яку надають лише на конкретні цілі. На що вона виділяється щороку — у цьому огляді
86106

Розрахунок при звільненні працівника у 2026 році: приклади та особливості

Як правильно провести розрахунок при звільненні працівника: зарплата за відпрацьовані дні, компенсація невикористаної відпустки, вихідна допомога, аліменти, податки, Додаток 4ДФ. Пояснюємо на прикладах жовтня 2026 року, як уникнути помилок та зробити все правильно
303785

Реєстраційна картка учасника бюджетного процесу в ІАС «LOGICA» — заповнення з експертом

У консультації про заповнення електронної форми реєстраційної картки, яка використовується для реєстрації учасників бюджетного процесу. Розглянемо, хто і який розділ заповнює та як заповнити кожне поле форми
4029

Гарячі запитання

Усі питання і відповіді

