◀️ НОВАЦІЇ В КАЗНАЧЕЙСЬКОМУ ОБСЛУГОВУВАННІ ▶️
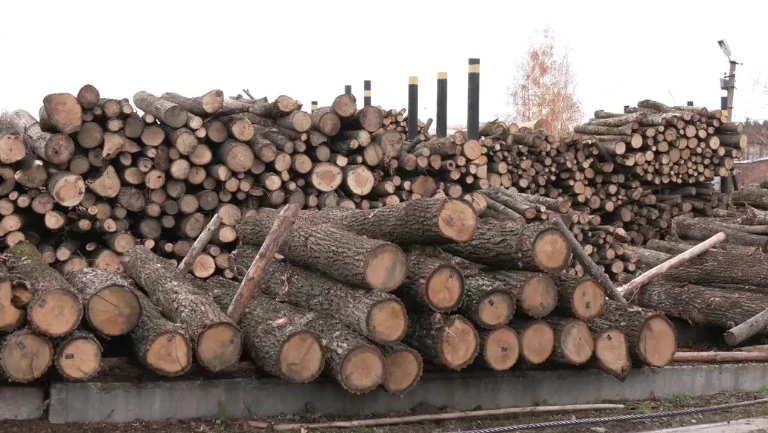
В жовтні 2022 року Уряд встановив, що витрати на закупівлю та доставку дров будуть компенсовані обласним військовим адміністраціям шляхом перерозподілу субвенції з державного бюджету місцевим бюджетам на здійснення заходів щодо підтримки територій, що зазнали негативного впливу внаслідок збройного конфлікту на сході України.
Порядок та умови надання субвенції доповнені доповнено такими напрямками:
- на придбання, у період дії воєнного стану, деревини паливної для безоплатної видачі населенню територій, прилеглих до зони проведення воєнних (бойових) дій,
- на компенсацію витрат, пов’язаних з доставкою деревини паливної населенню.
За якими кодами бюджетної класифікації мають плануватися видатки на придбання дров
Експерти Програми USAID DOBRE радять здійснювати видатки на придбання дров для безоплатної видачі населенню:
- за Типовою програмна класифікація видатків та кредитування місцевого бюджету 3242 «Інші заходи у сфері соціального захисту і соціального забезпечення»;
- за КЕКВ 2730 «Інші виплати населенню».
Як здійснювати бухоблік придбання та видачі дров
Органам місцевого самоврядування та/або військові адміністрації, які уклали договори з лісгоспами та отримали дрова для видачі населенню, треба відображати відповідно до вимог нацстандарту 123 «Запаси». В зв'язку з цим:
- отримана паливна деревина визнається на підставі первинного документу з надходження запасів – запасами.
- приймання, зберігання, відпуск та облік дров у місцях їх зберігання має здійснювати матеріально відповідальна особа, призначена наказом керівника;
- при отриманні запасів матеріально відповідальна особа на документі постачальника або на акті про приймання матеріалів повинна поставити свій підпис про одержання цих цінностей і прийняти їх на відповідальне зберігання.
- матеріально відповідальними особами у місцях зберігання запасів ведеться кількісний облік руху запасів.
У бухобліку бюджетної установи господарська операція з надходження та видачі населенню паливної деревини відображається на субрахунку 1815 «Активи для розподілу, передачі, продажу» методом подвійного запису.
Надходження запасів в бюджетних установах відображатиметься такою кореспонденцією субрахунків:
| № з/п* | Зміст операції | Бухгалтерське проведення | |
| Дебет | Кредит | ||
| 3.1 | Оприбуткування придбаних запасів | 1815 «Активи для розподілу, передачі, продажу» | 2113 «Розрахунки за авансами, виданими постачальникам, підрядникам за товари, роботи і послуги»; 6211 «Розрахунки з постачальниками та підрядниками» |
Коли запаси дров будуть використані, то цю операцію відображають кореспонденцією субрахунків:
| № з/п* | Зміст операції | Бухгалтерське проведення | |
| Дебет | Кредит | ||
| 3.16 | Вибуття запасів у випадках, передбачених законодавством | 8511 «Витрати за необмінними операціями» | 1815 «Активи для розподілу, передачі, продажу» |
За матеріалами Децентралізація
Звіт із внеску на працевлаштування осіб з інвалідністю: ЗРАЗОК↩️