

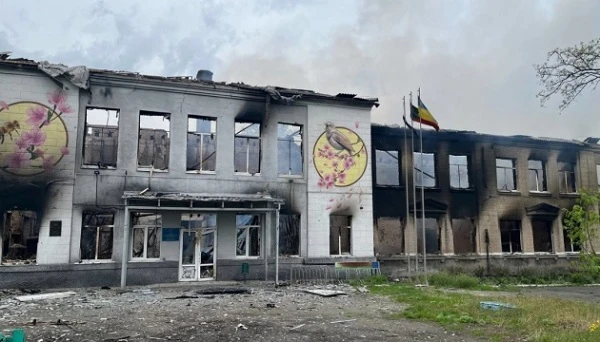


Якими документами підтвердити знищення або пошкодження орендованого майна

⭐ Дізнавайтеся про зміни першими. Додайте «Бухгалтерію для бюджету та ОМС» в улюблені Google, щоб не пропустити найсвіжіші новини та роз’яснення

Автор
консультант з обліку та оподаткування, Київ
ФДМУ роз’яснив щодо документів, які підтверджують факт знищення або пошкодження орендованого майна внаслідок збройної агресії.

знищення орендованого майна

⚡️Приклад розрахунку СКШП: скачати

Фонд держмайна роз’яснив, що зменшити розмір орендної плати, у т. ч. призупинити її нарахування, може орендодавець на підставі заяви орендаря, до якої додані документи, що підтверджують факт знищення/пошкодження орендованого майна.

Документами, які підтверджують знищення майна, можуть бути матеріали технічної інвентаризації, що засвідчують факт знищення майна, довідки органів внутрішніх справ України, акт про пожежу, офіційні висновки інших установ або організацій, які відповідно до законодавства уповноважені засвідчувати факт знищення майна тощо. Зазначене підтверджує правова позиція Верховного Суду у постанові від 17.01.2019 (справа за № 708/254/18).

Фонд держмайна зазначає, що для підтвердження факту знищення або істотного пошкодження орендованого майна внаслідок збройної агресії рф, необхідно використовувати документи, оформлені згідно з:

  • Порядком виконання невідкладних робіт щодо ліквідації наслідків збройної агресії російської федерації, пов’язаних з пошкодженням будівель та споруд, затвердженого постановою КМУ від 19.04.2022 № 473;

  • Порядком проведення обстеження прийнятих в експлуатацію об’єктів будівництва, затвердженого постановою КМУ від 12.04.2017 № 257.

Призупинення нарахування орендної плати повинно бути здійснено на період не можливості користування об’єктом оренди, зокрема у разі істотного пошкодження, через обставини, за які орендар не відповідає, до відновлення відповідного об’єкта оренди, в т. ч. у разі необхідності після проведення капітального ремонту.

Звіт із внеску на працевлаштування осіб з інвалідністю: ЗРАЗОК↩️


додаток

Статичний блок для новин

Статті за темою

Усі статті за темою

Виправлення помилок поточного періоду

Виправлення помилок поточного періоду — завдання для бухгалтера, який також виправляє помилки у бухобліку та фінзвітності. Розглянемо способи та приклади виправлення помилок у фінзвітності
24888

Кошторис бюджетної установи: як заповнити, внести зміни та відзвітувати

Кошторис — це головний плановий документ бюджетної установи. Без нього витрачання бюджетних коштів стає нецільовим. Тому складати кошторис бюджетної установи — важливий процес, за якого норми закону потрібно чітко дотримати, а всі витрати-доходи перерахувати.
206926

Повна матеріальна відповідальність: особливості та зразок договору

Як укласти договір про повну матеріальну відповідальність та визначити матеріально відповідальну особу. У статті – зразок договору про повну матеріальну відповідальність та особливості укладання
137000

Бюджетна звітність 2026: форми та правила складання

Бюджетна звітність бюджетних установ як була, так і залишається цілим набором звітів щодо стану виконання бюджету. У частині аспектів вона перетинаєтьсяз фінансовою звітністю, але є самостійним джерелом інформації для державних аудиторів. Форми, строки та правила складання бюджетних звітів у 2026 році — у цьому огляді
70047


Гарячі запитання

Усі питання і відповіді