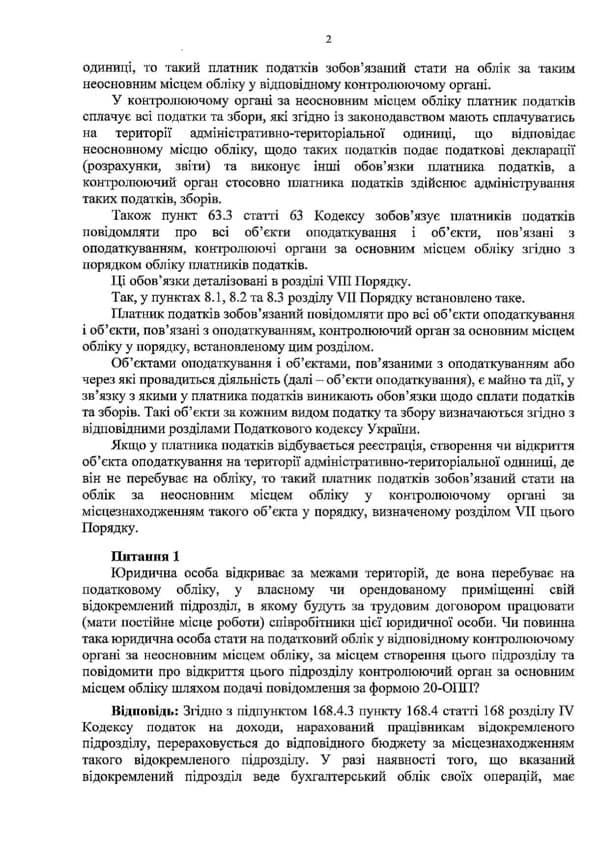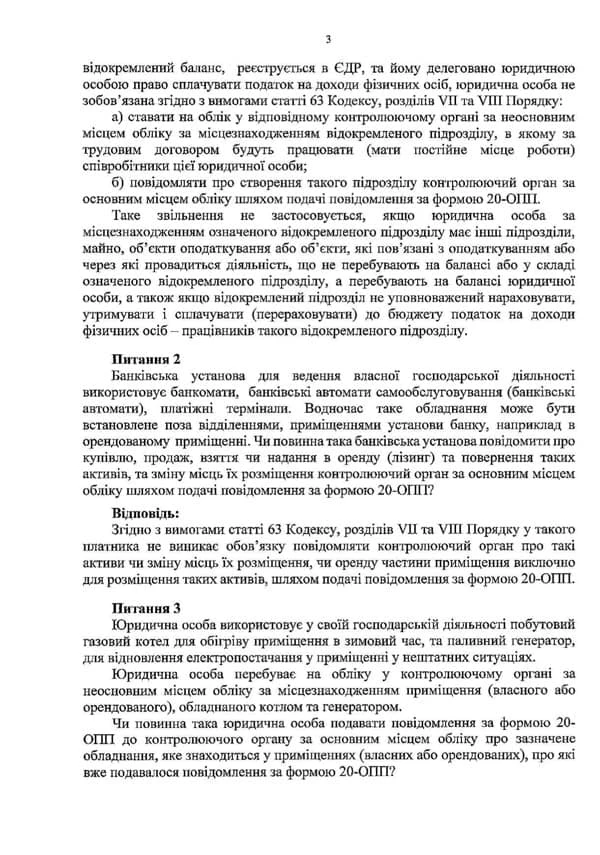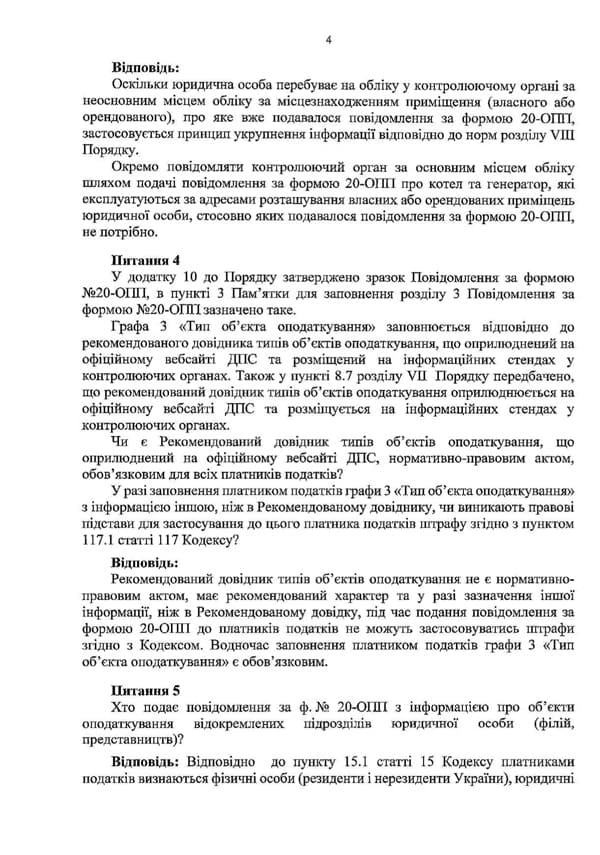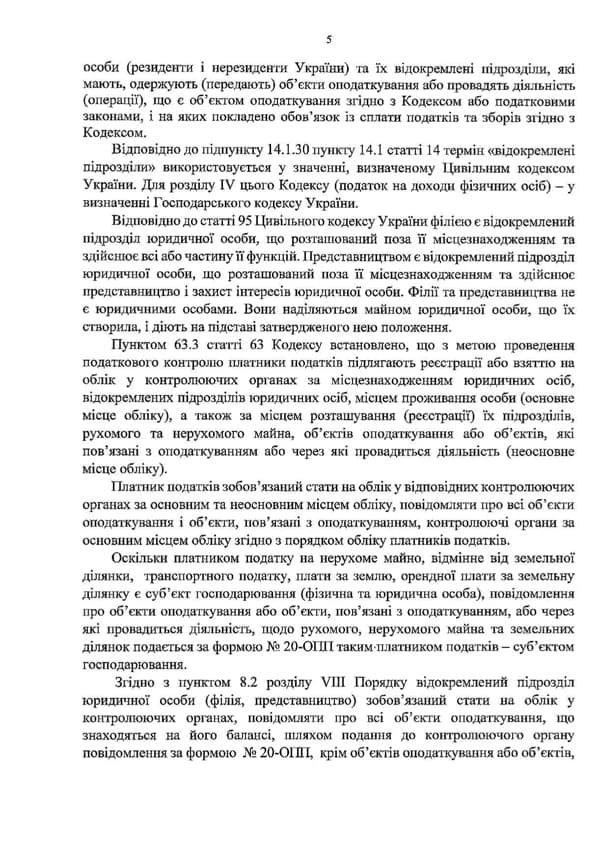
Консультація від Мінфіну щодо заповнення та подання ф. №20-ОПП

⭐ Дізнавайтеся про зміни першими. Додайте «Бухгалтерію для бюджету та ОМС» в улюблені Google, щоб не пропустити найсвіжіші новини та роз’яснення

Неоднозначне тлумачення податкового законодавства є причиною спорів між платниками податків та контролюючими органами. Для вирішення цих спірних питань використовується механізм податкових роз’яснень — Узагальнюючих податкових консультацій (УПК), підготовлених з урахуванням рекомендацій Експертної ради з питань підготовки УПК при Мінфіні.

 Консультація від Мінфіну щодо заповнення та подання ф. №20-ОПП

Калькулятор заборгованості та штрафів


Наказом Мінфіну від 12 січня 2022 року № 7 затверджено Узагальнюючу податкову консультацію щодо окремих питань обліку платників податків

У чому суть?

Консультація надає відповідь на питання, в яких окремих випадках платник податків зобов’язаний:

  • стати на облік у відповідних контролюючих органах за основним та неосновним місцем обліку шляхом подачі повідомлення за формою 20-ОПП;
  • повідомляти контролюючі органи за основним місцем обліку про окремі об’єкти оподаткування і об’єкти, пов’язані з оподаткуванням;
  • подавати повідомлення за формою № 20-ОПП про об’єкти оподаткування своїх відокремлених підрозділів (філій, представництв).

Також у Консультації надається відповідь на питання щодо застосування штрафних санкцій за внесення до форми № 20-ОПП інформації, іншої, ніж у Рекомендованому довіднику типів об'єктів оподаткування, що оприлюднений на офіційному веб-сайті ДПС.

Роз’яснення цих питань усуне неоднозначне трактування окремих норм податкового законодавства в частині порядку та обов’язку подання платниками податків до контролюючих органів повідомлення за формою 20-ОПП.

З текстом УПК можна ознайомитись нижче.
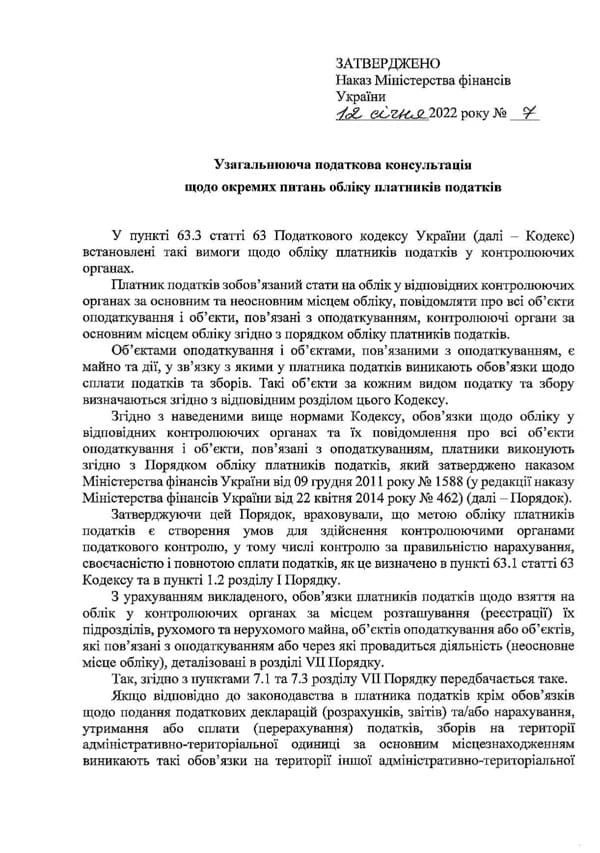
Консультація від Мінфіну щодо заповнення та подання ф. №20-ОППКонсультація від Мінфіну щодо заповнення та подання ф. №20-ОППКонсультація від Мінфіну щодо заповнення та подання ф. №20-ОППКонсультація від Мінфіну щодо заповнення та подання ф. №20-ОППКонсультація від Мінфіну щодо заповнення та подання ф. №20-ОППКонсультація від Мінфіну щодо заповнення та подання ф. №20-ОПП

Джерело: Міністерство фінансів України

УВАГА!

Бути у курсі подій та законодавчих оновлень стало ще легше! Підписуйтесь на наш Telegram або FB та читайте важливі новини від порталу "Бюджетник" першими.


додаток

Статичний блок для новин

Статті за темою

Усі статті за темою

Декретні в Податковому розрахунку: зразки 2026

Звітуйте по виплаті декретних у Податковому розрахунку без помилок зі зразками у статті. Приклад заповнення Додатків Д1, Д5 і 4ДФ для декретних — у статті для бухгалтерів
219328

Виплати підприємцям у Додатку 4ДФ

Чотири приклади заповнення Додатку 4ДФ, коли виплачуєте працівнику, який є фізособою-підприємцем, заробітну плату, орендну плату, винагороду за цивільно-правовим договором чи оплату за товар
8049

Лікарняний після звільнення в Додатку Д1

Працівниця перебувала на лікарняному з 25.09.2026 по 28.09.2026, а 29.09.2026 — звільнилася. Листок непрацездатності електронний, 28.09.2026 його закрили, а за сім днів він набув статусу «готовий до сплати». У жовтні 2026 року, тобто після звільнення працівниці, склали Протокол уповноважених із соцстраху про призначення допомоги та нарахували виплати за листком непрацездатності. Лікарняний оплатили. Чи нараховувати ЄСВ, якщо період лікарняного — під час трудових відносин, а нарахування за цим лікарняним — після звільнення працівниці? Як заповнити Додаток Д1?
1172

Гарячі запитання

Усі питання і відповіді