


ПФУ накладатиме по-новому фінансові санкції: що змінюють

⭐ Дізнавайтеся про зміни першими. Додайте «Бухгалтерію для бюджету та ОМС» в улюблені Google, щоб не пропустити найсвіжіші новини та роз’яснення

Автор
консультант з обліку та оподаткування, Київ
ПФУ оновив Інструкцію про порядок обчислення і сплати страхувальниками та застрахованими особами внесків на загальнообов’язкове державне пенсійне страхування до Пенсійного фонду України (далі — Інструкція)

ПФУ накладатиме по-новому фінансові санкції: що змінюють

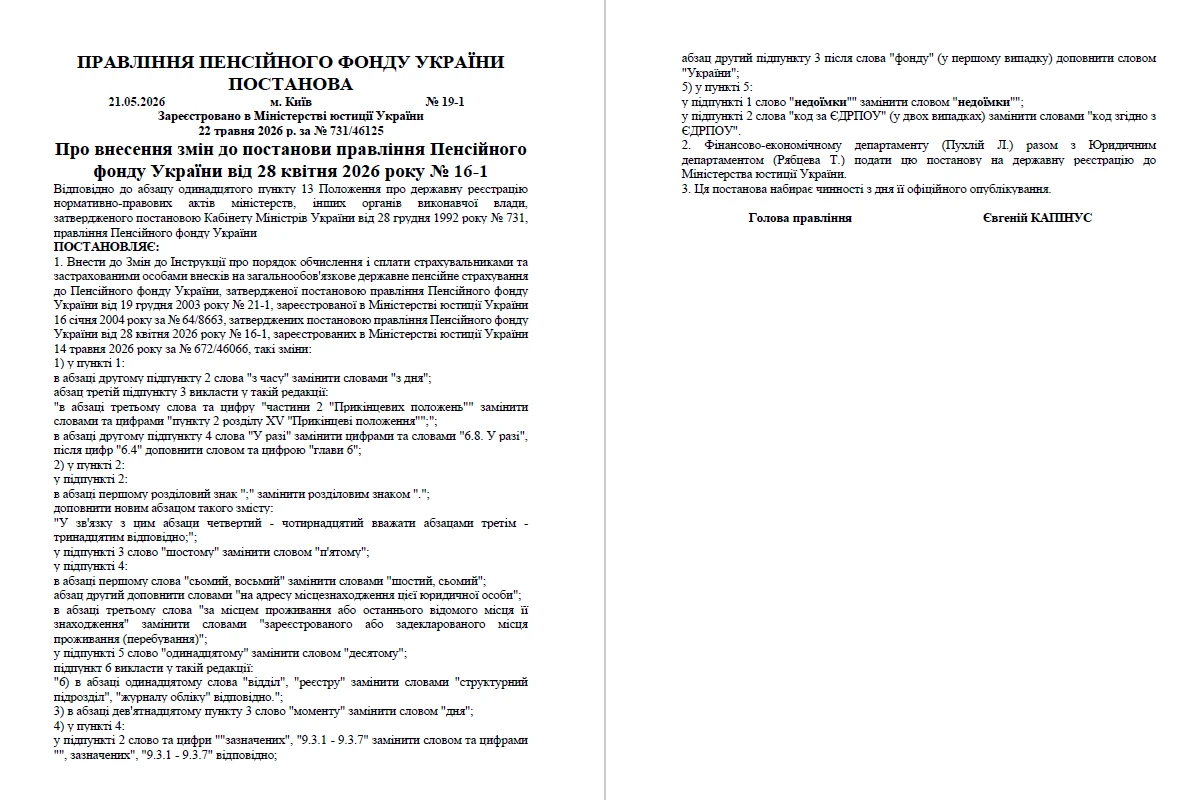
Постановою ПФУ від 28.04.2026 № 16-1 (далі — Постанова № 16-1), з урахування змін, внесених постановою від 21.05.2026 № 19-1 (далі — Постанова № 19-1), внесли зміни до глав Інструкції:

  • 6. Відшкодування підприємствами витрат Пенсійного фонду України на виплату та доставку пенсій, призначених на пільгових умовах;
  • 8. Порядок стягнення заборгованості зі страхувальників;
  • 9. Фінансові санкції;
  • 10. Порядок нарахування та погашення пені.

Інвентаризація в бюджетних установах: безплатний вебінар

З набранням чинності змін розрахунки фактичних витрат на виплату та доставку пенсій, призначених на пільгових умовах, ПФУ надсилатиме страхувальникам через електронні кабінети на вебпорталі електронних послуг ПФУ. Такі розрахунки вважатимуть одержаними з дня надходження інформації в електронній формі про їх одержання (відкриття). Раніше їх надсилали у паперовій формі.

У главі 8 уточнили, що вимогу вважають надісланою (врученою) юридичній особі, якщо її передано посадовій особі такої юридичної особи під підпис або надіслано рекомендованим листом з повідомленням про вручення.

Главу 9 Інструкції привели у відповідність до вимог статті 106 Закону України «Про загальнообов’язкове державне пенсійне страхування» від 09.07.2003 № 1058-IV (далі — Закон № 1058), якою визначено відповідальність страхувальників, банків, організацій, що здійснюють виплату і доставку пенсій, та їх посадових осіб.

В Інструкції ПФУ уточнив, що за порушення норм законодавства про загальнообов'язкове державне пенсійне страхування фінансові санкції до страхувальників застосовуватимуть відповідно до частини 9 статті 106 Закону № 1058, у редакції, що діяла до 01.01.2011 (дати втрати органами ПФУ відповідних повноважень). Також враховуватимуть пункт 7 розділу VIII «Прикінцеві та перехідні положення» Закону України «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування» від 08.07.2010 № 2464-VI.

Рішення про застосування фінансових санкцій протягом 3 робочих днів з дня його винесення вручатимуть під підпис керівнику або головному бухгалтеру страхувальника або надсилатимуть рекомендованим листом з повідомленням про вручення.

Фінансові санкції страхувальник зобов’язаний сплатити протягом 10 робочих днів з дня одержання рішення. Також страхувальник може оскаржити це рішення протягом 30 днів.

Оскарження рішення зупиняє строки сплати фінансових санкцій до винесення рішення органом ПФУ / Пенсійним фондом України або до набрання рішенням суду законної сили.

Також строки сплати фінансових санкцій призупиняють до набрання рішенням суду законної сили в разі оскарження страхувальником вимоги про сплату недоїмки, якщо застосування фінансових санкцій пов’язано з її виникненням або несвоєчасною сплатою.

У разі винесення судом або Пенсійним фондом України рішення на користь органів ПФУ строки сплати фінансових санкцій поновлюють з моменту їх припинення.

Рішення органу ПФУ про застосування фінансових санкцій є виконавчим документом.

Зверніть увагу: його передаватимуть органу ДВС для виконання якщо страхувальник отримав рішення про застосування фінансових санкцій і не сплатив суми протягом десяти робочих днів, а також не оскаржив це рішення.

Постанова № 16-1 та Постанова № 19-1 чинні з 09.06.2026.

додаток

Статичний блок для новин

Статті за темою

Усі статті за темою

Лікарняний після звільнення в Додатку Д1

Працівниця перебувала на лікарняному з 25.09.2026 по 28.09.2026, а 29.09.2026 — звільнилася. Листок непрацездатності електронний, 28.09.2026 його закрили, а за сім днів він набув статусу «готовий до сплати». У жовтні 2026 року, тобто після звільнення працівниці, склали Протокол уповноважених із соцстраху про призначення допомоги та нарахували виплати за листком непрацездатності. Лікарняний оплатили. Чи нараховувати ЄСВ, якщо період лікарняного — під час трудових відносин, а нарахування за цим лікарняним — після звільнення працівниці? Як заповнити Додаток Д1?
1143

Електронний лікарняний 2026: інструкції для бухгалтера

Виокремили найважливіше про електронний лікарняний для бухгалтерів. Про терміни оформлення та виплати допомоги з тимчасової непрацездатності та з вагітності та пологів на основі е-лікарняних поговоримо у статті
81647

Лікарняні сумісникам у 2026 році: обчислення, приклади і табелювання

Лікарняні сумісникам варто нараховувати враховуючи квітневі зміни у 2026 році. У статті пояснюємо на прикладах нові правила, які документи подавати, як табелювати відсутність та як правильно обчислити лікарняні за сумісництвом
279914

Лікарняний під час відпустки: готовий розрахунок в обліку

Працівник пішов на лікарняний під час щорічної відпустки. У цій ситуації виникає чимало питань. Чи потрібно оплачувати листок непрацездатності, чи продовжувати відпустку, чи переносити її на інший строк. Потрібно робити перерахунок оплати відпустки через лікарняний чи ні. Розгляньмо відповіді на ці питання по черзі
49440


Гарячі запитання

Усі питання і відповіді