


Особливості визначення вартості будівництва в умовах воєнного стану: роз’яснення Мінрозвитку

⭐ Дізнавайтеся про зміни першими. Додайте «Бухгалтерію для бюджету та ОМС» в улюблені Google, щоб не пропустити найсвіжіші новини та роз’яснення

Автор
консультант з обліку та оподаткування, Київ
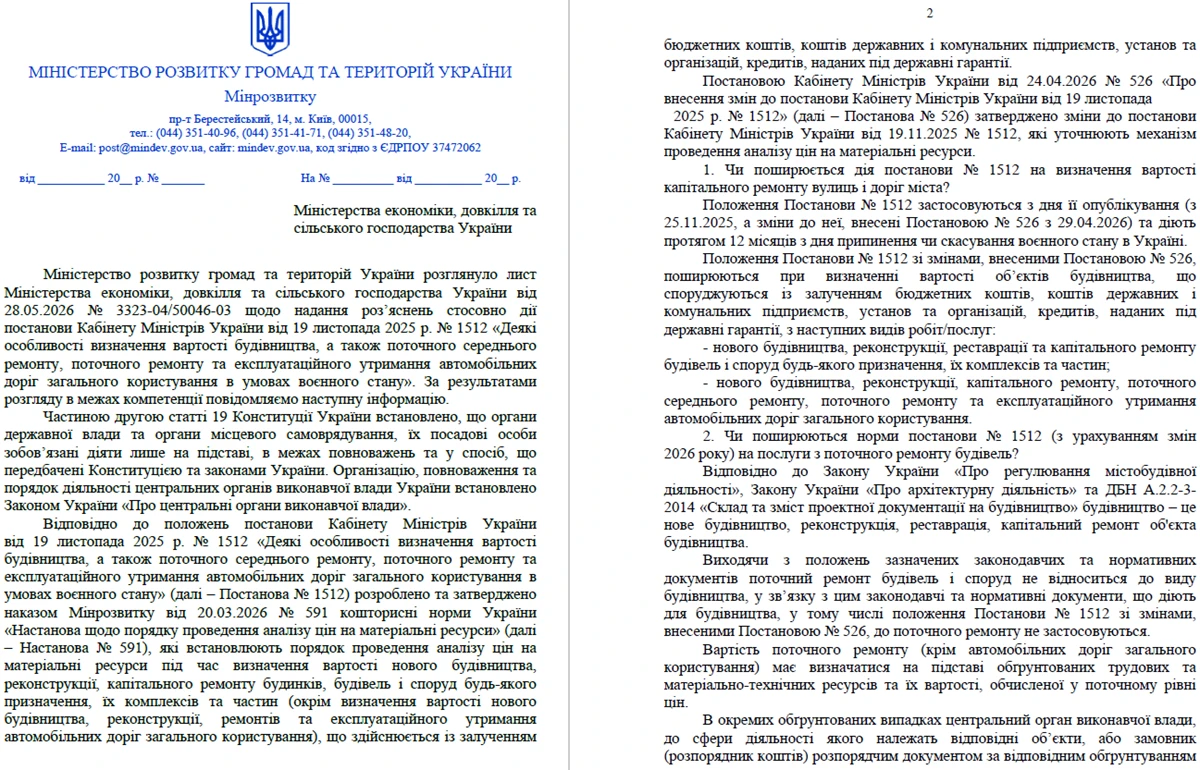
Мінекономіки отримало від Мінрозвитку відповідь на свій запит щодо застосування постанови КМУ «Деякі особливості визначення вартості будівництва в умовах воєнного стану» від 19.11.2025 № 1512 (далі — Постанова № 1512)

Особливості визначення вартості будівництва в умовах воєнного стану: роз’яснення Мінрозвитку

Мінекономіки листом від 21.07.2026 № 3323-04/66969-06 повідомило про роз’яснення Мінрозвитку, які надалі:

Як оприбуткувати ДБЖ: проведення

Коротко розглянемо поставлені питання та відповіді на них:

Чи поширюється дія Постанови № 1512 на визначення вартості капітального ремонту вулиць і доріг міста?

Так.

Чи поширюються норми постанови № 1512 (з урахуванням змін 2026 року) на послуги з поточного ремонту будівель?

Ні, але за окремим обгрунтуванням на поточний ремонт можуть поширити окремі положення кошторисних норм України «Настанова з визначення вартості будівництва», затверджених наказом Мінрозвитку від 01.11.2021 № 281 (далі — Настанова № 281).

Чи застосовуються норми Настанови № 281 при закупівлі послуг з поточного ремонту будівель?

Ні, але замовник може добровільно прийняти рішення щодо поширення дії норм Настанови № 281, у т. ч. на поточний ремонт будівель. Це має бути затверджено внутрішнім офіційним розпорядчим документом замовника із детальним обґрунтуванням.

Чи терміни «матеріали» та «матеріальні ресурси», використані у Постанові № 1512, охоплюють не лише будівельні матеріали у вузькому розумінні, а й обладнання (устаткування), вироби та інші матеріальні ресурси, вартість яких включається до договірної ціни робіт відповідно до кошторисної документації?

Настановою № 591 визначено, що матеріальні ресурси — матеріали, вироби і комплекти, необхідні для будівництва (крім обладнання)

Чи поширюється дія Постанови № 1512 на договірні ціни подані під час відкритих торгів в т. ч. до початку функціонування бази даних цін?

Так.

Чи вправі замовник досліджувати на етапі розгляду пропозиції учасника відкритих торгів з особливостями, ціни на матеріальні ресурси викладені у складеній учасником (підрядником) договірній ціні на предмет їх відповідності середнім цінам по регіону та

Так.

Чи є правомірною вимога замовника про надання довідки та підтвердження повної відповідності сум заробітної плати, відображених в актах виконаних робіт, фактично виплаченій заробітній платі, з урахуванням положень пункту 5 Постанови № 1512?

Так, підрядник надає довідку про фактично нараховану заробітну плату і в разі, якщо нормативно визначена заробітна плата у акті відрізняється від фактичної, її корегують відповідно до суми, зазначеної у довідці.

Як правильно застосовувати вимоги у випадках, коли частина виконаних робіт, з огляду на технологічний процес, не включається до актів виконаних робіт поточного місяця, хоча заробітна плата працівникам за ці роботи вже фактично виплачена, а відповідні обсяги робіт будуть відображені в актах наступних звітних періодів?

Довідка за фактично виплачену заробітну плату до актів виконаних робіт форми № КБ-2в надається за період в якому були виконані роботи, що включені до такого акту.

додаток

Статичний блок для новин

Статті за темою

Усі статті за темою

Декретні в Податковому розрахунку: зразки 2026

Звітуйте по виплаті декретних у Податковому розрахунку без помилок зі зразками у статті. Приклад заповнення Додатків Д1, Д5 і 4ДФ для декретних — у статті для бухгалтерів
219298

Витрати майбутніх періодів: як облікувати

В огляді розглянуто, що таке витрати майбутніх періодів, та охарактеризовано їхній бухгалтерський облік, зокрема облік передплати за оренду, періодичних видань і ліцензії на використання програмного забезпечення
54209

Виправлення помилок поточного періоду

Виправлення помилок поточного періоду — завдання для бухгалтера, який також виправляє помилки у бухобліку та фінзвітності. Розглянемо способи та приклади виправлення помилок у фінзвітності
24852

КЕКВ 2220 Медикаменти та перев’язувальні матеріали: роз’яснення

Підкажемо, що відносити до КЕКВ 2220. Допоможемо розібратися, як тип бюджетної установи та призначення закупівлі впливають на те, який КЕКВ для медикаментів обрати, КЕКВ 2210 чи КЕКВ 2220. Підкріпимо теорію практичними таблицями із бухгалтерськими проведеннями у статті.
7561


Гарячі запитання

Усі питання і відповіді