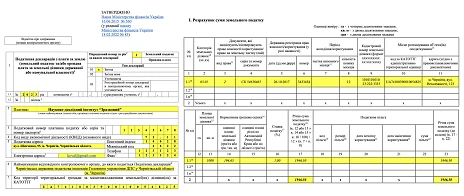
Усі платники орендної плати і земельного податку мають відзвітувати про плату за землю. Завантажуй приклад оновленої деклараці з плати за землю.

⚡️Приклад розрахунку СКШП: скачати
З 01 січня 2023 року податкова декларація з плати за землю має відповідати останній редакції наказу Мінфіну від 18.02.2022 р. № 83. Запроваджені такі зміни:
- для кодифікації територій замість колишнього КОАТУУ тепер використовується новий Класифікатор адміністративно-територіальних одиниць (КАТОТТГ) – рядок 7 декларації;
- ввели показник періоду володіння/користування земельною ділянкою – для випадків володіння/користування земельними ділянками не повний календарний рік. Це кол. 7-8 розділу І декларації, а також колонки 8-9 розділу ІІ;
- додана інформація про строк користування податковою пільгою у звітному періоді – у кол. 20-21 розділу І декларації.
Форма декларації для земельного податку та орендної плати за землю єдина. Однак, якщо установа виступає в ролі платника земельного податку і орендної плати, то вона подає дві окремі декларації по кожному податку за типом форми «звітна». Періодичність її подання обирається платником самостійно: раз на рік або щомісяця
Заверніть також увагу на те, що декларація подається навіть за наявності податкової пільги зі сплати плати за землю (такі вимоги містяться в роз’ясненні ДПС). У такій декларації слід порахувати суму податкової пільги, тобто суму недоотриманого бюджетом податку. Однак податкове зобов’язання зі сплати податку буде нульовим.
Приклад заповнення податкової декларації з плати за землю:

СКАЧАТИ ПРИКЛАД ЗАПОВНЕННЯ ДЕКЛАРАЦІЇ
Звіт із внеску на працевлаштування осіб з інвалідністю: ЗРАЗОК↩️
Призупинення трудових відносин як альтернатива відпустці за власний рахунок з’явилася під час дії воєнного стану. Як оформити призупинення дії трудового договору та чи зазначати в Додатку Д5 реквізити наказу про призупинення дії трудового договору, як заповнити при цьому Додатки Д1 та 4ДФ, — дізнаєтеся з цього огляду
Звітуйте по виплаті декретних у Податковому розрахунку без помилок зі зразками у статті. Приклад заповнення Додатків Д1, Д5 і 4ДФ для декретних — у статті для бухгалтерів
Чотири приклади заповнення Додатку 4ДФ, коли виплачуєте працівнику, який є фізособою-підприємцем, заробітну плату, орендну плату, винагороду за цивільно-правовим договором чи оплату за товар
Працівниця перебувала на лікарняному з 25.09.2026 по 28.09.2026, а 29.09.2026 — звільнилася. Листок непрацездатності електронний, 28.09.2026 його закрили, а за сім днів він набув статусу «готовий до сплати». У жовтні 2026 року, тобто після звільнення працівниці, склали Протокол уповноважених із соцстраху про призначення допомоги та нарахували виплати за листком непрацездатності. Лікарняний оплатили. Чи нараховувати ЄСВ, якщо період лікарняного — під час трудових відносин, а нарахування за цим лікарняним — після звільнення працівниці? Як заповнити Додаток Д1?
Припустилися помилок у Додатку Д6 Податкового розрахунку — виправіть їх за допомогою пояснень і прикладу у статті