Бухпроведення для HIMARS: як обліковувати озброєння ЗСУ за ленд-лізом
21.09.2022 ВРУ прийняла за основу в першому читанні законопроєкт «Про внесення змін до Податкового кодексу України щодо звільнення від cплати податку на нерухоме майно, відмінне від земельної ділянки, за знищене чи пошкоджене нерухоме майно» № 7632.
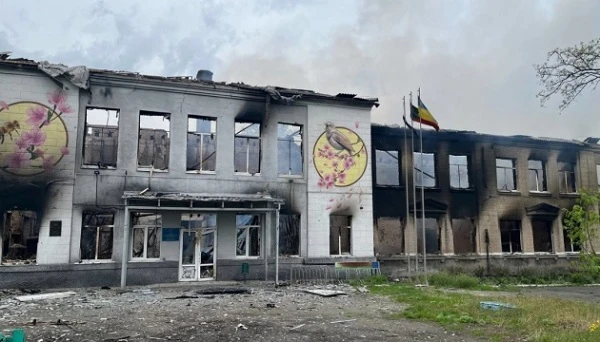
Законопроєктом пропонують установити особливості нарахування та сплати податку на нерухоме майно, відмінне від земельної ділянки, за 2022 рік і за наступні податкові звітні періоди (зокрема, рік, у якому сплине трирічний строк з дати скасування воєнного стану), за об’єкти житлової та нежитлової нерухомості, що були зруйновані або пошкоджені внаслідок війни. При цьому немає значення, чи включили території, де розташоване це нерухоме майно, до Переліку територій, на яких ведуться (велися) бойові дії, та територій, які тимчасово окупувала рф.
У Податковому кодексі України (ПК) закріплять норму про ненарахування та несплату податку на нерухоме майно, відмінне від земельної ділянки, з місяця, в якому відбулося руйнування об’єкта. При цьому руйнування має підтвердити орган держвлади або місцевого самоврядування актом огляду об’єкта.
Нарахування та сплату податку за пошкоджений об’єкт:
- зупинять на весь період, коли припинили їх використовувати;
- відновлять з місяця, що настає за місяцем, в якому почали знову використовувати об’єкт після ремонту/реконструкції (якщо звільнення від цього податкового обов’язку не передбачають інші норми ПК).
Після відновлення використання об’єкта платники податку зобов’язані:
Фізособи | Надати письмове повідомлення ДПС — не пізніше ніж 30 квітня року, наступного за роком, у якому відновилося використання об’єкта* |
Юрособи | Задекларувати до сплати в бюджет податкове зобов’язання з податку на нерухоме майно, відмінне від земельної ділянки, за період до кінця поточного року — не пізніше ніж 20-го числа місяця, що настає за місяцем відновлення використання об’єкта* |
* якщо інші норми ПК не передбачають звільнення від податкового обов’язку за відповідний період | |
Якщо використання об’єкта не відновлять до 31 грудня року, в якому сплине трирічний строк з дати скасування воєнного стану, від податкового обов’язку на кожен наступний календарний рік платника звільняють за рішенням відповідного органу місцевої влади:
- на підставі звернення власника об’єкта нерухомості;
- за результатами огляду стану об’єкта в порядку, що визначить КМУ.