експерт з обліку та оподаткування, кандидат економічних наук, Чернігів
Бюджетний запит — це початок циклу щорічного бюджетного процесу. Як його готувати при складанні проєктів місцевих бюджетів, якими правилами та нормативними документами керуватися, про інструкцію з підготовки бюджетних запитів, типовий перелік результативних показників, типові недоліки підготовки бюджетних запитів — питання цього огляду
Місцевий бюджет як фінансовий план має свою процедуру складання, виконання та аналізу результатів. Зараз це так званий програмно-цільовий метод бюджетування, який передбачає здійснення оцінки ефективності використання бюджетних коштів (пп. «42» ст. 2 Бюджетного кодексу України, далі — БКУ). Як результат, маємо такі елементи «бюджетного» документообігу:
існуючі та нові бюджетні програми — це сукупність найбільш загальних завдань, які виконуються щороку, у різних річних бюджетах. Наприклад, «Надання позашкільної освіти закладами освіти, заходи із позашкільної роботи з дітьми», «Забезпечення функціонування підприємств, установ та організацій, які виробляють, виконують та/або надають житлово-комунальні послуги»;
паспорти бюджетних програм — мета, цілі, завдання, видатки, результативні показники використання бюджетних коштів у рамках бюджетної програми, але в рамках річного бюджету (пп. «40» ст. 2 БКУ);
звіти про виконання паспорта бюджетних програм — документ про результати використання коштів за рік за затвердженим паспортом, зокрема відхилення між плановими видатками (за паспортом) і фактичними бюджетними видатками, відхилення у результативних показниках, а також узагальнюючий висновок щодо виконання програми й пояснення причин наявних відхилень.
Ці всі документи поєднують відповідальних виконавців бюджетних програм (розпорядників коштів нижчого рівня, головних розпорядників) та органи місцевого самоврядування (ОМС), які й затверджують у кінцевому результаті місцевий бюджет.
У цьому процесі з’єднуючою ланкою між бюджетною програмою (загальним напрямом з невизначеним часом) і паспортом бюджетної програми (конкретними напрямами на рік) якраз і виступає бюджетний запит — це документ, у якому визначені та конкретизовані фінансові потреби, обґрунтовано обсяг бюджетних коштів, який необхідний для виконання функцій у середньостроковий період (на практиці — це 3 роки, наприклад 2027–2029, Бюджетна декларація на 2027–2029 роки, затверджена постановою КМУ від 17.06.2026 № 793).
Бюджетний запит — свого роду проєкт-пропозиція міні-бюджету з запропонованими витратами за конкретними напрямами використання бюджетних коштів, прорахованими результативними показниками та іншими даними, які потрібні для складання місцевого бюджету та затвердження на його основі головним розпорядником паспорта бюджетної програми на рік. Бюджетний запит подається головним розпорядником бюджетних коштів за кожною ввіреною йому бюджетною програмою (див. також пп. «9» ст. 2 БКУ).
Увага: бюджетний запит — основа планування проєктів місцевих бюджетів селищних, міських територіальних громад, бюджетів ОТГ, а також обласних бюджетів та АРК.
Інструкція з підготовки бюджетних запитів місцевого бюджету, затверджена наказом Мінфіну від 25.11.2024 № 604 (далі — Інструкція № 604). На основі неї головний розпорядник може скласти та затвердити Інструкцію з підготовки бюджетних запитів розпорядникам нижчого рівня, про неї поговоримо далі.
Хто розробляє бюджетний запит
Бюджетні запити розробляють у такій послідовності:
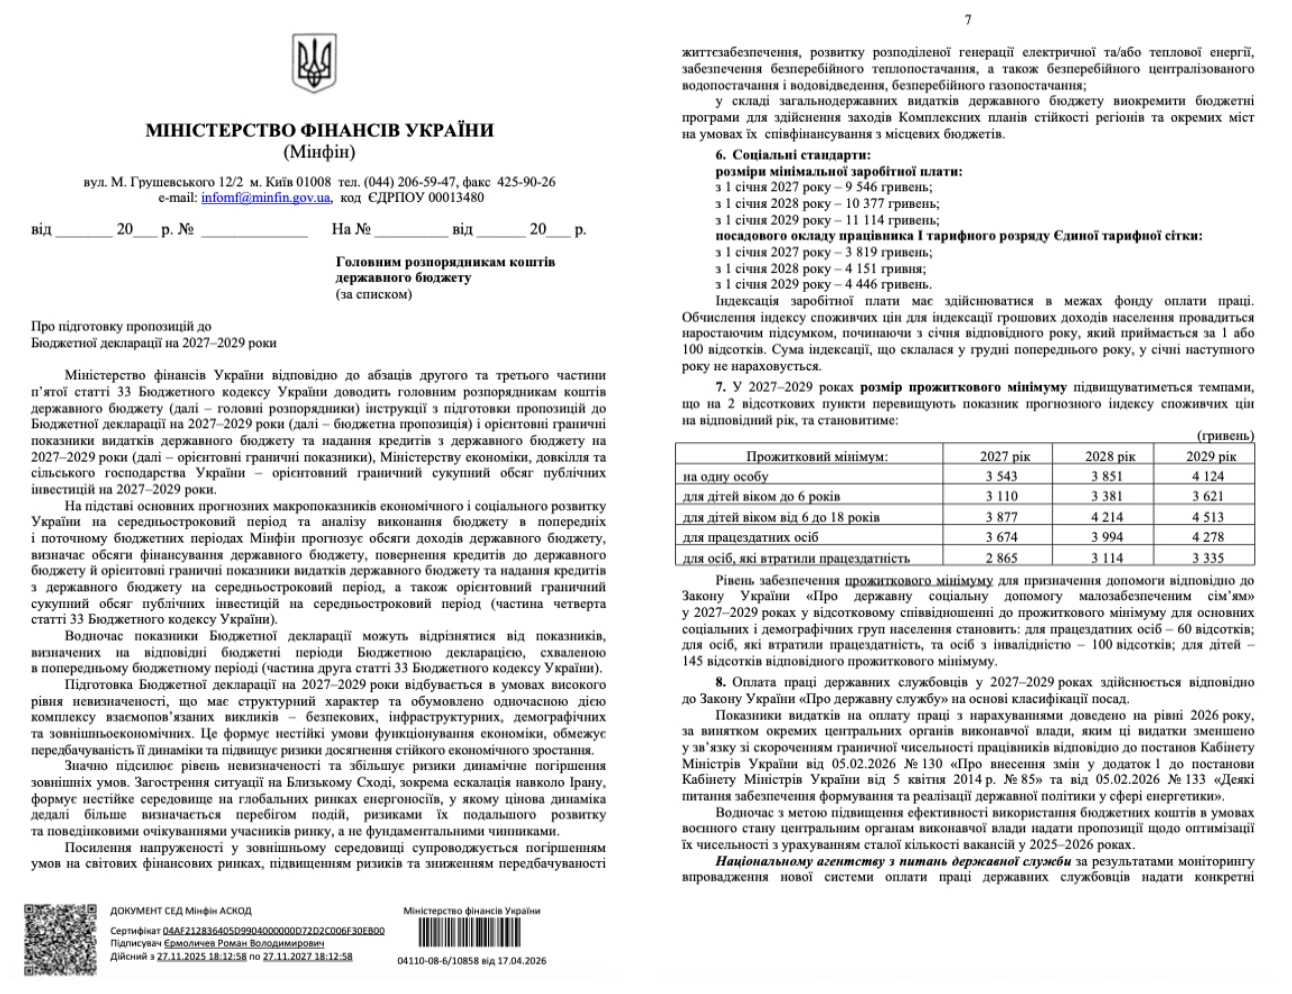
головний розпорядник (ГР) отримує від місцевого фінансового органу (МФО) граничні обсяги видатків за загальним фондом місцевого бюджету на наступний рік. МФО також встановлює строки подачі бюджетних запитів від ГР (ч. 4 ст. 75 БКУ). Також використовуються рекомендації Мінфіну, зокрема лист Мінфіну «Про підготовку пропозицій до Бюджетної декларації на 2027–2029 роки» від 17.04.2026 № 04110-08-6/10858 (далі — Лист № 10858);
ГР розподіляє граничні обсяги між відповідальними виконавцями (ВВ), тобто між собою та розпорядниками коштів нижчого рівня та повідомляє останніх про це. Строк — 3 робочі дні. Головний розпорядник організовує виконання бюджетних запитів (п. 2.1 розділу ІІ Інструкції № 836). Організація — це визначення строків підготовки, обговорення та узгодження бюджетних програм і складання за ними запитів, а також забезпечення своєчасності, достовірності та змісту поданих бюджетних запитів, які будуть подані МФО та містити всю інформацію, яка потрібна для аналізу показників проєкту місцевого бюджету;
ВВ в установленому ГР порядку забезпечують складання бюджетних запитів за кожною бюджетною програмою, за якою вони відповідають (п. 2.2 розділу ІІ Інструкції № 836). Він це здійснює на основі вимог інструкцій з підготовки бюджетних запитів (про них — читайте далі), планів діяльності на середньостроковий період (як правило, — 3 роки) та інших документів, передбачених ч. 1 ст. 35 БКУ (пп. «2» ч. 5 розділу І Інструкції № 574), зокрема у мирний час — прогнозу місцевого бюджету (ст. 751 БКУ). Також використовуються рекомендовані Мінфіном документи на конкретний рік, якщо такі є. Сам ГР складає бюджетні запити за бюджетними програмами, виконання яких забезпечується його апаратом (п. 1.1 розділу І Інструкції № 836);
уже складені бюджетні запити відповідальні виконавці обґрунтованими розрахунками подають ГР (пп. «2» ч. 5 розділу І Інструкції № 574). Строки подачі встановлюють самі ГР при повідомленні ВВ про граничні обсяги. Такі строки відповідають загальному процесу складання місцевого бюджету, етапи якого визначені ОМС;
ГР подають свої бюджетні запити та узагальнені бюджетні запити за розпорядниками нижчого рівня до МФО.
Увага: організація складання бюджетних запитів — завдання головного розпорядника.
Прогнози місцевих бюджетів можуть не складатися, якщо території ТГ чи її окремих населених пунктів вважаються такими, на яких ведуться активні бойові дії або тимчасово окупованими (п. 229 Прикінцевих і перехідних положень БКУ).
За місцевим бюджетом відповідальний виконавець визначається за письмовим погодженням з відповідним місцевим фінансовим органом під час формування проєкту бюджету на рік (п. 1.2 розділу І Інструкції № 836).
Однак це ще не кінець життєвого циклу бюджетного запиту. У подальшому місцева рада затверджує місцевий бюджет і ГР формує паспорт кожної бюджетної програми, який враховує:
інформацію бюджетного запиту ГР;
план діяльності ГР на середньостроковий період (як правило, — 3 роки);
бюджетні призначення, зроблені на основі місцевого бюджету й порядку використання бюджетних коштів;
ГР подають бюджетні запити до МФО за допомогою автоматизованої інформаційно-аналітичної системи у терміни, встановлені МФО, але не пізніше 10 листопада року, що передує плановому (п. 2 Інструкції № 604).
Разом з бюджетним запитом подаються необхідні для аналізу додаткові матеріали, зокрема:
детальна інформація за формами, які в разі потреби щороку МФО доводить до ГР;
інформація щодо врахування гендерного підходу та кліматичних пріоритетів під час формування бюджетних показників з метою реалізації відповідних завдань і цілей на регіональному/місцевому рівні.
Бюджетний запит: інструкція
Інструкцію з підготовки бюджетних запитів розробляють і доводять до ГР місцеві фінансові органи (ч. 4 ст. 75 БКУ). Як правило, останні використовують типові форми бюджетних запитів місцевого бюджету з Додатків 2 і 3 до Інструкції № 604. Однак Інструкцію з підготовки бюджетних запитів для формування проєктів місцевих бюджетів кожна місцева громад може мати свою й затвердити наказом Управління/відділу фінансів місцевої ради або розпорядженням сільської/селищної ради (для малочисельних ОТГ). Розпорядник нижчого рівня отримує таку інструкцію від ГР, а ГР — від місцевих фінансових органів.
У типовому варіанті форм бюджетних запитів з Додатків до Інструкції № 604 у рекомендаціях містяться форми бюджетних запитів , кожна з яких має своє призначення — див. таблицю нижче.
ВИДИ БЮДЖЕТНИХ ЗАПИТІВ ПРИ ФОРМУВАННІ МІСЦЕВИХ БЮДЖЕТІВ
індивідуальний бюджетний запит, включає детальний розподіл граничного обсягу видатків на плановий та прогнозний періоди, результативні показники, які плануються до виконання у межах граничного обсягу
головний розпорядник спершу (за своїми власними програмами) та розпорядники нижчого рівня
У цілому у процедурі формування самого бюджетного запиту відмінностей між обома варіантами немає.
Інформація у формі-1 подається з урахуванням положень та показників, визначених на відповідні бюджетні періоди прогнозом місцевого бюджету, середньостроковим планом пріоритетних публічних інвестицій регіону (ТГ), планом діяльності головного розпорядника на середньостроковий період та єдиним проєктним портфелем публічних інвестицій регіону (ТГ).
Увага: у розробленій інструкції з підготовки бюджетних запитів головний розпорядник може визначити строки та відповідальність щодо подання бюджетних запитів.
Під час розробки бюджетного запиту зокрема використовуються (ч. 1 ст. 35 БКУ):
звіти про виконання паспортів бюджетних програм;
результати оцінки ефективності бюджетних програм;
висновки про результати перевірок та інших контрольних заходів, які проводилися уповноваженими органами;
прогнози доходів та ці на енергоносії;
розмір мінімальної зарплати та прожиткового мінімуму, очікуваної середньомісячної зарплати — для прогнозування видатків на оплату праці бюджетників;
індикативні (прогнозні) обсяги видатків, які дає розпоряднику нижчого рівня ГР;
граничні обсяги видатків, які встановлені місцевим фінансовим органом або ГР.
Також пам’ятаємо про загальні правила класифікації видатків у бюджетників, насамперед про поділ видатків за загальним і спеціальним фондом. Нагадуємо, що спеціальний фонд — це власне зароблені кошти та їхнє витрачання. Перелік складових власних надходжень, а також напрями можливого їхнього використання, що й потрібно для бюджетного запиту, наведений у ст. 13 БКУ. Наприклад, вони можуть бути використані на:
покриття витрат за основною діяльністю;
ремонт, модернізацію або придбання нових необоротних активів та матеріальних цінностей;
оплату комунальних послуг.
Увага: видатки спеціального фонду у бюджетному запиті формуємо дотримуючись ст. 13 Бюджетного кодексу України.
Основні макропоказники соціально-економічного розвитку 2027
Основні прогнозні макропоказники на 2027–2029 роки визначено уже згаданою Бюджетною декларацією на 2027–2029 роки та постановою КМУ «Про схвалення Прогнозу економічного і соціального розвитку України на 2027–2029 роки» від 04.06.2026 № 695 (далі — Прогноз № 695). При цьому для макроекономічних показників КМУ прийнято рішення щодо використання під час підготовки проєкту Державного бюджету на 2027 рік за сценарієм 1, який передбачає істотне покращення безпекової ситуації, починаючи з 2027 року. Це відображає і згадана Бюджетна декларація. Натомість сценарій 2 розраховано, виходячи з припущень щодо збереження високої інтенсивності бойових дій у більш тривалій перспективі. Показники для обох сценаріїв можна знайти у Прогнозі № 695 та Листі № 10858.
Відтак на 2027 рік, враховуючи Бюджетну декларацію, Прогноз № 695, Лист № 1085, маємо:
індекс споживчих цін (у середньому до попереднього року) за сценарієм 1 — 109,3% (для порівняння, за сценарієм 2 — 109,7%);
індекс цін виробників промислової продукції (грудня до грудня попереднього року) за сценарієм 1 — 110,3% (за сценарієм 2 — 116,2%);
обмінний курс грн до долара США в середньому за період — 46,9 грн/$ (на кінець періоду — 47,7 грн/$);
рівень мінімальної зарплати — 9546 грн;
посадовий оклад працівника 1-го тарифного розряду — 3819 грн;
прожитковий мінімум для працездатної особи — 3691 грн.
У 2027 році, як і у 2026, здійснюватимуть індексацію зарплати наростаючим підсумком, починаючи з 01 січня 2027 року — про це сказано у п. 6 Листа № 10858. При цьому сума індексації, яка склалася у грудні 2026 року, у січні 2027 року не нараховується. Січень 2027 року приймається за 1 або 100%, як і у 2026 та 2025 роках.
Рекомендації Мінфіну при складанні бюджетних запитів на 2027 рік
Під час складання бюджетних запитів на 2027–2029 роки, необхідно формувати цілі відповідно до цілей та пріоритетів, визначених прогнозними і програмними документами економічного та соціального розвитку, а також ураховувати інші стратегічні рішення, прийняття яких викликано воєнним часом. Зокрема, можна рекомендувати враховувати:
загальний принцип оптимізації та концентрації ресурсів на першочергових потребах;
щорічні Послання Президента до ВР про внутрішнє і зовнішнє становище;
Бюджетні запити на 2027 рік та середньострокову перспективу (2027–2029 роки) складаються на основі використання:
прогнозних макропоказників економічного і соціального розвитку України;
з урахуванням концентрації ресурсів на першочергових діях та заходах, які необхідно вжити для виконання покладених функцій, зокрема для подолання наслідків війни.
Лист Мінфіну № 10858 — про бюджетні пропозиції, які були використані для підготовки Бюджетної декларації 2027–2029, для скачування наведений нижче.
У п. 10 Листа № 10858 міститься інформація, що видатки на оплату комунальних послуг та енергоносіїв (КЕКВ 2270) у 2027 році мають бути збережені на рівні 2026 року.
Зміни у видатках на оплату праці держслужбовців 2027
Здійснення оплати праці держслужбовців у 2027–2029 роках продовжується на основі класифікації посад відповідно до Закону України «Про державну службу» від 10.12.2015 № 889 (п. 8 Листа № 10858). НАДС за результатами моніторингу впровадження нової системи оплати праці держслужбовців має подати конкретні пропозиції щодо упорядкування схеми посадових окладів на посадах держслужби на 2027 рік.
Зміни у видатках сектору безпеки та оборони 2027
Головним розпорядникам, що належать до сектору безпеки і оборони, зокрема МВС, Міноборони, ГУР, СБУ видатки за загальним фондом визначено:
на 2027 рік — на рівні видатків, передбачених Законом про Держбюджет 2026;
на 2028–2029 роки — на рівні показників, визначених Бюджетною декларацією на 2028–2029 роки.
Більш детально про запити сектору безпеки та оборони — у п. 9 Листа № 10858.
Більш детально про запити сектору безпеки та оборони — у Листі № 04110.
Бюджетні програми та результативні показники за різними сферами
Для визначення результативних показників, тобто кількісних та якісних показників, які окреслюють результат виконання бюджетної програми, за якою подається бюджетний запит, мають бути враховані цілі державної політики у відповідній сфері. Результативні показники наводяться у розділі 8 бюджетного запиту, наприклад:
кількісний грошовий — затрати на знесення одного кіоску;
кількісні натуральні — кількість знесених кіосків;
якісний — темп зростання вартості знесення одного кіоска відносно попереднього року.
Увага: результативні показники використовуємо з типових переліків за відповідними галузями.
На поміч відповідальним виконавцям у визначенні цих результативних показників мають прийти типові переліки бюджетних програм для місцевих бюджетів, які містять уже готові результативні показники їхнього виконання за відповідними галузями. Нагадуємо, що «типовий» на відміну від «примірного» означає обов’язковість до виконання. Наводимо їх у таблиці нижче.
ТИПОВІ ПЕРЕЛІКИ РЕЗУЛЬТАТИВНИХ ПОКАЗНИКІВ ВИКОНАННЯ МІСЦЕВИХ БЮДЖЕТІВ
Галузь
Назва документа
Наказ, дата та орган, який затвердив
соціальний захист, соціальне забезпечення
Типовий перелік бюджетних програм і результативних показників їх виконання для місцевих бюджетів у галузі «Соціальний захист та соціальне забезпечення»
інше, наприклад видатки, які здійснюються з усіх місцевих бюджетів
Типовий перелік бюджетних програм та результативних показників їх виконання для місцевих бюджетів за видатками, що можуть здійснюватися з усіх місцевих бюджетів
Наостанок наведемо найбільш поширені помилки при складанні бюджетних запитів:
відсутність затвердженої бюджетної програми та форми самого бюджетного запиту. Або ж подача запиту не за формою;
не здійснили аналіз зобов’язань, зокрема даних про кредиторську та дебіторську заборгованість, у першу чергу, простроченої;
не провели аналізу результативності виконання показників у минулих звітних періодах під час складання звіту про виконання паспорта бюджетної програми. Новий запит має враховувати попередні результати й не бути фактично недосяжним;
формальність при формуванні об’єктів, які будуть виконуватися за кошти бюджетної програми. Наприклад, взагалі не заповнюють цей розділ або не вказують терміни виконання цього проєкту, вартісні показники;
не заповнюють розділи про чисельність зайнятих у бюджетних установах працівників та структуру видатків на оплату праці;
показники бюджетного запиту формуються «навмання», формально, без проведення аналізу попередніх років, без будь-якого планування/прогнозування. Вітається прогнозування, як мінімум на 2 роки вперед, обґрунтування результативних показників нормативними документами та типовими переліками (див. таблицю вище);
формальність у підході до визначення переліку підстав виконання бюджетної програми. Наприклад, замала кількість нормативних документів, вказання лише загальних нормативних актів, таких як БКУ чи постанови/накази Мінфіну, відсутність у переліку підстав рішень місцевої ради;
замала конкретизація заходів стосовно досягнення мети бюджетної програми, відсутність градації цілей. Градація — це певна ієрархія цілей, наприклад коли вони наводяться у порядку убування значущості.
Виявляти та усувати подібного роду недоліки у формуванні бюджетних запитів мають головні розпорядники у розпорядників нижчого рівня та місцеві фінансові органи — у самих головних розпорядників.
Висновки
Якісно підготовлений бюджетний запит на 2027 рік є запорукою ефективного використання бюджетних коштів та основою для подальшого формування реалістичних паспортів бюджетних програм.
Для мінімізації помилок розпорядникам коштів необхідно чітко дотримуватися оновлених нормативно-правових актів Мінфіну, враховувати закладені урядом макропоказники та застосовувати затверджені типові переліки результативних показників.
Системний підхід до планування, належний аналіз минулих звітних періодів і деталізація заходів дозволять ОМС та місцевим фінансовим органам сформувати збалансований місцевий бюджет.