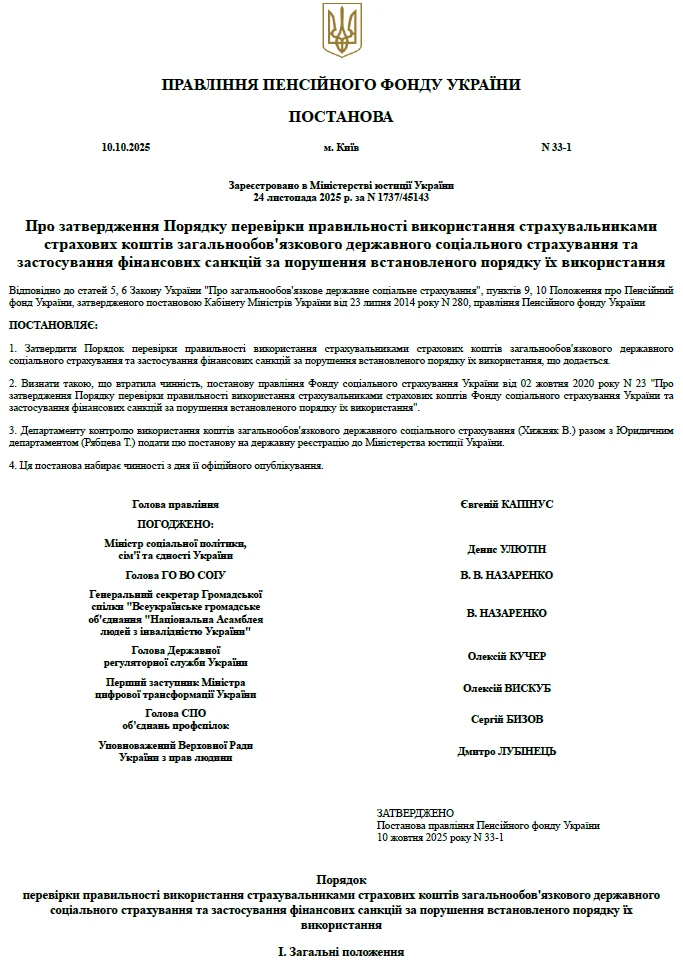
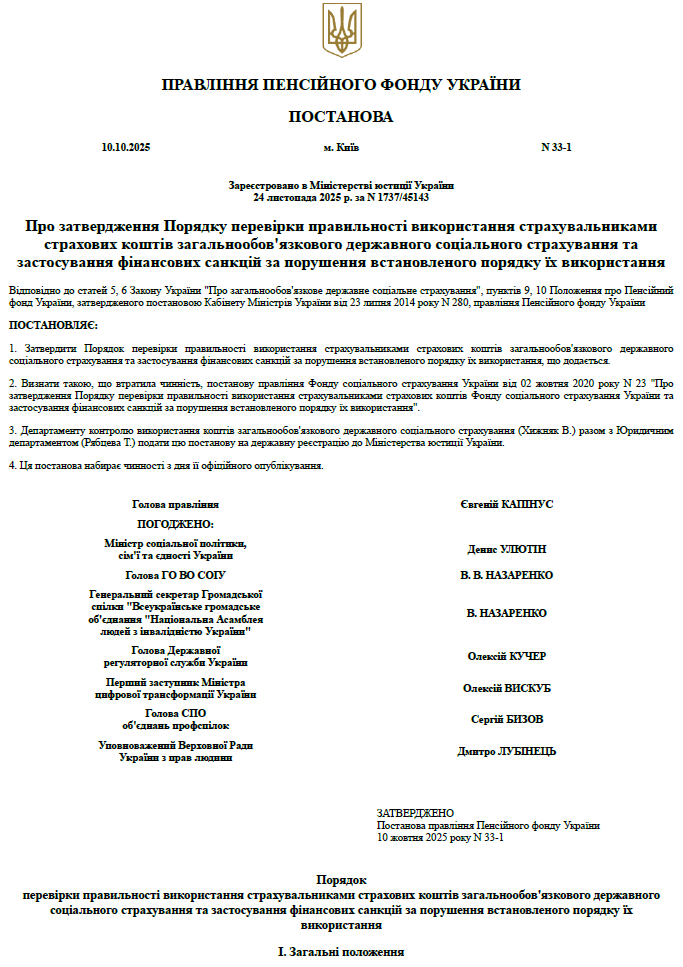
ПФУ затвердив новий Порядок перевірки правильності використання страхувальниками страхових коштів загальнообов’язкового державного соціального страхування та застосування фінансових санкцій за порушення встановленого порядку їх використання (далі — Порядок)
| Органи ПФУ перевірятимуть правильність використання роботодавцями страхових коштів за такими видами страхових виплат: |
| за страхуванням у зв’язку з тимчасовою втратою працездатності: | за страхуванням від нещасного випадку: |
- допомога по тимчасовій непрацездатності, зокрема догляд за хворою дитиною, догляд за дитиною віком до 14 років або дитиною з інвалідністю віком до 18 років на весь період надання реабілітаційної допомоги, за наявності медичного висновку про необхідність стороннього догляду за дитиною;
- допомога по вагітності та пологах;
- допомога на поховання (крім поховання пенсіонерів, безробітних та осіб, які померли від нещасного випадку на виробництві);
| - допомога по тимчасовій непрацездатності, яка настала внаслідок нещасного випадку на виробництві або професійного захворювання;
- виплата при тимчасовому переведенні потерпілого на легшу, нижчеоплачувану роботу;
- відшкодування вартості поховання потерпілого та пов’язаних із цим ритуальних послуг.
|
До плану-графіка включатимуть роботодавців у яких наявний один з критеріїв:
- зросла кількість оплачених листків непрацездатності та/або днів тимчасової непрацездатності (вагітності та пологів), та/або сум страхових виплат на зазначені цілі у звітному періоді порівняно з аналогічним періодом минулого року;
- виплачували страхові кошти працівникам у межах, наближених до максимальних розмірів, у розрахунку на один день;
- наявні за результатами доперевірочного аналізу декількох випадки, що свідчать про можливі порушення використання страхувальником страхових коштів;
- наявні страхові виплати за відсутності сплати роботодавцем ЄСВ;
- виплачені страхові кошти за відсутності документальної перевірки більше ніж три роки.
Інвентаризація в бюджетних установах: безплатний вебінар
Підставою для позапланової перевірки є:
- збільшення в 1,1 і більше разів видатків на страхові виплати порівняно з попереднім місяцем;
- здійснення страхових виплат застрахованій особі в межах, наближених до максимальних розмірів, у розрахунку на один день за одним страховим випадком;
- наявність за результатами доперевірочного аналізу одного випадку, що свідчить про можливі порушення використання страхувальником страхових коштів;
- розпочато процедуру припинення юридичної особи або відокремленого підрозділу юридичної особи шляхом реорганізації або ліквідації, а також у разі припинення підприємницької діяльності фізичної особи — підприємця, відкриття провадження у справі про банкрутство страхувальника, отримання від ДПС повідомлення про прийняття страхувальниками рішення про зняття з обліку платника ЄСВ;
- подання страхувальником письмової заяви про здійснення перевірки за його бажанням;
- звернення працівника про порушення роботодавцем законодавства у сфері загальнообов’язкового державного соціального страхування;
- на вимогу правоохоронних органів або за рішенням суду;
- надання заперечень до акта проведеної документальної перевірки у разі, коли страхувальник у своїх запереченнях посилається на обставини, що не були досліджені під час перевірки, та об’єктивний їх розгляд неможливий без проведення позапланової перевірки. Така перевірка проводиться виключно з питань, що стали предметом заперечення;
- виявлення під час перевірки іншого страхувальника фактів, що свідчать про порушення, які вплинули або можуть вплинути на правильність страхових виплат;
- неподання роботодавцем повідомлення про виплату коштів застрахованим особам протягом трьох місяців з дня здійснення фінансування Фондом сум, зазначених у заяві-розрахунку.
У разі порушення порядку використання страхових коштів роботодавець:
- відшкодовує в повному обсязі неправомірно витрачену суму страхових коштів та/або вартість наданих соціальних послуг;
- сплачує штраф у розмірі 50% цієї суми.
За несвоєчасне повернення або повернення не в повному обсязі страхових коштів на роботодавців накладають:
- штраф у розмірі 10% несвоєчасно повернутих або повернутих не в повному обсязі страхових коштів;
- пеню в розмірі 0,1% суми несвоєчасно повернутих або повернутих не в повному обсязі страхових коштів і штрафних санкцій, розраховану за кожний день прострочення платежу.
Постанова ПФУ від 10.10.2025 № 33-1, якою затвердили Порядок, не набрала чинності.
Працівниця перебувала на лікарняному з 25.09.2026 по 28.09.2026, а 29.09.2026 — звільнилася. Листок непрацездатності електронний, 28.09.2026 його закрили, а за сім днів він набув статусу «готовий до сплати». У жовтні 2026 року, тобто після звільнення працівниці, склали Протокол уповноважених із соцстраху про призначення допомоги та нарахували виплати за листком непрацездатності. Лікарняний оплатили. Чи нараховувати ЄСВ, якщо період лікарняного — під час трудових відносин, а нарахування за цим лікарняним — після звільнення працівниці? Як заповнити Додаток Д1?
Виокремили найважливіше про електронний лікарняний для бухгалтерів. Про терміни оформлення та виплати допомоги з тимчасової непрацездатності та з вагітності та пологів на основі е-лікарняних поговоримо у статті
У консультації знайдете, як показати нарахування лікарняних у Податковому розрахунку, зокрема приклади заповнених Додатків Д1 і 4ДФ
Лікарняні сумісникам варто нараховувати враховуючи квітневі зміни у 2026 році. У статті пояснюємо на прикладах нові правила, які документи подавати, як табелювати відсутність та як правильно обчислити лікарняні за сумісництвом
Працівник пішов на лікарняний під час щорічної відпустки. У цій ситуації виникає чимало питань. Чи потрібно оплачувати листок непрацездатності, чи продовжувати відпустку, чи переносити її на інший строк. Потрібно робити перерахунок оплати відпустки через лікарняний чи ні. Розгляньмо відповіді на ці питання по черзі