експерт з обліку та оподаткування, кандидат економічних наук, Чернігів
У балансі бюджетної установи всі активи, включаючи основні засоби, визнають за вартістю придбання, яка з часом змінюється. І тоді потрібна переоцінка основних засобів
Переоцінка основних засобів 2026 в бюджетних установах
Порядок переоцінки основних засобів у бюджетних установах не має суттєвих відмінностей від переоцінки на підприємствах. Хіба що використовуються інші рахунки та є конкретно визначений поріг суттєвості, за якого рекомендується проводити переоцінку.
Для проведення переоцінки основних засобів в бюджетних установах слід керуватися:
У загальному випадку — ні, не обов’язкова. Однак є й окремі ситуації, коли оцінка/переоцінка обов’язкова (застава, оренда, реорганізація — див. далі).
Загалом мета дооцінки/уцінки — достовірна інформація у фінзвітності. Якщо реальна (ринкова) вартість і балансова (залишкова) вартість основних засобів суттєво відрізняються, то виникають умови для проведення переоцінки. За п. 4 розд. ІІІ НП(С)БОДС 121 «суттєво» — це більше ніж на 10%. Це і є «загальний випадок».
Навіть за виникнення умов, які визначені НП(С)БОДС 121 (суттєве відхилення у вартості), переоцінка основних засобів проводиться не обов’язково. Цей висновок підтверджує й Мінфін у Листі № 31: «бюджетна установа може, але не зобов’язана». Переоцінка основних засобів — це право, а не обов’язок
Однак є один цікавий нюанс: якщо один раз провести переоцінку основних засобів, то потім доведеться це робити постійно, як тільки реальна (ринкова, справедлива) вартість буде відрізнятися від залишкової більше ніж на 10% (абз. 2 п. 3 розд. ІІІ НП(С)БОДС 121). Тобто переоцінка і у «загальному випадку» тоді стає обов’язковою. Виходить, що краще основні засоби взагалі не переоцінювати, якщо немає нагальної потреби. Тим більше, що оцінка основних засобів може бути й платною.
Переоцінка основних засобів може коштувати не тільки робочого часу бухгалтера, а й грошей. Бухгалтер не може самостійно оцінити основні засоби. І не через брак кваліфікації, а через ч. 2 ст. 7 Закону про оцінку: «проведення оцінки є обов’язковим». Що це значить? В контексті Закону про оцінку, це означає залучення сертифікованих оцінювачів. Ними є:
оцінювачі, що працюють у складі певного суб’єкта господарювання (фірми) або самостійні підприємці-оцінювачі, які мають сертифікат;
оцінювачі, які працюють у певному органі державної/місцевої влади, якщо вони мають сертифікат і на такий орган влади покладена функція управління державним/комунальним майном. Наприклад, Управління комунальним майном місцевої ради, Фонд держмайна України.
У першому випадку оцінка основних засобів здійснюється платно, а у другому випадку, можливо, безплатно. Чому «можливо»? По-перше, не в усіх органах влади є оцінювачі. По-друге, якщо оцінка основних засобів викликана причинами, описаними в ч. 3 ст. 7 Закону про оцінку, то обов’язково проводиться незалежна експертна оцінка основних засобів, а це залучення зовнішнього суб’єкта господарювання, тобто оцінювача-підприємця. Серед цих причин: застава державного/комунального майна, внески до статутного капіталу, відчуження та ін. Їх за плату залучає управляючий орган державної/місцевої влади, наприклад згадане Управління комунальним майном. Тоді для самого балансоутримувача така оцінка буде безоплатною.
Оцінка основних засобів: коли обов’язкова
Є випадки обов’язкової оцінки основних засобів майна:
Однак оцінювати чи переоцінювати лише один об’єкт основних засобів замало. Справа в тому, що за п. 3 розд. ІІІ НП(С)БОДС 121 треба здійснювати переоцінку всієї групи однотипних об’єктів одночасно. Тобто, якщо переоцінена одна будівля, то треба переоцінювати всі будівлі.
Ситуація переоцінки об’єкта, який здається в оренду
Проблему може створити майно, яке здається в оренду, оскільки за згаданою вище ч. 2 ст. 8 Закону про оренду передбачається, що балансоутримувач здійснює обов’язкову переоцінку об’єкта оренди, якщо:
відсутня балансова вартість. Однак така ситуація практично можлива, оскільки мають бути ж якісь документи та хоч якась вартість в обліку;
залишкова вартість «нульова» або менша 10% первісної вартості. Зверніть увагу: відхилення від первісної, а не справедливої вартості, як у п. 4 розд. ІІІ НП(С)БОДС 121. Однак на момент придбання первісна та справедлива вартість, скоріш за все збігалися.
І результати такої переоцінки ч. 3 ст. 8 Закону про оренду вимагає показати в бухгалтерському обліку: «після переоцінки потенційного об’єкта оренди балансоутримувачі зобов’язані збільшити балансову вартість відповідного майна згідно з результатами оцінки відповідно до правил бухгалтерського обліку». Таке положення не зовсім відповідає правилам п. 3 НП(С)БОДС 121, за яким:
об’єкт основних засобів може (а не повинен!) переоцінюватися, якщо залишкова вартість цього об'єкта суттєво відрізняється від його справедливої вартості на річну дату балансу;
проводиться переоцінка не одного, а всіх об’єктів групи.
Однак доведеться це виконувати, через те що закон має вищу силу за стандарт обліку, який затверджений наказом Мінфіну.
Якщо є результати переоцінки лише одного об’єкта, то аби не порушувати п. 3 розд. ІІІ НП(С)БОДС 121 бухгалтеру можна рекомендувати такі варіанти:
обґрунтувати, що залишкова балансова вартість всіх інших об’єктів групи відповідає їхній справедливій вартості;
у бухгалтерському обліку та звітності виділити об’єкти, які здаються в оренду в окрему групу, наприклад в інвестиційну нерухомість;
все ж таки отримати результати переоцінки всієї групи, та відобразити їх в обліку.
Однак, якщо причина переоцінки об’єкта оренди збігається з «бухгалтерською» (відхилення у вартості 10% від справедливої вартості), то це вже випадок обов’язкової переоцінки за п. 4 розд. ІІІ НП(С)БОДС 121 (поріг суттєвості).
Важливо розмежовувати загальний бухгалтерський облік та вимоги спеціального законодавства. Вимога ч. 2 ст. 8 Закону про оренду щодо проведення обов’язково переоцінки майна з «нульовою» залишковою вартістю стосується виключно об’єктів, які передаються в оренду. У всіх інших випадках наявність «нульової» залишкової вартості об’єкта, що продовжує використовуватись, не зобов’язує бюджетну установу замовляти незалежну оцінку чи переоцінювати всю групу ОЗ. Достатньо оформити рішення комісії установи про встановлення ліквідаційної вартості як зміну облікової оцінки.
Нульова залишкова вартість: чи потрібна переоцінка основних засобів
Переоцінка основних засобів лише з причини «нульової» залишкової (балансової) вартості основних засобів не обов’язкова. Виняток — ситуація з об’єктами, які здаються в оренду, коли переоцінку «нульового» об’єкта вимагає ч. 2 ст. 8 Закону про оренду (див. вище). В усіх інших ситуаціях, крім здачі в оренду майна, «нульові» основні засоби можна не переоцінювати. Так, у такому разі «нульової» залишкової вартості перевищується й поріг суттєвості 10% (відхилення між залишковою «нульовою» та справедливою вартістю). Однак за п. 3 НП(С)БОДС 121 об’єкт основних засобів може (а не повинен!) переоцінюватися. Тобто можна такий основний засіб і не переоцінювати.
Якщо об’єкт основних засобів з «нульовою» залишковою вартістю продовжує експлуатуватися, то можна замість переоцінки визначити ліквідаційну вартість (див. п. 1 розд. V Методрекомендацій ОЗ). Ліквідаційна вартість визначається комісією, створеною наказом керівника (див. п. 1 розд. V Методрекомендацій ОЗ). Така процедура не потребує потім проведення переоцінки всієї об’єктів групи, залучення сторонніх експертів-оцінювачів, тому є доцільнішою. Справа в тому, що визначення ліквідаційної вартості — це не оцінка/переоцінка, а зміна в попередній обліковій оцінці, що проводиться через коригування балансової вартості активу.
Якщо об’єкт основних засобів із «нульовою» залишковою вартістю продовжує експлуатуватися (і при цьому не передається в оренду, заставу та не підпадає під інші випадки обов’язкової незалежної оцінки за ст. 7 Закону про оцінку), установа має право визначити його ліквідаційну вартість замість проведення переоцінки. Встановлення або зміна ліквідаційної вартості належить до зміни облікових оцінок (згідно з п. 4 розд. V Методрекомендацій ОЗ та НП(С)БОДС 125 «Зміни облікових оцінок та виправлення помилок»). Процедура здійснюється внутрішньою комісією установи без обов'язкового залучення сторонніх суб'єктів оціночної діяльності та не тягне за собою обов'язку переоцінювати всі інші об'єкти відповідної групи. У цьому можна переконатися, зазирнувши до п. 76 Міжнародного стандарту бухгалтерського обліку для державного сектору 17 «Основні засоби». Також це прямо зазначено у п. 4 розд. VII Методрекомендацій ОЗ: «… зміна ліквідаційної вартості об’єкта основних засобів відображаються як зміна облікових оцінок відповідно до НП(С)БОДС 125 «Зміни облікових оцінок та виправлення помилок».
В обліку процедура визначення ліквідаційної вартості «нульового» основного засобу відображається так (див. Лист № 31):
амортизація надалі не нараховується, оскільки вартість такого об’єкта вже була повністю амортизована.
Переоцінка основних засобів — приклад визначення чи зміни ліквідаційної вартості. На балансі бюджетної установи є легковий автомобіль Daewoo Lanos. Первісна вартість — 75000 грн. Накопичений знос — 75000 грн. Таким чином, балансова вартість становить 0 грн. Прийнято рішення про визначення ліквідаційної вартості. Вона визначена комісією в сумі 50000 грн. Нова первісна вартість: 125000 грн (= 75000 + 50000). Накопичений знос не змінюється. Тоді:
балансова (залишкова) вартість = 125000 — 75000 = 50000 грн;
У бухгалтерському обліку потрібно зробити запис: Дт 1015 Кт 5111 50000 грн.
Зміну первісної вартості та визначену ліквідаційну вартість треба занести до інвентарної картки автомобіля. Також слід оформити протокол інвентаризаційної комісії.
Якщо все ж таки прийнято рішення про переоцінку основних засобів, то потрібно таке:
Узгодити питання з вищим державним (місцевим) органом управління установи (п. 3 розд. ІІІ НПСДОДС 121). Наприклад, управлінням комунальним майном місцевої ради, якщо установа фінансується з місцевого бюджету;
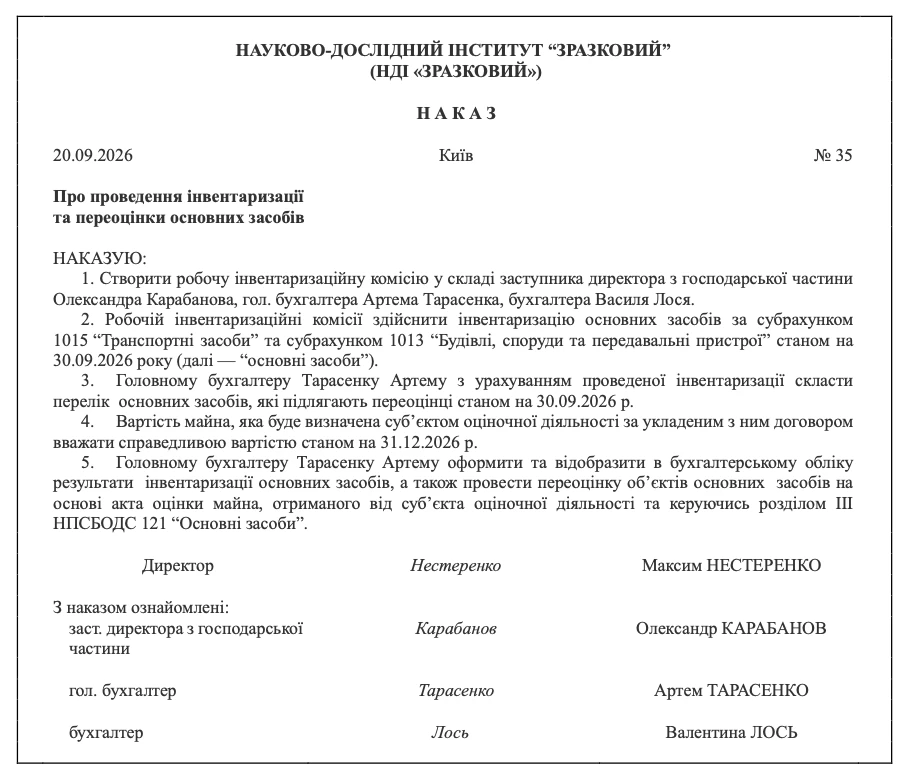
Підготувати наказ про проведення переоцінки основних засобів (приклад — див. нижче). Варто також додати в наказі розпорядження про інвентаризацію основних засобів;
Підготувати відомість (перелік) об’єктів, які будуть переоцінюватися. Переоцінка проводиться всієї групи однотипних об’єктів. Це не обов’язково група за бухгалтерським рахунком (субрахунком). Наприклад, переоцінка може проводитися окремо тільки для вантажних автомобілів, легкових автомобілів або лише медичного обладнання;
Залучити оцінювача. Орган державного (місцевого) управління оголосить для цього конкурс на залучення незалежних оцінювачів або проведе оцінку самостійно, використовуючи штатних оцінювачів;
Дочекатися результатів роботи оцінювача і отримати від нього звіт та акт оцінки майна;
На основі акта оцінки майна визначити індекс переоцінки основних засобів, який дорівнює: справедлива (ринкова) вартість об’єкта ÷ балансова (залишкова) вартість;
Розрахувати нову первісну вартість (= колишня первісна вартість × індекс переоцінки) та новий накопичений знос (= колишній накопичений знос × індекс переоцінки). Знайти різницю між новими та колишніми показниками, тобто між новою та нинішньою первісною вартістю, між новим та нинішнім накопиченим зносом (п. 5 розд. ІІІ НП(С)БОДС 121);
Результати переоцінки основних засобів відобразити в інвентарній картці обліку основних засобів. Також скласти акт переоцінки основних засобів, який можна знайти у наказі Мінфіну від 13.09.2016 № 818;
Сформувати бухгалтерські проведення за вимогами п. 9 розд. ІІІ НП(С)БОДС 121.
Приклад наказу про проведення переоцінки та приклад розрахунку результатів переоцінки з бухгалтерським проведеннями наведені нижче.
На балансі бюджетної установи є легковий автомобіль Chevrolet Aveo. Первісна вартість — 95 000 грн. Накопичений знос — 75 000 грн. Залишкова вартість — 20 000 грн (= 95000 — 75000).
Справедлива вартість за актом оцінки = 220 000 грн.
Індекс дооцінки:
220000 грн ÷ 20000 грн = 11
Нова первісна вартість:
95000 грн × 11 = 1 045 000 грн
Новий накопичений знос:
75000 грн × 11= 825 000 грн
Нова залишкова вартість:
1 045 000 — 825 000 = 220 000 грн
Також визначений новий строк корисного використання автомобіля — 5 років (60 місяців) після переоцінки. Вартість, що амортизується — 220 000 грн.
нарахована амортизація переоціненого автомобіля у наступному місяці (=220 000 ÷ 60≈ 3666,67) або одразу за квартал.
8014
1411
3666,67
4
списання суми дооцінки по мірі амортизації ОЗ на фінансовий результат виконання кошторису (=(220 000 – 20 000) ÷ 60 ≈ 3333,33) (п. 1.27 Типової кореспонденції рахунків, затвердженої наказом Мінфіну від 29.12.2015 № 1219)
5311
5512
3333,33
Висновки:
переоцінка основних засобів у бюджетних установах є переважно правом, а не обов’язком, проте після її одноразового проведення вона стає систематичною вимогою;
обов’язковій оцінці залученими сертифікованими експертами підлягають лише окремі випадки, такі як застава, реорганізація або передача майна в оренду;
для об’єктів із нульовою залишковою вартістю замість дороговартісної переоцінки всього комплексу майна доцільніше застосовувати процедуру встановлення ліквідаційної вартості за рішенням внутрішньої комісії.